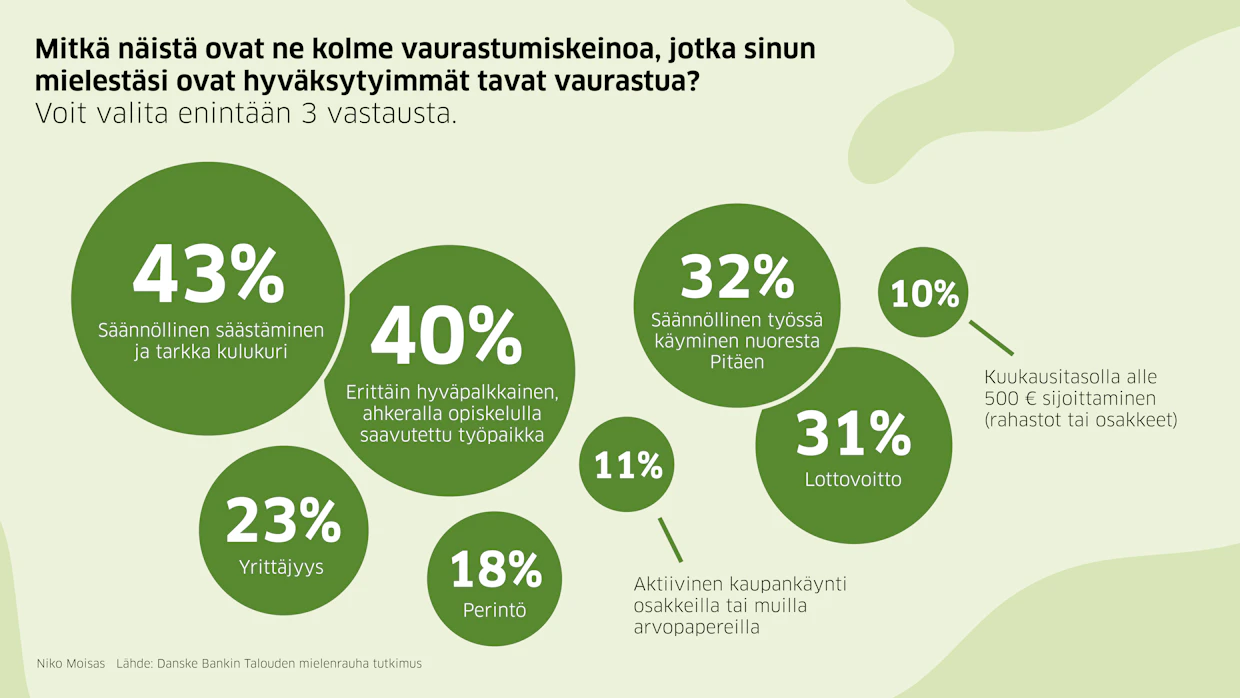
Suomalaiset pitävät lottovoittoa hyväksyttävämpänä tapa vaurastua kuin yrittämistä. Danske bankin tutkimus vuodelta 2020. Kuva: Niko Moisas
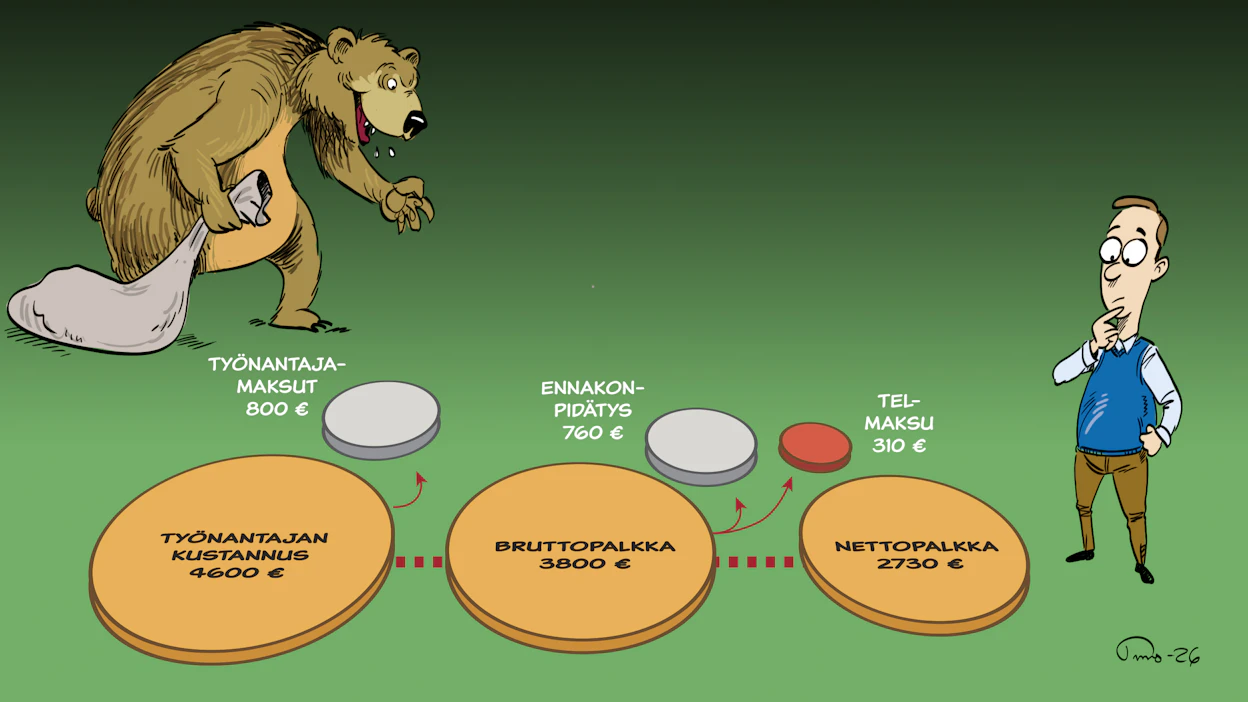
Kun katsoo omaa palkkalaskelmaansa, moni suomalainen näkee siellä vain muutaman prosentin eläkemaksun. Harva kuitenkaan tietää, kuinka paljon rahaa eläkejärjestelmään todellisuudessa uppoaa tai miten koko järjestelmä toimii.
Eläketurvakeskuksen vuonna 2019 tekemässä kyselyssä vain 13 prosenttia osasi arvioida työntekijän ja työnantajan yhteenlasketun työeläkemaksun suuruuden viiden prosenttiyksikön tarkkuudella. Puolet ei osannut antaa arviota lainkaan.
Eläke saattaa näyttäytyä lähinnä kaukaisena tulevaisuuden asiana: palkasta lähtee pieni siivu nyt, ja joskus vuosikymmenten päästä vastineeksi saa eläkettä.
Kyse on yhdestä Suomen suurimmista rahavirroista.
Monelle on yllätys, ettei kaikkia eläkemaksuja rahastoida tulevaisuutta varten, vaan suuri osa käytetään nykyisten eläkkeiden maksuun. Eläketurvakeskuksen mukaan vuonna 2025 eläkkeitä maksettiin 37,3 miljardia, mutta eläkemaksuja kerättiin vain 28,2 miljardia.
Erotus katettiin eläkerahastojen tuotolla.
Talous- ja yhteiskuntapolitiikasta paljon kirjoittanut ja Neljä Oikein -podcastissa esiintynyt diplomi-insinööri Amos Ahola sanoo, että juuri tämä on suomalaisen eläkejärjestelmän suurin väärinkäsitys.
”Moni kuvittelee edelleen, että omat eläkemaksut menevät omaan kassaan kasvamaan korkoa. Käytännössä nykyiset työntekijät maksavat nykyisten eläkeläisten eläkkeitä.”
Suomen työeläkejärjestelmä on osittain rahastoiva, mutta samalla vahvasti niin sanottu jakojärjestelmä. Käytännössä nykyiset työssäkäyvät ihmiset rahoittavat suurimman osan nykyisistä eläkkeistä.
Eläketurvakeskuksen toimitusjohtajan Mikko Kauton mukaan järjestelmä ymmärretään usein väärin juuri siksi, että se on rakennettu tavalliselle ihmiselle hyvin huomaamattomaksi.
”Suomen eläkejärjestelmä on työntekijälle niin yksinkertainen ja ihmisten puolesta hoidettu, ettei kenenkään tarvitse itse perehtyä vakuuttamiseen tai sijoittamiseen. Sen seurauksena moni ei myöskään tunne järjestelmän rahoitusta kovin hyvin.”
Käytännössä 3 000 euron palkasta eläkejärjestelmään ohjautuu noin 700–800 euroa kuukaudessa.
Silti Kautto korostaa, ettei järjestelmä ole pelkkä tulonsiirtokoneisto.
”Osa maksuista rahastoidaan koko ajan. Yksityisellä sektorilla osa eläkemaksuista menee sijoitettavaksi tulevia eläkkeitä varten.”
Kauton mukaan rahastoitava osuus on kokonaisuudessaan noin neljäsosa.
”Kaikki lakisääteiset eläkejärjestelmät ovat viime kädessä sosiaaliturvaa. Kysymys on siitä, millaisen vanhuudenturvan yhteiskunta haluaa järjestää.”
Jos työntekijän bruttopalkka on 3 000 euroa kuukaudessa, palkkalaskelmassa näkyvä työntekijän eläkemaksu on hieman yli 200 euroa. Se ei kuitenkaan ole koko summa: myös työnantaja maksaa eläkemaksuja työntekijän osalta.
Vuonna 2026 yksityisen sektorin työeläkemaksu on keskimäärin 24,4 prosenttia palkasta. Työntekijän osuus on 7,3 prosenttia ja työnantajan keskimäärin 17,1 prosenttia.
Käytännössä 3 000 euron palkasta eläkejärjestelmään ohjautuu noin 700–800 euroa kuukaudessa.
Palkan lisäksi työnantaja maksaa eläkemaksuja, vakuutuksia, lomakuluja ja muita sivukuluja.
Taloustieteessä tästä puhutaan verokiilana: erona työnantajan kokonaiskustannuksen ja työntekijän käteen jäävän summan välillä.
Työeläkemaksujen mittakaava jää monelta hahmottamatta, vaikka kerättävä summa lähestyy jo ansiotuloverojen tasoa.
Näköharha johtuu siitä, että eläkemaksut eivät kokonaisuudessaan näy palkansaajan palkkakuitilla. Verotuksen progression takia keskituloinen suomalainen maksaakin työuransa aikana enemmän kokonaiseläkemaksuja kuin ansiotuloveroa.
Aholan mukaan tämä on osasyynä erääseen maailman suurimmista verokiiloista, joka tekee työllistämisen kannattamattomaksi.
”Työntekijä on Suomessa todella kallis. Moni yrittäjä miettii ensimmäisenä, miten pärjäisi ilman palkkaamista, ja korkeasti koulutetunkin kannattaa ottaa palkatonta lomaa ja remontoida omaa kotiaan sen sijaan, että palkkaisi ammattilaisen”, hän sanoo.
Korkeat eläke- ja sivukulut näkyvät erityisesti pienissä yrityksissä. Pienelle kahvilalle, parturille tai yhden hengen asiantuntijayritykselle ensimmäinen palkattava työntekijä voi olla merkittävä taloudellinen riski.
”Sukupolvien välinen tulonsiirto on valtava.”
Kautto ei kuitenkaan pidä Suomen eläkemaksuja kansainvälisesti poikkeuksellisina.
”Suomen työnantajamaksun taso on täysin vertailukelpoinen siihen, mitä muissa Pohjoismaissa tai Pohjois-Euroopan maissa on.”
Hänen mukaansa monissa maissa työnantajat maksavat lakisääteisen eläkemaksun lisäksi myös lisäeläkkeitä, joita Suomessa ei juuri ole.
Vielä 1960-luvulla työeläkemaksut olivat noin viiden prosentin luokkaa. Nykyisin kokonaismaksu on noin 25 prosenttia palkasta.
Nousun perimmäinen syy on alkuperäisten ennusteiden liiallinen optimismi. Järjestelmän suunnittelijat uskoivat, että sekä väestö että talous kasvavat samalla trendillä. Näin ei ole tapahtunut.
Syntyvyys on laskenut vuosikymmeniä, ihmiset elävät pidempään ja suuret ikäluokat ovat siirtyneet eläkkeelle. Työikäisiä on suhteessa aiempaa vähemmän ja eläkeläisiä enemmän.
Nykyiset eläkeläiset rakensivat eläkeoikeutensa aikana, jolloin eläkemaksut olivat nykyistä pienempiä ja työikäisiä suhteellisesti enemmän.
Uutisissa on kerrottu useaan otteeseen, että nuoret kokevat tilanteen epäreiluna ja pohtivat, voivatko he enää luottaa järjestelmään.
”Sukupolvien välinen tulonsiirto on valtava”, Ahola toteaa.
Nykyiset eläkeläiset rakensivat eläkeoikeutensa aikana, jolloin eläkemaksut olivat nykyistä pienempiä ja työikäisiä suhteellisesti enemmän.
Eläkkeet ovat suuri menoerä, ja niihin käytetään Suomessa vuosittain enemmän rahaa kuin esimerkiksi terveydenhuoltoon.
Nykyistä eläkejärjestelmää olisi mahdollista muuttaa, mutta käytännössä vaihtoehtoja on rajallisesti: eläkemaksuja voidaan nostaa, eläkeikää korottaa, eläkkeiden kasvua hidastaa tai talouskasvua vauhdittaa niin, että järjestelmän rahoitus helpottuu.
Suomessa eläkeikää onkin nostettu vaiheittain jo vuosia.
Kautto torjuu ajatuksen siitä, että eläkejärjestelmän rahat olisivat loppumassa. Hänen mukaansa järjestelmän kestävyyttä on pyritty turvaamaan vuosikymmeniä erilaisilla eläkeuudistuksilla: eläkeikää on nostettu, elinaikakertoimia muutettu ja sijoitustoimintaa kehitetty.
Vuoden 2024 lopussa suomalaisilla eläkelaitoksilla oli noin 274 miljardia euroa sijoitusvaroja. Vaikka rahastoista maksettiin eläkkeitä noin seitsemän miljardin edestä, sijoitustuotot kasvattivat kertynyttä summaa vuoden aikana lähes 20 miljardilla eurolla.
Keskustelu eläkerahoista velloo nyt erityisen voimakkaasti yrittäjien maksamien yel-maksujen ympärillä.
Yel eli yrittäjän eläkevakuutus perustuu arvioon yrittäjän työpanoksen arvosta, eikä suoraan yrityksen voittoon tai kassavirtaan.
Moni yrittäjä pitää ongelmallisena sitä, että maksuja voidaan periä myös tilanteissa, joissa yrityksen tulot ovat heikot.
Ongelmallisena pidetään myös sitä, ettei yel-maksuista kerry henkilökohtaista sijoitusvarallisuutta samalla tavalla kuin esimerkiksi rahastosäästämisestä.
Jos yrittäjä kuolee varhain, järjestelmään maksetut maksut eivät siirry perinnöksi samalla tavalla kuin henkilökohtaiset sijoitukset. Sama asia koskee toki myös työntekijän maksamia eläkemaksuja.
Moni yrittäjä maksaa yel-maksuja minimimäärän, mikä johtaa myöhemmin hyvin pieniin eläkkeisiin.
”Moni yrittäjä kokee, ettei järjestelmä tunnu omalta omaisuudelta samalla tavalla kuin esimerkiksi sijoitukset. Peräänkuuluttaisin yhteiskunnallista keskustelua siitä, voisiko tulonsiirtojärjestelmästä halutessaan irtautua. Virossahan vastaava uudistus tehtiin jo 2021", Ahola sanoo.
Yrittäjien kritiikki liittyy myös siihen, etteivät yel-maksut poistu yrityksen konkurssissa, vaan ne jäävät yrittäjän henkilökohtaiselle vastuulle.
Kauton mukaan yrittäjäeläkkeet ovatkin yksi järjestelmän vaikeimmista ja kiistanalaisimmista kysymyksistä.
”Lainsäädännössä lähtökohta on ollut, että yrittäjien ja palkansaajien eläketurvan pitäisi rakentua mahdollisimman samalla tavalla.”
Hallitus esittää nyt yel-järjestelmään merkittävää muutosta. Jatkossa yrittäjä voisi valita yel-työtulonsa perusteeksi joko eläkelaitoksen tekemän kokonaisarvion tai yritystoiminnan veronalaisen ansiotulon.
Muutoksella hallitus pyrkii muun muassa kohtuullistamaan yrittäjien eläkemaksuja.
Vaikka eläkejärjestelmä näyttäytyy monelle vain pienenä rivinä palkkalaskelmassa, asian vaikutukset ulottuvat paljon laajemmalle.
Kyse on myös työn hinnasta, yrittäjyydestä, julkisesta taloudesta ja siitä, kuinka paljon suomalaiset luottavat eläkejärjestelmään tulevaisuudessa.
Juttua korjattu 19.8 klo 10:44: Jutusta poistettiin alkuperäinen graafi, jonka mukaan eläkemaksut kasvaisivat yli 35 prosentin tulevaisuudessa. Nykyinen graafi näyttää ETK:n ajankohtaisen ennusteen. 1960-luvulta tähän päivään työeläkemaksut ovat kasvaneet noin 5 prosentista noin 25:een.


