Käytettyä autoa autoliikkeestä ostettaessa on yhä yleisempää, että myyjä tarjoaa aktiivisesti maksullista lisäturvaa autoihin, joiden tehdastakuu on päättynyt.
Lisäturvasta käytetään autoliikkeestä ja turvan tarjoavasta yrityksestä riippuen erilaisia nimityksiä, kuten käyttöturva tai lisätakuu. Viime kädessä toimijana voi olla suurelle yleisölle tuntemattomampi yritys, esimerkiksi Fragus Warranty Finland oy tai Auto Concept ab.
Erilaisia sopimusmalleja on paljon ja sekä lisäturvan kattavuus että ehdot vaihtelevat runsaasti.
Sijoittamalla muutamasta sadasta jopa tuhanteen euroon vuodessa ostaja saa mielenrauhaa siitä, että auton vikaantuessa asiat hoituvat sujuvasti eikä kalliita korjauskustannuksia tarvitse pelätä.
Vikojahan käytetyissä autoissa riittää: noin neljännes Kilpailu- ja kuluttajaviraston kuluttajaneuvontaan tulevista yhteydenotoista koskee ajoneuvoja.
Kuluttajansuojalain mukaan autossa on virhe, jos siinä ilmenee auton ikään, hintaan ja ajomäärään nähden tavanomaista aiemmin vika tai vikoja. Tällaiset kuuluvat myyjän vastuulle ilman lisäturvaakin.
Lisäturvan osalta pääkysymys on varautuminen sellaisiin vikoihin, joita kuluttajansuoja ei kata. Lisäturvan tarjoama suoja saattaa kuitenkin olla huomattavasti heikompi kuin ostaja luulee.
Auton ostaminen autoliikkeestä on monelle harvinainen ja jopa ainutkertainen tapahtuma, jossa lyhyessä ajassa käydään läpi paljon asioita ja tehdään sopimuksia. On erittäin yleistä, että lisäturvan sopimusehdot ostotilanteessa vain selataan läpi eikä niihin tai turvan kattavuuteen kiinnitetä tarkempaa huomiota.
Myyjän puheiden perusteella ostajalle voi syntyä todellisuutta ruusuisempi kuva auton kunnosta ja lisäturvan kattavuudesta. Kun sitten vika ilmenee, vasta tässä vaiheessa sopimuksen ehtoja ja rajoituksia aletaan tutkia tarkemmin.
Auton ikä tai ajettu kilometrimäärä voivat vaikuttaa korvattavuuteen merkittävästi.
Silmiinpistävää eri yritysten tarjoaman lisäturvan ehtoja tarkasteltaessa on se, että korvausmäärä on usein rajattu hämmästyttävän pieneksi. Jos lisäturvan hinta lähenee tuhatta euroa vuodessa ja koko sopimusajan korvauskatto voi huonoimmillaan olla noin 3 000 euroa, ei kyse ole kovin kattavasta turvasta. Summaa saattaa vielä pienentää vaadittava omavastuuosuus.
”Meille tulee vuosittain yli 22 000 reklamaatiota, ja tyypillisin korjaus maksaa noin 1 800 euroa”, kommentoi korvauskattoa Fragus Finlandin toimitusjohtaja Jukka Järvinen.
”Vain todella pienessä osassa tapauksia (alle 1 %) korjauskulut nousevat yli 10 000 euron.”
Lisäturvan ehdot ovat usein hyvin yksityiskohtaisia ja poissulkevia. Voi olla, että jokin yleisimmin vikaantuva osa tai vikatyyppi on rajattu kokonaan pois. Esimerkiksi jäähdytysjärjestelmän tiivisteen vuotamisen tai letkurikon aiheuttamaa moottorin hajoamista ei välttämättä korvata.
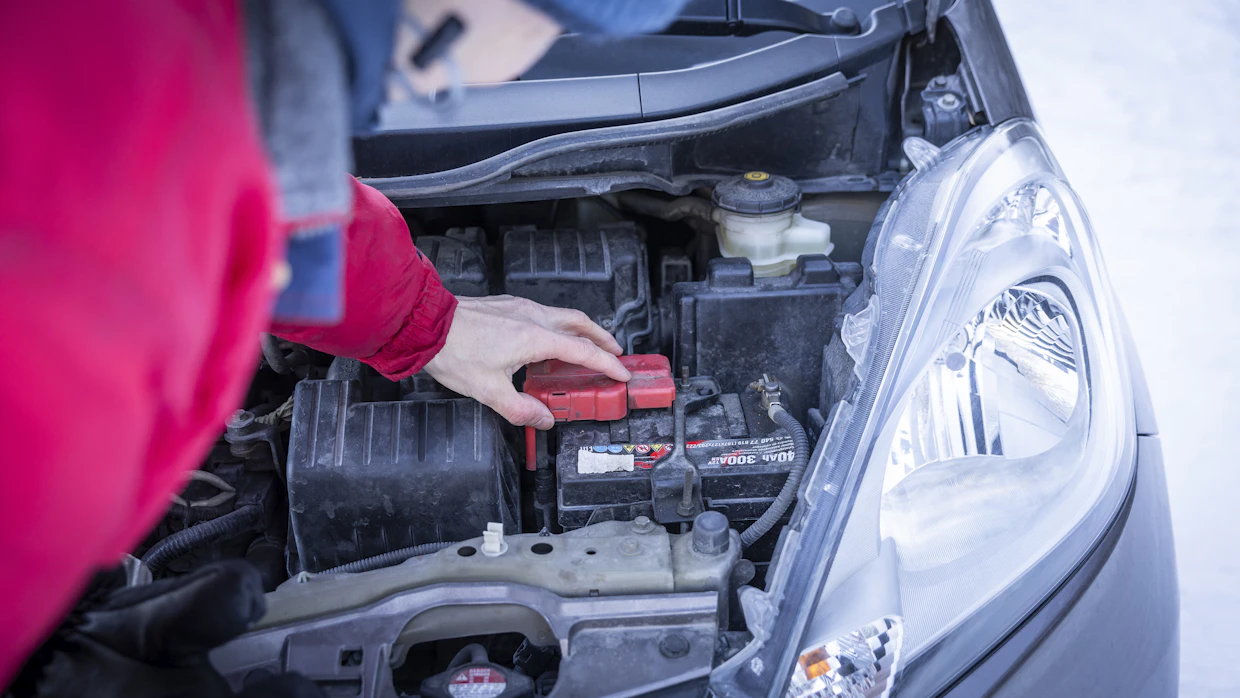
Lisäturva ei ole takuu, vaan siitä korvataan ainoastaan sopimuksessa mainitut auton komponentit. Jos esimerkiksi akku tai tiivisteet on rajattu pois, ei silloin korvata myöskään virran loppumisesta tai tiivisteen vuotamisesta aiheutuneita vahinkoja. Kuva: Jarkko Sirkiä
Auton ikä tai ajettu kilometrimäärä voi vaikuttaa korvattavuuteen merkittävästi. Esimerkiksi 200 000 kilometriä saattaa olla raja, jonka jälkeen ehdot huonontuvat radikaalisti. Monella autolla – varsinkin sähköautoissa – tuollainen kilometrimäärä kertyy aivan normaalissa käytössä varsin nopeasti.
Lisäturvan ostajalle voi tulla yllätyksenä se, miten tiukasti ehtoja sovelletaan. Korvauksen eväämiseen saattaa riittää jo se, että esimerkiksi öljynvaihtohuolto on tehty hieman myöhässä. Yllätys voi olla myös se, että joissakin sopimuksissa lisäturva ei ole voimassa ulkomailla.
Paras neuvo ostajalle on laittaa jäitä hattuun ostotilanteessa. Yksityiskohdat ja sopimusehdot on syytä käydä myyjän kanssa erittäin tarkasti läpi.
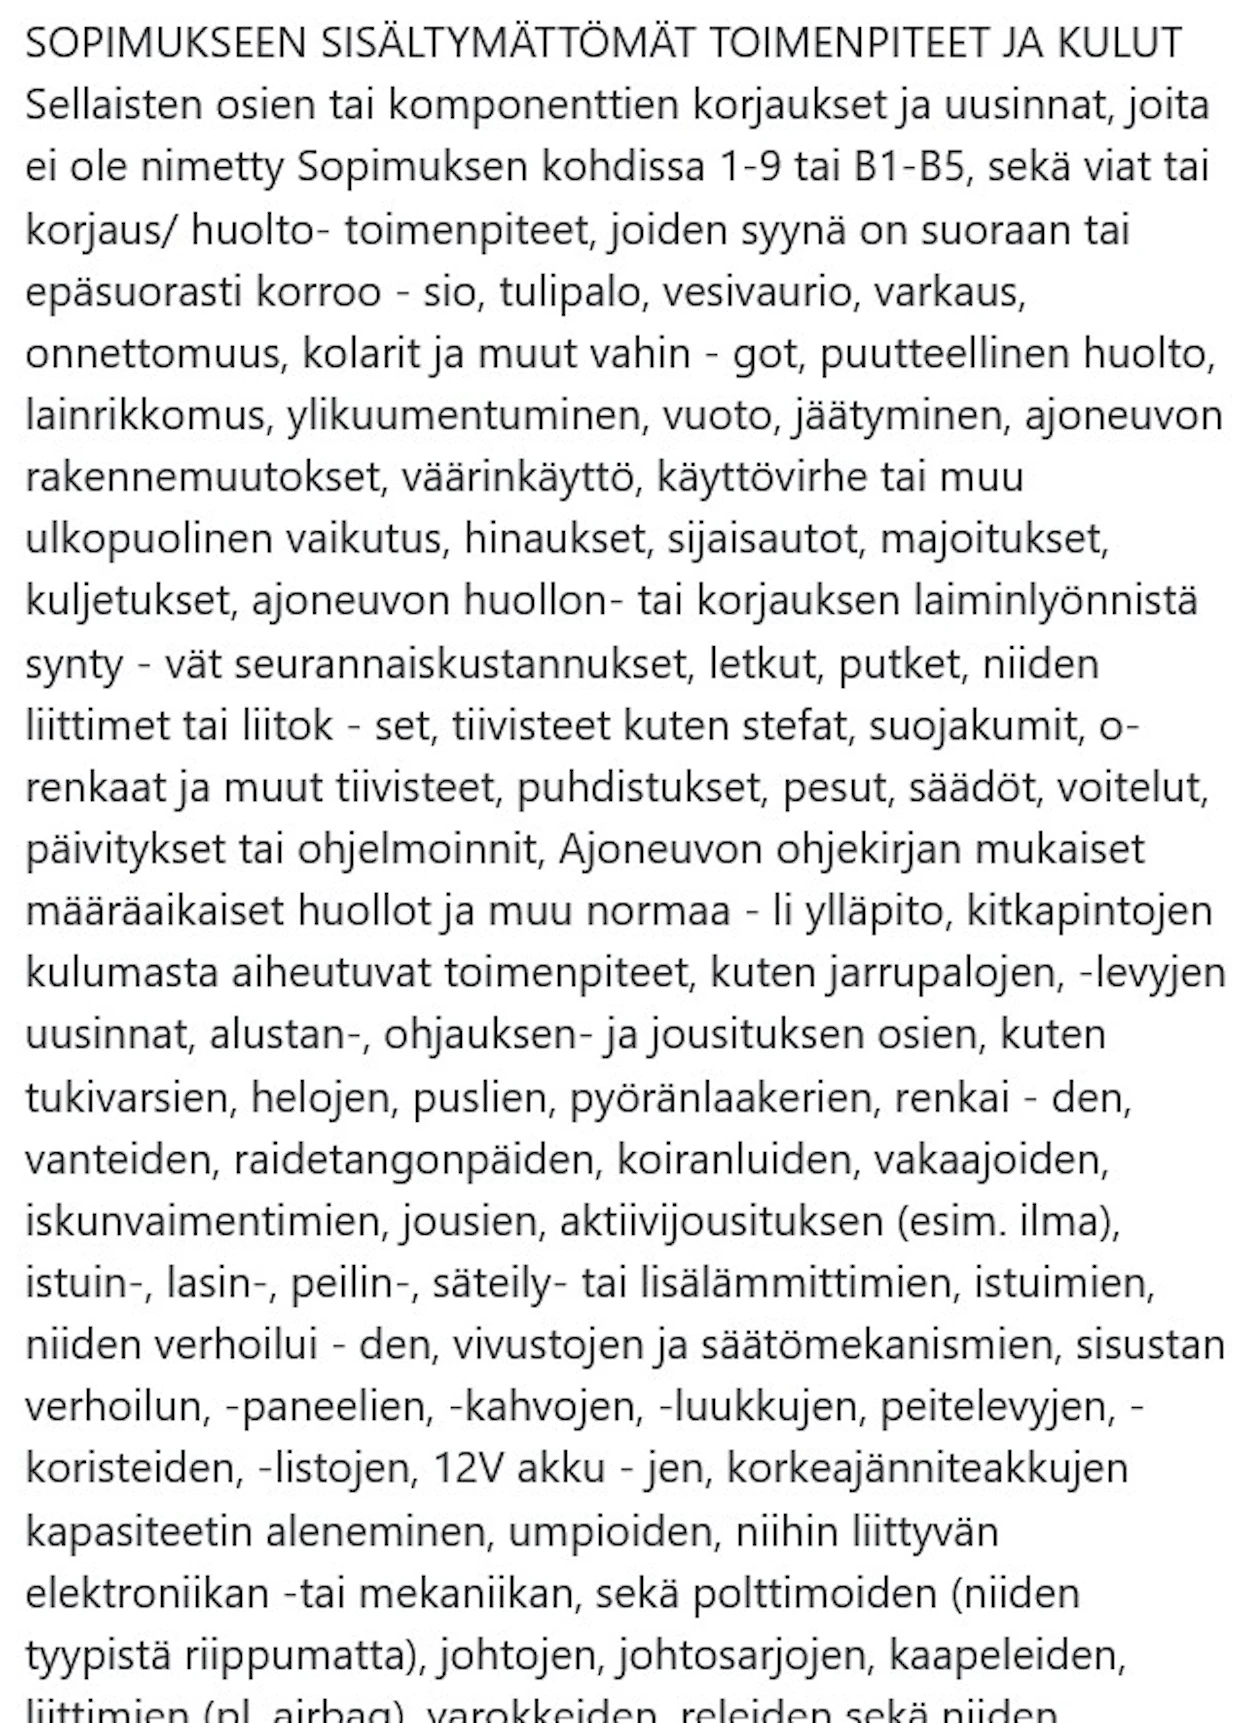
Ote erään autoliikkeen tarjoaman lisäturvan rajoituksista nettisivulla. Rajoituksia on paljon ja teksti osin vaikea ymmärtää. Kuva: Jyrki Karkinen
Ehtoihin perehtymistä korostaa myös Jukka Järvinen.
”Kuluttajan on hyvä ymmärtää, että kyseessä ei ole puskurista puskuriin -vakuutus, vaan vastaamme ainoastaan sopimuksessa mainituista auton komponenteista. Täydellisen kattavuuden tarjoaminen tulisi kaikille osapuolille liian kalliiksi.”
Käytetyn auton ostajalle tämä tarkoittaa, että joissain tilanteissa lisäturvan kattavuus tai hinta-laatusuhde voi olla niin huono, että sitä ei kannata ottaa lainkaan.
Jutussa on käytetty lähteenä Katja Järvelän ja Mika Saastamoisen Kilpailu- ja kuluttajaviraston tutkimusraporttia 1/2024 Käytettyjen autojen kaupan kuluttajaongelmat. Lisäksi lähteenä on hyödynnetty verkossa julkaistuja lisäturvasopimusten ehtoja.