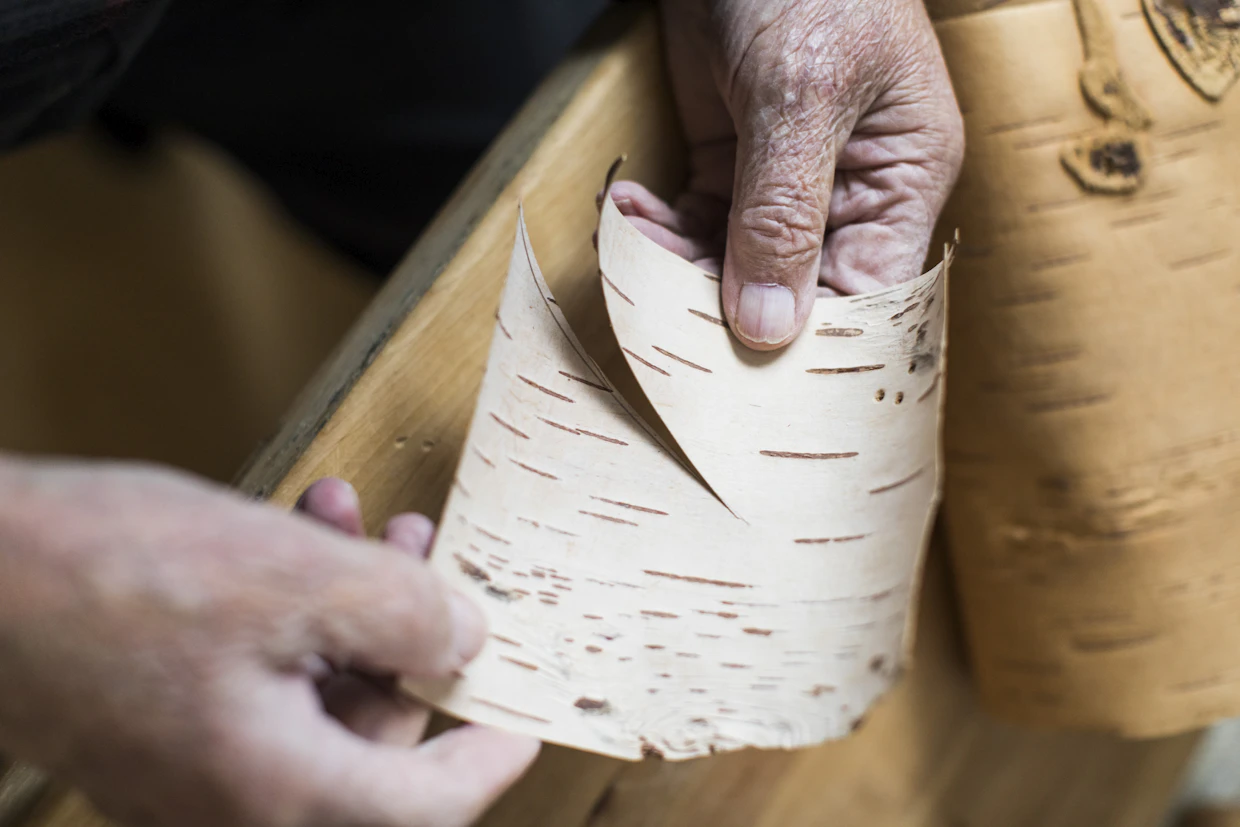
Jos perintöveroja maksaakseen opiskelija joutuu tekemään puukauppaa, opiskelijan saamien tukien tulorajat saattavat ylittyä. Kuva: Hanne Manelius

Metsän omistaminen on yhä useammin myös nuorten haave, joko perinnön kautta tai harkitun sijoituksen tuloksena. Monelle opiskelijalle metsäomistajuus tarjoaa paitsi mahdollisuuksia lisätuloihin, myös vastuullisuutta ja kestävämpää tulevaisuutta tukevan elämäntavan.
Usein metsäomaisuus liittyy toiminnassa olevaan tai jo toimintansa alas ajaneeseen maatilakokonaisuuteen. Nuorten, erityisesti opiskelijoiden toivotaan kiinnostuvan alasta, mutta samalla unohdetaan usein mainita omaisuuserien vaikutuksesta esimerkiksi opiskelijan etuuksiin, kuten opintotukeen.
Suomessa on jo pitkään puhuttu maa- ja metsätaloustuottajien ikääntymisestä ja myös siitä, että perintönä erilaisia toimialaan liittyviä kiinteistöjä saavat jo itsekin eläkeiän kynnyksellä olevat tilallisten lapset.
Suomessa on metsäkeskuksen tilastokannan mukaan noin 573 000 yksityistä metsänomistajaa. Metsätalousmaata omistavia kuolinpesiä on puolestaan noin 70 000 ja niiden omistuksessa on metsäkeskuksen mukaan noin 1,2 miljoonaa hehtaaria metsätalousmaata.
Myös metsäomaisuuden omistajuus kaupungistuu ja suoraan sekä välillisesti esimerkiksi kuolinpesin kautta metsää omistavien kaupunkilaisten osuus on kasvanut viime vuosikymmeninä. Tämän takia esimerkiksi vuonna 2024 toteutetussa Metsänomistaja 2020 -tutkimuksessa teemaksi nostettiin kaupunkilaisuus.
Suomen metsäkeskuksen tilastokannan mukaan yksityisten metsänomistajien keski-ikä on 61 vuotta ja maanviljelijöiden ikä on puolestaan 55 vuotta, kertoo Tilastokeskus.
Maa- ja metsätalousomaisuuden siirtäminen sukupolven yli voi olla perustelua tapauksissa, joissa perinnönantajaa seuraava sukupolvi on jo eläkeikäinen ja tätä seuraava sukupolvi edustaa nuorten aikuisten ikäpolvea. Nuorten aikuisten, erityisesti opiskelijoiden keskuudessa voi huolenaiheeksi nousta saadun omaisuuden vaikutus opiskelijan saamiin etuuksiin, kuten asuntotukeen tai opintorahaan.
Kansaneläkelaitoksen (Kela) erikoissuunnittelija Ilpo Lahtisen mukaan perinnön saanti ei vaikuta asumis- eikä opintotukeen.
”Omaisuus ja varallisuus eivät vaikuta opintotukeen, mutta omaisuuden tuotto on opintotuessa huomioitavaa tuloa silloin, kun kyse on tuloverolain mukaisesta veronalaisesta ansio- tai pääomatulosta. Mitä se puolestaan tarkoittaa, sitä ei Kela päätä, vaan sen asian ratkaisee Verohallinto”, Lahtinen jatkaa opintotukeen vaikuttavista asioista.
Opintotukea saavan henkilön tulovalvonta tehdään Verohallinnolta saatavien verotustietojen perusteella, joten ratkaisevaa on vuosittain veroilmoituksella näkyvät tulot.
Jos kuitenkin esimerkiksi perintöverotuksen takia joutuu myymään puuta, eikä saatuihin pääomatuloihin kohdistu verotuksessa vähennyksiä, on riski, että opiskelijan saamien tukien tulorajat ylittyvät.
Asumistukeen tuleva, opiskelijoita koskeva muutos tulee vaikuttamaan myös omaisuuserien huomioimiseen asumistuen osalta.
”Omaisuus vaikuttaa yleisen asumistuen saamiseen ja määrään 1.1.2025 alkaen. Opiskelija-asiakkailla tämä lakimuutos ei useinkaan ehdi vaikuttaa heidän asumistukeensa, koska suurin osa opiskelijoista siirtyy asumistuelta opintotuen asumislisälle 1.8.2025 alkaen”, Lahtinen toteaa.
Omaisuuden vaikutus tulee mukaan asumistukeen, kun asumistukeen tehdään seuraava tarkistus 1.1.2025 jälkeen. Se on Lahtisen mukaan tyypillisesti vuositarkistus, joka tehdään vuoden kuluttua asumistuen myöntämisestä tai edellisestä tarkistuksesta. Vain pienellä osalla opiskelijoita asumistuki ehditään tarkistaa ajalla 1.1.-31.7.2025 (tai myöntää ensimmäisen kerran).
Omaisuus tulee vaikuttamaan opiskelijan asumistukeen tilanteessa, jossa tuen saajana on lapsiperhe, sillä he pysyvät asumistuella. Omaisuus huomioidaan myös sellaisen opiskelijan tilanteessa, joka ei voi saada opintotukea.
”Esimerkiksi enimmäistukiaika on käytetty loppuun tai opintotuki on lakkautettu opintojen riittämättömän edistymisen vuoksi”, Lahtinen tarkentaa opintotuen rajoitteita.
”Pääsääntönä voin kuitenkin todeta, että on opintotukea saavan opiskelijan etu, jos hän saa tuloja elinkeinotoiminnan harjoittajana eikä palkansaajana.”
Hän ei suoriltaan lähde neuvomaan yrittäjinä toimivia tai yrittäjiksi aikovia opiskelijoita, koska vastaa työssään opintotukeen liittyvistä asioista.
”Koska olen opintotuen asiantuntija, en rohkene ottaa kantaa muihin etuuksiin. Mutta kuten edellä totesin, yleisen asumistuen merkitys opiskelijoille pienenee elokuusta alkaen. Asumistuen pääsääntö on kuitenkin se, että yrittäjän tulona otetaan huomioon yrittäjän eläkelain mukainen työtulo (YEL- tai MYEL-työtulo)”.
Asumistuen hakijan on hyvä tiedostaa, että YEL- ja MYEl-työtulo saattaa poiketa huomattavasti verotettavasta tulosta, sillä ne pohjautuvat arvioon yrittäjän vuosituloista.
”Opintotuessa eli opintorahassa, asumislisässä ja opintolainassa sillä ei ole merkitystä, onko opiskelija palkansaaja, yrittäjä tai muu elinkeinotoiminnan harjoittaja. Opintotuen tulovalvonta tehdään vahvistetun verotuksen tiedoilla ja kyse on henkilöverotuksessa todetuista tuloverolain mukaisista veronalaisista ansio- ja pääomatuloista. Kuten edellä totesin, Verohallinto päättää, mitkä ovat mainitunlaisia tuloja ja mikä on huomioitavan tulon määrä”, Lahtinen kiteyttää.
Pohdittaessa palkansaajana tai yrittäjänä toimivan opiskelijan eroja, on Lahtisen vastaus selkeä sekä maa- ja metsätalousyrittäjyyteen kannustava.
”Pääsääntönä voin kuitenkin todeta, että on opintotukea saavan opiskelijan etu, jos hän saa tuloja elinkeinotoiminnan harjoittajana eikä palkansaajana. Veronalaisilla tuloilla tarkoitetaan bruttotuloja eli palkansaajan saamissa tuloissa ei huomioida mitään verotuksen mukaisia vähennyksiä – ei esimerkiksi tulonhankkimismenoja”, Lahtinen selventää.
”Elinkeinotoiminnan harjoittaja eli esimerkiksi toiminimellä yritystoimintaa harjoittava voi kuitenkin vähentää tällaisia kuluja tuloistaan, ja hänen henkilöverotuksessaan sekä siten myös opintotuen tulovalvonnassa huomioidaan vain elinkeinotoiminnan tulos – eli se, mikä niin sanotusti jää viivan alle”, Lahtinen jatkaa.


