Analyysi: Myönteisiä markkinanäkymiä ja lisääntyvää sääntelyä
Poliittinen vääntö EU-tason sääntelystä on suurelta osin vasta alkamassa, ja kuluvan vuoden aikana julkaistaan lisää metsiin liittyviä lainsäädäntöesityksiä.Tilaajalle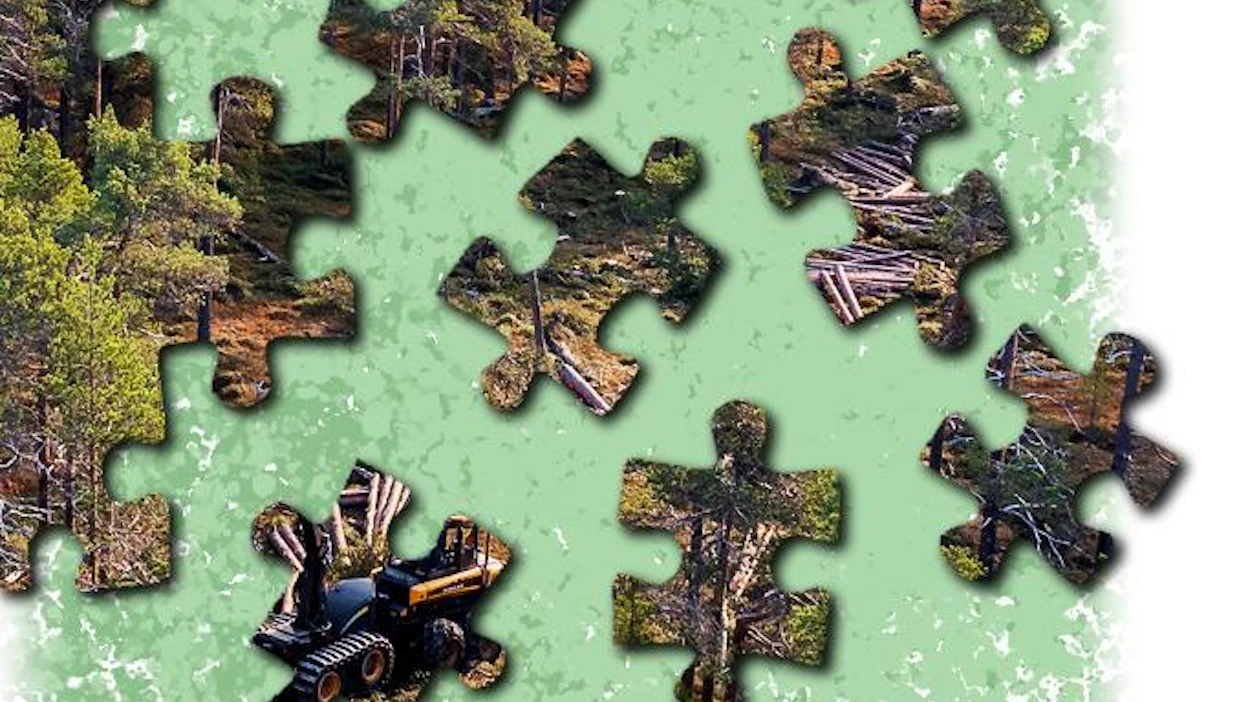 EU:n metsiin ja niiden käyttöön liittyvät tiekartat, strategiat ja lakialoitteet muodostavat monimutkaisen palapelin. Kuva: Stiina Hovi
Vuosi 2021 oli metsäteollisuudelle monin osin erinomainen. Puutuotteiden, sellun ja pakkausmateriaalien kysyntä oli vilkasta ja hinnat nousivat. Myös paperien hinnat kohosivat hieman, mutta tuotannon kannattavuutta painoi kustannusten kasvu. Samalla paperin tuotannon sopeuttaminen laskevaan kysyntään jatkui.
Kaipolan viimeinen paperikone hiljeni tammikuussa, ja Veitsiluodossa tuotanto päättyi syyskuun lopulla. Kun mukaan lasketaan Oulun kahden paperikoneen sulkeminen syksyllä 2020, on Suomesta runsaan vuoden sisällä hävinnyt paperikapasiteettia noin 2,5 miljoonaa tonnia.
Itselleni vahvimman muistijäljen viime vuoden markkinakehityksestä jätti sahatavaran hinnan rakettimainen nousu aluksi Yhdysvalloissa ja myöhemmin muualla maailmassa. Suomalaisen havusahatavaran vientihinta seurasi markkinakehitystä, ja korkeimmillaan se oli syyskuussa, 411 euroa kuutiometriltä. Tämä on tilastointihistorian ennätys.
Vientihinta kääntyi odotusten mukaisesti laskuun lokakuussa, mutta ainakaan itse en pystynyt etukäteen näkemään, kuinka korkealle se lopulta nousisi. Sahatavaran erittäin korkea hintataso paisutti sahojen kassoja ja rohkaisi niitä linjojen uusimiseen ja jatkojalostuksen kehittämiseen sekä päätöksiin uusien sahalaitosten rakentamisesta.
Vuosi 2021 jää historiankirjoihin myös EU:n metsiin kohdistuvien politiikkaehdotusten vyörystä. Eniten mediahuomiota saivat uusi metsästrategia ja taksonomia-asetuksen tekniset arviointikriteerit. Loppuvuodesta EU:n biodiversiteettistrategia nousi jälleen otsikoihin Suomen Luontopaneelin suojelutavoitteita koskevan selvityksen myötä. Vähemmälle huomiolle sen sijaan jäivät esimerkiksi LULUCF-asetuksen ja RED II -direktiivin uudistamiset ja metsäkatovapaat tuotteet -asetusesitys.
EU:n metsiin ja niiden käyttöön liittyvät tiekartat, strategiat ja lakialoitteet muodostavat monimutkaisen palapelin. Moniin lausuntoihin ja vaikutusarviointeihin osallistuneena väitän, että eri osien riippuvuussuhteiden ymmärtäminen, taustalla olevan tutkimustiedon relevanttiuden arviointi, kokonaiskuvan muodostaminen sekä mahdollisten vaikutusten kartoittaminen eivät yhdellä tai kahdella lukukerralla luonnistu.
Urakkaa hankaloittaa, että useat esitykset eivät ole lopullisia, ja keskeisten käsitteiden määritelmät sekä säädösten tulkinnat ovat yhä selkiytymättä. Hämmennystä lisää se, että komission näkökulma on yleiseurooppalainen tai globaali ja että valittu yksityiskohtaisen lakitasoisen sääntelyn tie poikkeaa Suomessa viime vuosina harjoitetusta metsäpolitiikan linjasta. Siinä periaatteina ovat olleet muun muassa hallinnollisen taakan keventäminen ja vaihtoehtojen luominen monitavoitteisille metsänomistajille.
Vuoden 2022 osalta puutuotteiden, sellun ja pakkausmateriaalien kysyntänäkymät ovat myönteiset. Hintataso laskee viime vuodesta, mutta ennusteiden mukaan se jää esimerkiksi sahatavaran osalta pitkän aikavälin keskiarvoa korkeammaksi. Rauman suursaha käynnistyy syksyllä, ja ensi vuonna valmistuu myös muita merkittäviä sahainvestointeja.
Vuonna 2023 valmistuu Kemin sellutehdas ja kartonkikapasiteetti kasvaa Varkaudessa ja Kemissä. Yritysten tuloksentekokykyä rasittaa kuitenkin kasvava kustannusinflaatio. Epävarmuutta luovat koronapandemian kehitys, geopoliittiset jännitteet ja metsien käyttöön liittyvät politiikat.
Poliittinen vääntö EU-tason sääntelystä on suurelta osin vasta alkamassa, ja kuluvan vuoden aikana julkaistaan lisää metsiin liittyviä lainsäädäntöesityksiä. Kansallisella tasolla uudistetaan metsä-, biotalous- ja biodiversiteettistrategioita sekä maankäyttö- ja luonnonsuojelulainsäädäntöä. Metsäkeskustelussa ympäristönäkökulma tulee korostumaan voimakkaasti ja uskon, että keskustelun polarisaatio valitettavasti vain lisääntyy.
Kirjoittaja on liperiläinen metsäekonomisti ja pienviljelijä.
Artikkelin aiheetMetsäpalvelu
Miltä metsäsi näyttää euroissa? Katso puun hinta alueittain ja hintojen kehitys koko Suomessa.

- Osaston luetuimmat
