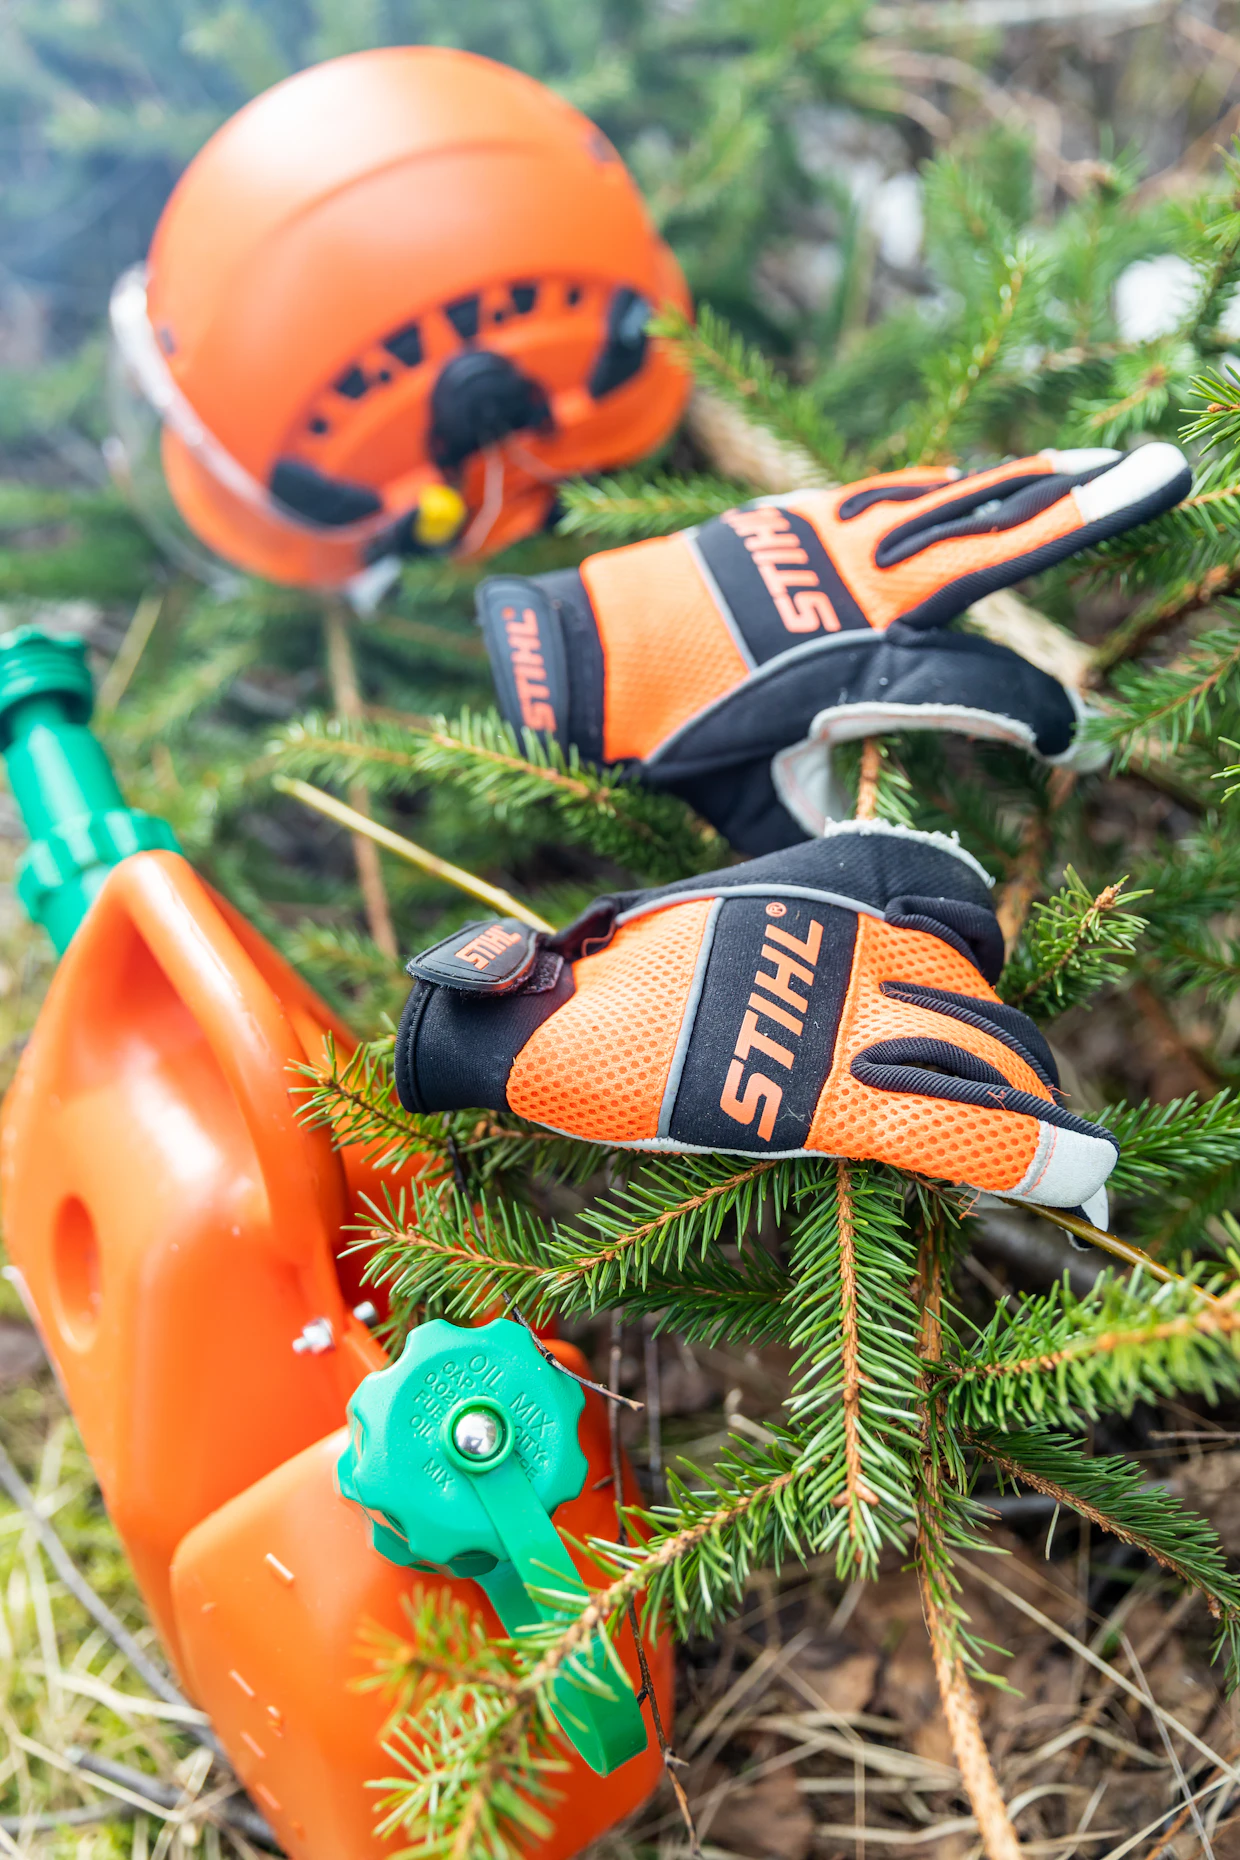
Vähennyskelpoisia menoja ovat esimerkiksi työ- ja turva-asuista aiheutuvat kustannukset. Kuva: Petri Jauhiainen
Omaveron metsäverolomakkeen sivulla 3. Menot ja varaukset ilmoitetaan metsätalouden verotettavaa tuloa vähentävät menot eli vuosimenot, poistot, metsävähennys, meno- ja tuhovaraukset sekä hankintatyön arvo ja tekemistiedot.
Jos metsänomistaja on arvonlisäverovelvollinen, hän ilmoittaa menot metsäveroilmoituksessa ilman arvonlisäveroja. Maksetut alvit ilmoitetaan verottajalle arvonlisäveroilmoituksella.
Jos metsänomistaja ei ole alv-velvollinen, hän ilmoittaa menot metsäveroilmoituksessa alveineen.
Omiin veromuistiinpanoihin menot kirjataan selityksineen aikajärjestyksessä tositteiden perusteella.
Palkkausmenoja ovat vieraan työvoiman palkkauksen kustannukset. Myös oman perheenjäsenen palkka sivukuluineen on vähennyskelpoinen lukuun ottamatta puolisoa ja perheen alle 15-vuotiasta lasta.
Metsänomistajat palkkaavat harvoin itse työvoimaa metsiinsä niin, että he toimisivat suoraan esimerkiksi metsurin työnantajana.
Metsänhoitoyhdistykseltä tai metsäpalveluyrittäjältä ostettujen metsänhoitopalvelujen kustannukset vähennetään kohdassa Muut vuosimenot.
Metsänomistaja voi vähentää oman asunnon ja metsätilan väliset matkakulut sekä metsänhoitoon liittyvät muut matkat ilman ylärajaa. Matkalle metsätilalle on kuitenkin oltava metsänhoitoon liittyvä syy.
Julkisilla kulkuneuvoilla tehdyistä matkoista talletetaan matkalippu muistiinpanoihin, ja vähennyksissä käytetään lipun hintaa.
Omalla autolla tehtyjen matkojen kustannukset lasketaan kilometrikorvauksena, joka on 0,30 euroa kilometriltä vuoden 2023 verotuksessa. Oman auton kulut on mahdollista vähentää myös todellisten kulujen mukaan. Käytännössä metsätalouteen liittyvän autonkäytön kulut voi olla työlästä laskea ja eritellä muusta käytöstä.
Matkoista kirjataan omiin muistiinpanoihin matkan ajankohta, pituus, ajoreitti ja tarvittaessa matkan tarkoitus kuten taimikon istutus tietyllä kuviolla. Metsätalouden matkoja ovat myös esimerkiksi moottorisahan vieminen huoltoon tai käynti metsänhoitoyhdistyksen toimistolla.
Autossa kannattaa pitää ajopäiväkirjaa metsätalouden matkojen kirjaamiseen. Ajopäiväkirja talletetaan veromuistiinpanoihin.
Kuolinpesä tai verotusyhtymä voi maksaa osakkailleen matkalaskun perusteella verovapaita matkakustannusten korvauksia metsätalouteen liittyvistä matkoista, mutta ei osakkaan matkoista kotoaan metsätilalle. Näin hän saa korvauksen matkakuluista suoraan itselleen. Muuten kulut voi vähentää kuolinpesän tai yhtymän veroilmoituksella.
Ulkomaan opinto- ja koulutusmatkoilla on oltava opiskelua vähintään neljä tuntia päivässä. Ulkomaille tehtyjen metsäopintomatkojen kustannusten vähennyskelpoisuus edellyttää sitä, että matkalta saadut tiedot ovat hyödynnettävissä Suomessa harjoitetussa metsätaloudessa.
Suurin osa metsätalouden vuotuisista kuluista on muita vuosimenoja.
Hankinnoista liitetään veromuistiinpanoihin ostokuitit päivämäärineen ja perustelut.
Lannoitteet ja lannoitustyö, kantokäsittely, metsäteiden perusparannus, metsäojien perkaus
Urakoitsijoille maksetut korvaukset puunkorjuusta ja metsäajosta sekä maanmuokkauksen, metsäteiden ja -ojien kunnossapitokulut
Kunnalta haetun maisematyöluvan hinta
Metsäsuunnitelman teettäminen, puukaupan teettäminen, veroneuvonta ja kirjanpito
Muut metsänhoitoyhdistysten, Metsäkeskuksen ja metsäpalveluyritysten palvelumaksut
Työ- ja turva-asut, työjalkineet ja -käsineet, vesurit, raivausveitset, sahat, istutusvälineet ja torjunta-aineet
Raivaussaha ja moottorisaha
Metsätalouskäyttöön hankittu kalusto, kuten mönkijä
Laitteiden ja koneiden polttoaineet ja teräöljy, huollot ja korjaukset
Mönkijän tai moottorikelkan vuosikulut
Matkat asuinpaikalta metsätilalle tarkastuskäynnille tai metsätöihin, matkat metsäalan tilaisuuksiin (esimerkiksi verokoulutukset ja metsämessut) ja puukaupantekoon, asiointikäynnit metsänhoitoyhdistyksessä jne.
Metsätalouden harjoittamiseen liittyvät opintomatkat
Metsävakuutusmaksut
Metsätalouden harjoittamiseen liittyvät omat ja perheenjäsenen pakolliset eläke-, tapaturma- ja ryhmähenkivakuutusmaksut
Kurssit, ammattikirjallisuus sekä ammattilehtien (esimerkiksi Aarre) tilausmaksut
Metsänhoitoyhdistyksen jäsenmaksu
Suomen Metsäsäätiön menekinedistämismaksu
Metsätalouden rakennusten ja tonttien kiinteistövero
Metsätalouden lainojen liitännäiskulut (Huom! Metsätalouden lainojen korkotiedot ilmoitetaan esitäytetyn veroilmoituksen yhteydessä tulonhankkimisvelan korkona)
Vieraiden henkilöiden palkkauskulut, työntekijän matka- ja ateriakulut
Työhuonevähennys, kun metsätalous on merkittävä tulonlähde
Omaveron metsäveroilmoituksessa hankintatyön arvo sekä työn tekijät ja tehdyt määrät annetaan Menot-sivulla.
Oman hankintatyön arvo on verovapaata 125 kuutiometriin saakka. Työn arvo lasketaan käyttämällä joko verottajan antamia kuutiometrikohtaisia taksoja (Vero.fi > Metsä > Puun myyntitulot > Hankintatyö) tai metsurien työehtosopimustaulukoiden taksoja.
Jos työn tekijöitä on useampi, hankintatyön arvo ilmoitetaan kaikille tekijöille erikseen omalla rivillä.
Mikäli verovapaa kuutiomäärä ylittyy, ylimenevältä osalta kertyvän hankintatyön arvo on tekijälle veronalaista ansiotuloa.
Lomakkeelle lasketaan annetun kertoimen avulla veronalaisen työn arvo. Verottaja siirtää sen tekijän henkilökohtaiseksi ansiotuloksi.
Hankintatyön verovapaus on maatilakohtainen. Kullakin maatilalla eli eri kunnissa sijaitsevilla kiinteistöillä voi tehdä hankintapuuta verottomasti 125 kuutiometriin saakka.
Hankintatyön tekijä voi olla myös verovelvollisen puoliso tai kotona asuva, ennen verovuotta 14 vuotta täyttänyt lapsi.
Kuolinpesissä ja verotusyhtymissä tekijöitä voivat olla osakkaat perheenjäsenineen.
Hankintatyön kohdistuminen oikealle vuodelle ratkaistaan työn tekemisajan mukaan. Hankintatyö voidaan verottaa ansiotulona ja puun myynti pääomatulona eri verovuosina. Hankintatyön määrä ilmoitetaan ansiotulona sinä vuonna, kun hankintatyö tehdään. Hankintatyön määrä selvitetään silloin myös sille vuodelle, jolloin puun myyntitulo verotetaan pääomatulona.
Metsävähennysoikeus antaa metsänomistajalle mahdollisuuden saada osan metsiensä puukauppatuloista käytännössä verovapaasti.
Metsävähennys käytännössä pienentää metsätilan hankkimisen kustannuksia. Metsävähennykseen ovat oikeutettuja ne metsänomistajat, jotka ovat vuonna 1993 tai sen jälkeen hankkineet metsätiloja vastikkeellisesti eli joko kaupalla, lahjanluonteisella kaupalla tai vaihtamalla.
Metsävähennysoikeutta syntyy 60 prosenttia metsän hankintahinnasta. Tätä kutsutaan metsävähennyspohjaksi. Metsävähennyspohja vähenee sitä mukaa kuin sitä käytetään.
Jos metsänomistaja on esimerkiksi ostanut metsätilan 45 000 euron hintaan, hänen metsävähennyspohjansa on 27 000 euroa (0,6 x 45 000 euroa). Hän voi silloin myydä näiltä metsätiloilta puuta 27 000 euron arvosta verottomasti.
Yhden verovuoden aikana metsävähennysoikeutta voi kuitenkin käyttää enintään 60 prosenttia sen vuoden metsätulojen arvosta. Esimerkiksi 10 000 euron metsätuloista voisi tehdä 6 000 euron metsävähennyksen.
Verottaja ei tee metsävähennystä automaattisesti, vaan vähennystä vaaditaan itse merkitsemällä se veroilmoitukseen. Metsänomistaja voi siis itse päättää, paljonko ja milloin hän metsävähennystä käyttää.
Metsävähennyksen minimimäärä on 1 500 euroa, eli vähennystä voi hakea silloin, kun metsävähennykseen oikeutetuista metsistä kertyy verovuonna pääomatuloja vähintään 2 500 euroa.
Tämä raja kannattaa ottaa huomioon silloin, kun tekee viimeisiä metsävähennyksiä. Jos metsävähennyspohjaa jää alle 1 500 euroa, loppuosaa ei pysty käyttämään.
Sähköisellä metsäveroilmoituslomakkeella metsävähennyksen seurantatiedot ilmoitetaan samassa kohdassa kuin verovuonna käytettävän metsävähennyksen määrä.
Vapaaehtoisilla meno- ja tuhovarauksilla osan verovuoden tuloista voi siirtää verotettavaksi myöhemmin. Ne voi tulouttaa veroilmoitukseen Tulot-kohdassa sellaisena vuonna, jolloin on paljon vähennettäviä menoja.
Menovaraus voi olla enintään 15 prosenttia verovuoden metsätalouden pääomatulojen määrästä.
Entisissä Lapin ja Oulun lääneissä menovaraus on tuloutettava verotukseen kuuden vuoden kuluessa ja muualla maassa neljän vuoden kuluessa. Viimeisenä vuonna jäljellä olevat varaukset on merkittävä tuloksi riippumatta siitä, onko tuona vuonna menoja.
Tuhovarauksen voi tehdä vakuutuskorvauksesta. Esimerkiksi vuonna 2023 myrskytuhosta saadusta vakuutuskorvauksesta voi tehdä uudistamiskustannusten suuruisen tuhovarauksen, jos metsä uudistetaan vasta seuraavana vuonna. Omiin veromuistiinpanoihin liitetään Metsäkeskuksen tai metsänhoitoyhdistyksen arvio uudistamiskustannuksista.
Tuhovaraus tuloutetaan verotuksessa sinä vuonna, kun kustannukset syntyvät. Takarajat ovat samat kuin menovarauksella.
Paperilomakkeella seurantatiedot ovat lomakkeen kakkossivulla kohdassa IV Tulouttamattomat varaukset.
Tulouttamattomien varausten seurantatiedot on täytettävä lomakkeelle, vaikka niitä ei tulouttaisi vuonna 2023.
Metsäveroilmoitus täytyy antaa, vaikka ilmoitettavana olisi pelkästään varausten ja metsävähennyksen seurantatietoja.
Poistoina ilmoitetaan sellaisten hyödykkeiden hankintamenot, joiden todennäköinen taloudellinen käyttöikä on yli kolme vuotta. Näitä ovat laitteet ja koneet, metsätalouden rakennukset sekä metsäojien ja metsäteiden tekemis- ja kunnostamiskustannukset.
Koneiden ja laitteiden enimmäispoisto on 25 %, rakennusten 10 % ja metsäojien ja metsäteiden 15 %.
Ensimmäisen poiston voi tehdä vasta hyödykkeen käyttöönottovuonna tai hankkeen valmistuttua. Tämä koskee myös isoja hankkeita, joiden ensimmäinen lasku voi tulla aiempana vuonna kuin hanke päättyy.
Ensimmäinen poisto tehdään hankintamenosta ja seuraavien vuosien poistot menojäännöksestä. Menojäännöksellä tarkoitetaan aiempien poistojen jälkeen jäljellä olevaa arvoa. Jos hyödykkeen hankintameno tai menojäännös on enintään 600 euroa, se poistetaan kerralla.
Mikäli kone on myyty pois verovuoden aikana, sen menojäännös ilmoitetaan metsäveroilmoituksessa ja sen luovutusvoitto tai -tappio lomakkeella 9.
Veroilmoitukselle merkitään verovuoden alun menojäännös yhteenlaskettuna kaikista kunkin poistoryhmän laitteista.
Poistoryhmistä merkitään myös hankintamenojen yhteenlaskettu lisäys, luovutusten kautta vähenevä hankintamenon summa, verovuonna tehtyjen poistojen summa ja verovuoden lopun menojäännös.
Veroilmoituksessa poistot ilmoitetaan yhteissummana, mutta omiin muistiinpanoihin on tehtävä selvitys, jossa on eritelty jokaisen laitteen hankintameno, verovuonna tehty poisto ja menojäännös poiston jälkeen.
Jos maatalouden tai elinkeinotoiminnan kuluihin sisältyy metsätalouteen liittyviä menoja, ne siirretään metsätalouden verolomakkeelle kohtaan Toisesta tulolähteestä siirrettävät menot. Tällaisia ovat esimerkiksi puun kuljetus maataloustraktorilla.
Maatalouden tai elinkeinotoiminnan menoja pienennetään vastaavan suuruisella korjauserällä.
Artikkeli on julkaistu Aarteessa 1/2024.
Miltä metsäsi näyttää euroissa? Katso puun hinta alueittain ja hintojen kehitys koko Suomessa.