Metsäveroilmoituksella ilmoitettavaa metsätalouden tuloa kertyy puukaupoista mutta myös vakuutuskorvauksista ja metsäyhtiöiden bonuksista
Tänä vuonna Omaverossa ilmoituksensa jättävä saa helmikuun alussa lomakkeelle valmiiksi puukauppatuloja ja tukia koskevat tiedot, kun klikkaa tietojen siirron käyttöön.
Tilaajalle
Omasta metsästä asuinrakennuksen lämmitykseen otettu polttopuu on verovapaata, eikä sitä ilmoiteta metsäveroilmoituksessa. Kuva: Taina Renkola
Metsätalouden tulot ovat pääomatuloja. Verotettavat tulot saadaan vähentämällä kaikista tuloista metsätalouteen liittyvät menot. Tästä summasta maksetaan valtiolle veroa pääomatulojen veroprosentin mukaan.
Pääomatulojen veroprosentti on 30 prosenttia 30 000 euron tuloihin saakka ja 34 prosenttia 30 000 euroa ylittävältä osalta.
Pääomatuloja voi saada metsätalouden lisäksi esimerkiksi maataloudesta, osinko- ja vuokratuloista ja omaisuuden luovutusvoitoista. Tuloraja lasketaan kaikkien pääomatulojen yhteissummasta.
Palauta ajoissa
Pelkkää metsätaloutta harjoittavat jättävät ilmoituksen viimeistään 28.2.2025.
Maatalouden ja elinkeinotoiminnan harjoittajilla viimeinen ilmoituspäivä on 1.4.2025.
Rajoitetusti verovelvolliset, pysyvästi ulkomailla asuvat antavat ilmoituksen viimeistään 29.4.2025.
Arvonlisäveroilmoituksen viimeinen jättöpäivä ja arvonlisäveron maksupäivä on 28.2.2025.
Myös paperisen veroilmoituksen on oltava perillä verottajalla viimeistään määräpäivänä.
Tulot puun myynnistä
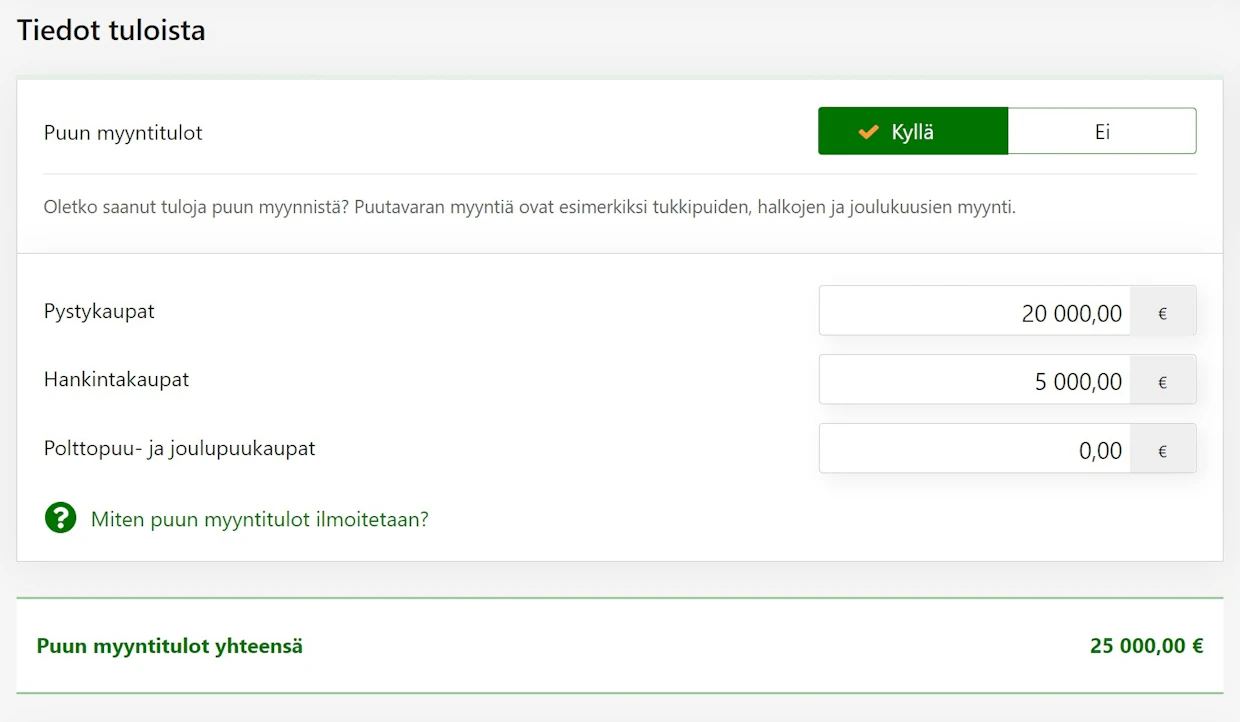
Metsäveroilmoituksella ilmoitetaan puun pystykaupoista, hankintakaupoista ja käteiskaupoista saadut tulot sekä metsänomistajan suoraan kotitalouksille myymistä poltto- ja joulupuista saadut tulot.
Lisäksi tuloina ilmoitetaan metsätalouden tuet, vakuutuskorvaukset, aikaisempina vuosina tehtyjen varausten tuloutukset sekä omaan käyttöön otetun puutavaran arvo.
Puunmyyntitulot merkitään ilmoitukseen ilman arvonlisäveroa, mutta puunostajan verottajalle toimittama ennakonpidätys lasketaan mukaan. Ennakonpidätys on puunmyyntituloista ennakolta verottajalle maksettu vero, jonka puunostaja ilmoittaa ja toimittaa verottajalle. Pystykaupoissa se on 19 ja hankintakaupoissa 13 prosenttia.
Luvut löytyvät helpoimmin puun ostajan vuosiyhteenvedosta. Huomaa, että tänä vuonna Omaverossa ilmoituksensa jättävä saa helmikuun alussa lomakkeelle valmiiksi puukauppatuloja ja tukia koskevat tiedot, kun klikkaa tietojen siirron käyttöön.
Täytettävän kohdan oletusarvo lomakkeella on ”Ei”. Jos sinulla on ilmoitettavia tuloja, klikkaa kohtaa ”Kyllä”, jotta saat esiin täytettävät alueet. Esimerkkilomakkeella ilmoitetaan yhden pystykaupan, metsänhoitoyhdistyksellä teetetyn hankintakaupan sekä itse tehdyn hankintakaupan tulot. Metsänhoitoyhdistyksen korjuupalvelun kulut sekä oman hankintatyön arvo annetaan kohdassa 3. Menot ja varaukset.
Täyttö- ja korjausvinkki
Metsäveroilmoitusta voi täyttää Omaverossa pikkuhiljaa ja tallentaa keskeneräisenä. Ilmoituksen voi sitten viimeistellä ja lähettää vasta lähempänä määräpäivää. Lomakkeelle tallennetut tiedot säilyvät järjestelmässä kolme kuukautta.
Jo lähetettyä veroilmoitusta voi Omaverossa korjata siihen asti, kun verovuoden verotus valmistuu. Valitse Henkilön tulovero -kohdasta Verovuosi 2024 ja linkki Avaa metsätalouden veroilmoitus (2C). Saat esiin lomakepohjan, jossa näkyvät aiemmin antamasi tiedot. Valitse kohta Korjaa ja muokkaa haluamaasi kohtaa. Lopuksi lähetä lomake uudelleen kohdasta Esikatsele ja lähetä.
Pysty- ja hankintakaupat ja myyty polttopuu
Jos metsänomistaja on arvonlisäverovelvollinen, puun ostaja maksaa sovitun kauppahinnan lisäksi arvonlisäveron.
Arvonlisäveron metsänomistaja ilmoittaa erillisellä arvonlisäveroilmoituksella ja maksaa eräpäivään mennessä verottajalle.
Pystykaupassa metsänomistaja myy ostajalle hakkuuoikeuden metsäänsä. Puun ostaja huolehtii hakkuusta ja puun lähikuljetuksesta tienvarteen.
Hankintakaupassa metsänomistaja myy puun hakattuna ja sovittuun noutopaikkaan toimitettuna. Puut voi kaataa ja toimittaa tienvarteen itse tai teettää hankintapuun korjuun esimerkiksi metsänhoitoyhdistyksellä tai metsäpalveluyrityksellä.
Kun metsänomistaja tekee ja myy polttopuita oman metsänsä puista, hän ilmoittaa saamansa myyntitulot metsäveroilmoituksessa.
Mikäli rangat on hankittu muualta kuin omasta metsästä, klapien myyntitulo verotetaan maatalouden tulona ja ilmoitetaan maatalouden veroilmoituksella.
Jos ostetuista rangoista tehdyn polttopuun myyjä ei omista mitään maatilamaata, myyntitulot verotetaan elinkeinotoimintana.
Hankintatyön arvo
Itse tehdyn hankintahakkuun hakkuu- ja korjuutyön arvo on metsäverotuksessa vähennys, joka alentaa verotettavan puunmyyntitulon määrää.
Huomaa, että sähköisellä verolomakkeella ja paperilomakkeella hankintatyön arvo annetaan eri kohdissa. Omaveron sähköisellä lomakkeella hankintatulot merkitään Tulot-kohtaan ja hankintatyön arvo sekä tarkemmat tiedot tehdyistä määristä annetaan kohdassa 3. Menot ja varaukset.
Paperilomakkeelle puunmyyntitulosta vähennettävä hankintatyön arvo merkitään hakkuutulojen alapuolelle lomakkeen ensimmäisellä sivulla ja eritellään tarkemmin sivulla 2.
Jos korjuu on teetetty ulkopuolisella toimijalla, korjuupalvelun kustannukset ilmoitetaan vuosimenoina.
Verottajan ohjehinnat
Verohallinto julkaisee vuosittain puun arvon laskemista varten niin sanotut yhtenäistämisohjeet.
Ne löytyvät Verohallinnon verkkosivuilta osoitteesta Vero.fi (kirjoita etusivun hakukenttään: Yhtenäistämisohjeet vuodelta 2024 toimitettavaa verotusta varten).
Maatalouteen ja yksityiskäyttöön otetun puutavaran arvo lasketaan kantoraha-arvon mukaan.
Elinkeinokäyttöön otetun puutavaran hinta lasketaan käyvän arvon eli hankintakauppahinnan mukaan.
Ohjehintoja alempia puun arvoja voi käyttää perustelluissa tapauksissa. Esimerkiksi myrskytuhopuun arvo on alempi kuin normaalin ainespuun.
Korvaukset ja tuet
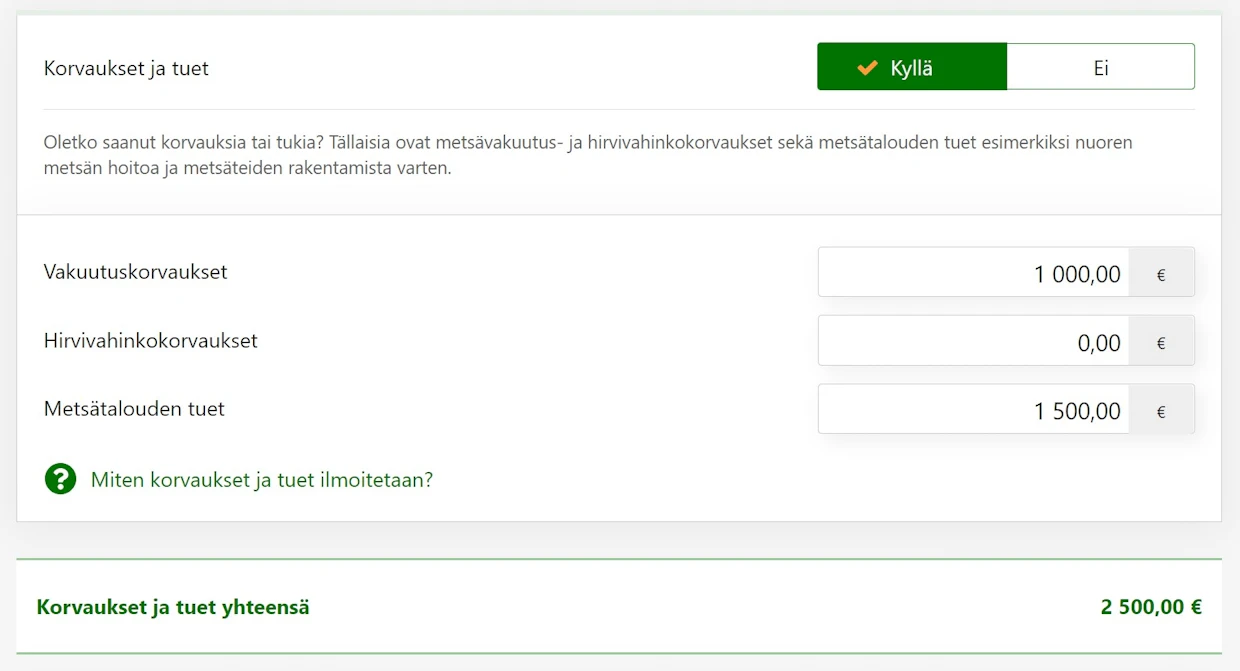
Metsätuhojen perusteella myönnetyt vakuutuskorvaukset ja hirvivahinkokorvaukset ilmoitetaan ennakonpidätyksineen.
Metsätalouden tukijärjestelmässä on siirrytty Kemera-tuista Metka-tukiin. Tässä kohdassa ilmoitetaan sekä vanhat Kemera-tuet että nykyiset Metka-tuet (muun muassa ympäristötuki ja tuki nuoren metsän hoitoon) samoin kuin joutoalueen metsitystuki.
Jos tuki on maksettu suoraan metsänomistajalle, se on hänelle verollista tuloa. Jos tuki on maksettu esimerkiksi työn suorittaneelle metsänhoitoyhdistykselle, metsänomistaja ilmoittaa vain hoitotöiden kulut menoina veroilmoituksen kohdassa Muut vuosimenot.
Hankkeiden tulot ja menot ilmoitetaan sinä vuonna, kun ne ovat syntyneet.
Jos metsänomistajalle vuonna 2024 myönnetyn metsänhoitotuen maksaminen lykkäytyy vuoteen 2025, työn kustannukset ilmoitetaan vuonna 2024 vuosimenoissa, mutta saatu tuki ilmoitetaan pääomatulona vasta vuoden 2025 verotuksessa.
Luonnonsuojelulain nojalla suojeltujen kohteiden korvaukset ovat verovapaita.
Esimerkkimetsänomistaja ilmoittaa saamansa vakuutuskorvauksen ja metsänhoidon tuen. Osassa tuetuista metsänhoitotöistä tuki maksetaan suoraan työn tehneelle toimijalle kuten metsänhoitoyhdistykselle. Silloin metsänomistaja ei itse ilmoita tukea vaan kulujen ja tuen erotuksen vuosimenoissa kohdassa 3. Menot ja varaukset.
Omaan käyttöön otettu puu
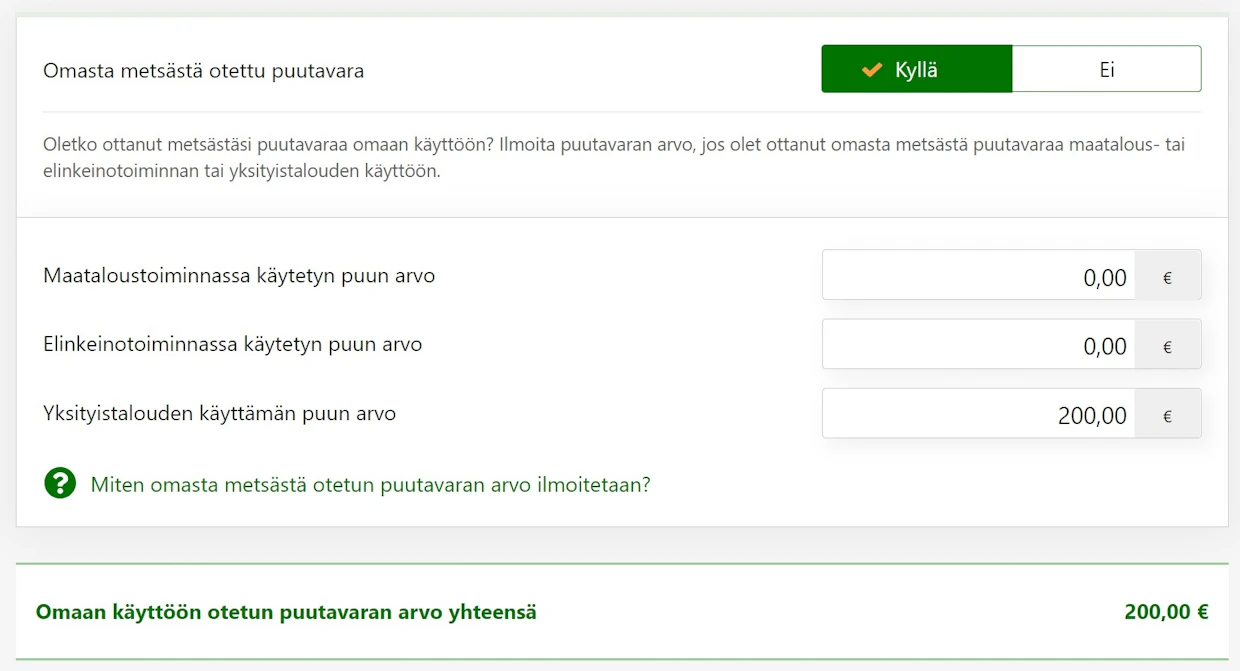
Metsästä omaan käyttöön otetun puun arvo ilmoitetaan verotuksessa sen perusteella, mihin puu käytetään.
Yksityistalouteen otettua puuta ovat esimerkiksi asuinrakennuksen, saunan, kesämökin tai muun rakennuksen rakentamiseen tai korjaamiseen otettu puu. Arvoksi merkitään puun kantoraha-arvo.
Jos metsästään ottaa puuta maatalouskäyttöön, sen arvo on metsätalouden pääomatuloa. Se merkitään metsäveroilmoitukseen maatalouskäyttöön otetuksi puuksi.
Metsätaloudesta elinkeinotoiminnan käyttöön otetun puutavaran arvo on metsätalouden pääomatuloa käyvän arvon eli hankintakauppahinnan mukaisesti arvostettuna.
Jos metsänomistaja käyttää oman metsän puuta maatalouden tai muun elinkeinotoiminnan tuotantorakennusten rakentamiseen tai korjaamiseen, sovelletaan niin sanottua hiljaista kuittausta. Puun arvoa ei merkitä tuloksi metsäverotuksessa, mutta sen arvoa ei voi myöskään vähentää maatalouden tai elinkeinotoiminnan verotuksessa.
Omasta metsästä asuinrakennuksen lämmitykseen otettu polttopuu on verovapaata, eikä sitä ilmoiteta metsäveroilmoituksessa.
Verovapaita ovat myös myyntitulot metsän keräilytuotteista kuten marjoista ja sienistä, kunhan tuotteita ei ole jalostettu ennen myyntiä.
Esimerkkilomakkeella ilmoitetaan omasta metsästä varastorakennuksen rakentamiseen otetun puutavaran arvo. Laskennassa voi käyttää verottajan yhtenäistämisohjeissa annettuja arvoja. Lisätietoja voi katsoa Omaverosta klikkaamalla vinkkiä Miten omasta metsästä otetun puutavaran arvo ilmoitetaan?
Varausten tuloutus
Meno- ja tuhovarausten avulla sellainen metsänomistaja, joka ei tee vuosittain puukauppaa, voi siirtää puukauppavuonna osan metsätalouden pääomatulosta verotettavaksi tulevina vuosina, jolloin tiedossa on vähennettäviä kustannuksia. Varausten käyttäminen on vapaaehtoista.
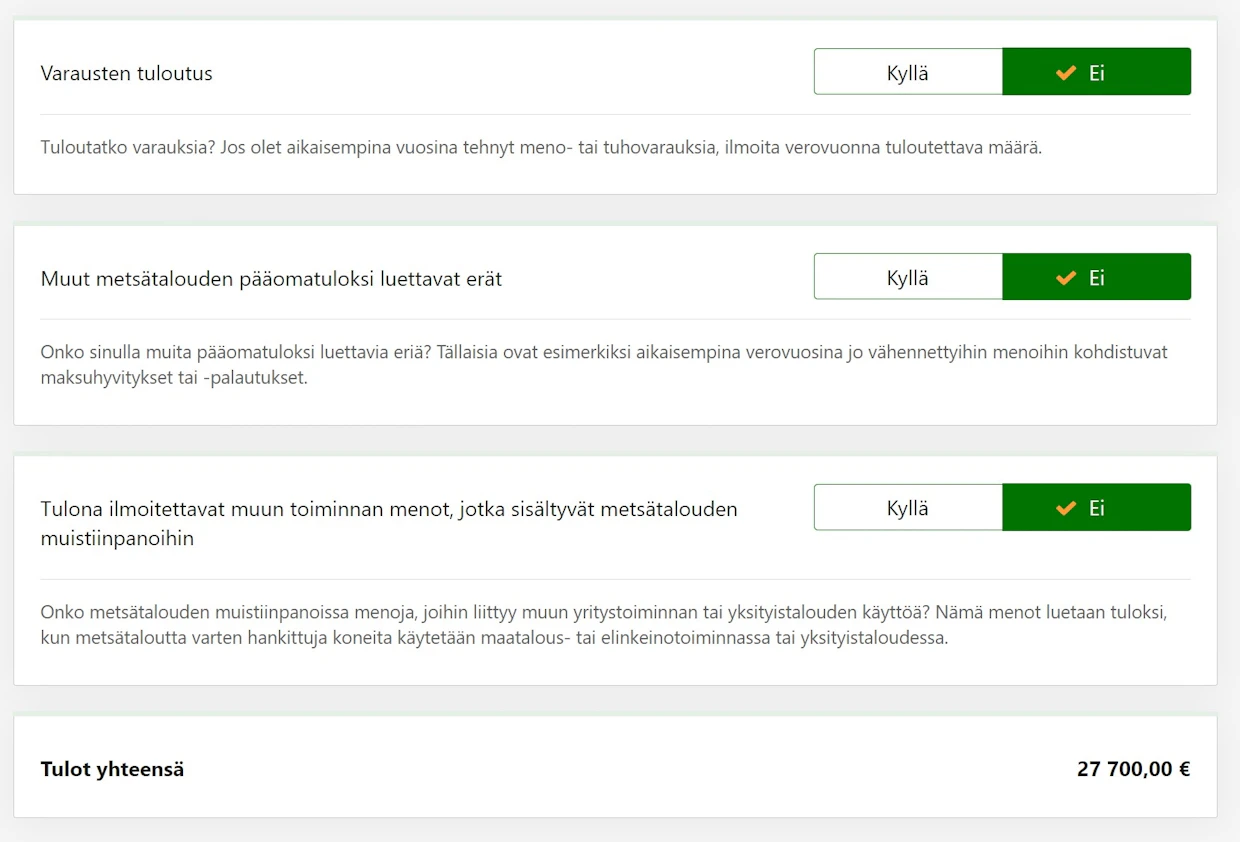
Jos on tehnyt aikaisempina vuosina varauksia ja haluaa tulouttaa niitä vuoden 2024 verotukseen, tuloutettava määrä merkitään Tulot-kohtaan.
Jos haluaa tehdä vuoden 2024 tuloista meno- tai tuhovarauksen tai ilmoittaa käyttämättömien meno- tai ja tuhovarauksen tietoja, ne ilmoitetaan sähköisen metsäveroilmoituksen kohdassa 3. Menot ja varaukset.
Jos metsänomistaja tulouttaisi aikaisemmin tehdyn meno- tai tuhovarauksen, se merkittäisiin tuloksi tässä kohdassa.
Muun toiminnan menot
Muun toiminnan menoja muodostuu, kun käyttää metsätalouden kalustoon kuuluvia koneita, esimerkiksi mönkijää, maataloudessa, elinkeinotoiminnassa tai yksityiskäytössä.
Huomaa, että omien polttopuiden kuljetus metsätalouden kalustoon kuuluvalla mönkijällä ja peräkärryllä on yksityiskäyttöä, koska omaan käyttöön kuljetettu ja käytetty polttopuukin on metsänomistajalle verovapaata.
Vuokratulojen verotus muuttuu vuonna 2025
Vielä tällä kerralla metsätilojen saamat vuokratulot ilmoitetaan maatalouden veroilmoituksella, mutta vuoden 2025 alusta lähtien niitä verotetaan pääomatulona.
Vuokratuloja metsänomistaja saattaa saada esimerkiksi maidensa vuokraamisesta tuulivoimayhtiölle tai metsästysoikeuden vuokraamisesta metsästysseuralle.
Metsätalouden koneista saatavat vuokratulot pysyvät maatalouden tulona, ja ne ilmoitetaan edelleen maatalouden veroilmoituksella.
Vuonna 2026 tehtävässä veroilmoituksessa metsätalouden vuokratulot ilmoitetaan omalla esitäytetyllä veroilmoituksellaan yhdessä muiden vuokratulojen kanssa. Muutos hyödyttää metsän ja pellon vuokraamisesta vuokratuloa saavia palkansaajia ja eläkeläisiä, arvioi MTK:n verojohtaja Timo Sipilä.
Maatalouden tulot jaetaan verotettavaksi pääomatulo- ja ansiotulo-osuuksiin. Jos merkittävä osa tuloista verotetaan ansiotulona, rajaveroaste voi nousta jopa 50−60 prosenttiin. Sipilän mukaan maanvuokratulon muuttuminen pääomatuloksi keventää palkansaajien verotusta lähes aina, yleensä myös eläkeläisten verotusta.