Näin ilmoitat metsätalouden menot metsäveroilmoituksessa
Metsätalouden menot kannattaa ilmoittaa myös niinä vuosina, kun metsätaloudesta ei ole kertynyt tuloja, sillä alijäämä hyvitetään joko metsänomistajan muiden pääomatulojen tai ansiotulojen verotuksessa.
Tilaajalle
Metsänomistaja voi vähentää oman asunnon ja metsätilan väliset matkakulut sekä metsänhoitoon liittyvät muut matkat ilman ylärajaa. Matkalle metsätilalle on kuitenkin oltava metsänhoitoon liittyvä syy. Kuva: Jaana Kankaanpää
Metsätalouteen liittyvät kulut vähennetään metsätalouden tuloista, ja ne vähentävät veronalaisen tulon määrää.
Omaveron metsäveroilmoituksen sivulla 3. Menot ja varaukset ilmoitetaan vuosimenot, poistot, metsävähennys, meno- ja tuhovaraukset sekä hankintatyön arvo ja tekemistiedot.
Jos metsänomistaja on arvonlisäverovelvollinen, hän ilmoittaa menot metsäveroilmoituksessa ilman arvonlisäveroja. Maksetut alvit ilmoitetaan verottajalle arvonlisäveroilmoituksella.
Mikäli metsänomistaja ei ole alv-velvollinen, hän ilmoittaa menot metsäveroilmoituksessa alveineen.
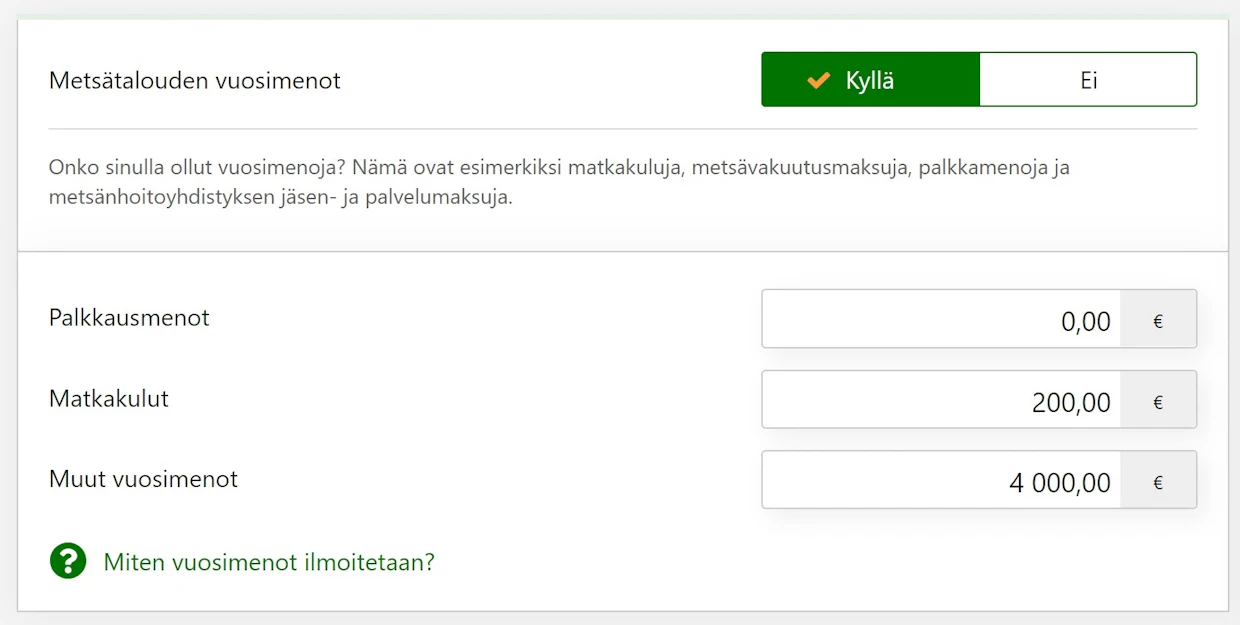
Esimerkkilomakkeella vuosimenoina ilmoitetaan muun muassa metsätalouteen liittyvien matkojen kuluja, puunkorjuupalvelun kuluja, tarvikehankintoja, metsänhoitoyhdistyksen jäsenmaksu, yksityistien metsään kohdistuva tienhoitomaksu, ammattilehden tilausmaksu ja muita metsätalouden harjoittamisen kuluja.
Palkkausmenot
Palkkausmenoja ovat vieraan työvoiman palkkauksen kustannukset. Myös oman perheenjäsenen palkka sivukuluineen on vähennyskelpoinen lukuun ottamatta puolisoa ja perheen alle 15-vuotiasta lasta.
Metsänomistajat palkkaavat melko harvoin itse työvoimaa metsätöihin niin, että he olisivat suoraan esimerkiksi metsurin työnantaja.
Metsänhoitoyhdistykseltä tai metsäpalveluyrittäjältä ostettujen metsänhoitopalvelujen kustannukset vähennetään kohdassa Muut vuosimenot.
Matkakulut
Metsänomistaja voi vähentää oman asunnon ja metsätilan väliset matkakulut sekä metsänhoitoon liittyvät muut matkat ilman ylärajaa. Matkalle metsätilalle on kuitenkin oltava metsänhoitoon liittyvä syy.
Julkisilla kulkuneuvoilla tehdyistä matkoista talletetaan matkalippu muistiinpanoihin, ja vähennyksissä käytetään lipun hintaa.
Omalla autolla tehtyjen matkojen kustannukset lasketaan kilometrikorvauksena, joka on 0,27 euroa kilometriltä vuoden 2024 verotuksessa. Huomaa, että tämä korvaus on laskenut viime vuodesta.
Oman auton kulut on mahdollista vähentää myös todellisten kulujen mukaan. Käytännössä auton metsätalouteen liittyvät käyttökulut voi olla työlästä laskea ja eritellä muusta käytöstä.
Matkoista kirjataan omiin muistiinpanoihin matkan ajankohta, pituus, ajoreitti ja tarvittaessa matkan tarkoitus kuten taimikon istutus tietyllä kuviolla. Metsätalouden matkoja ovat myös esimerkiksi moottorisahan vienti huoltoon tai käynti metsänhoitoyhdistyksen toimistolla.
Metsätalouden ajot kirjaa helpoiten autossa pidettävään ajopäiväkirjaan. Se talletetaan veromuistiinpanoihin.
Kuolinpesä tai verotusyhtymä voi maksaa osakkailleen matkalaskun perusteella verovapaita matkakustannusten korvauksia metsätalouteen liittyvistä matkoista, ei kuitenkaan osakkaan matkoista kotoaan metsätilalle. Näin hän saa korvauksen matkakuluista suoraan itselleen. Muuten matkakulut vähennetään vuosikuluissa kuolinpesän tai yhtymän veroilmoituksella.
Ulkomaan opinto- ja koulutusmatkoilla on oltava opiskelua vähintään neljä tuntia päivässä. Ulkomaille tehtyjen metsäopintomatkojen kustannukset ovat vähennyskelpoisia, jos matkalta saadut tiedot ovat hyödynnettävissä Suomessa harjoitetussa metsätaloudessa.
Muut vuosimenot
Suurin osa metsätalouden vuotuisista kuluista on muita vuosimenoja. Vähennyskelpoisia menoja on listattu jutun loppuun.
Hankinnoista liitetään veromuistiinpanoihin perustelut ja ostokuitit päivämäärineen.
Hankintatyön arvo
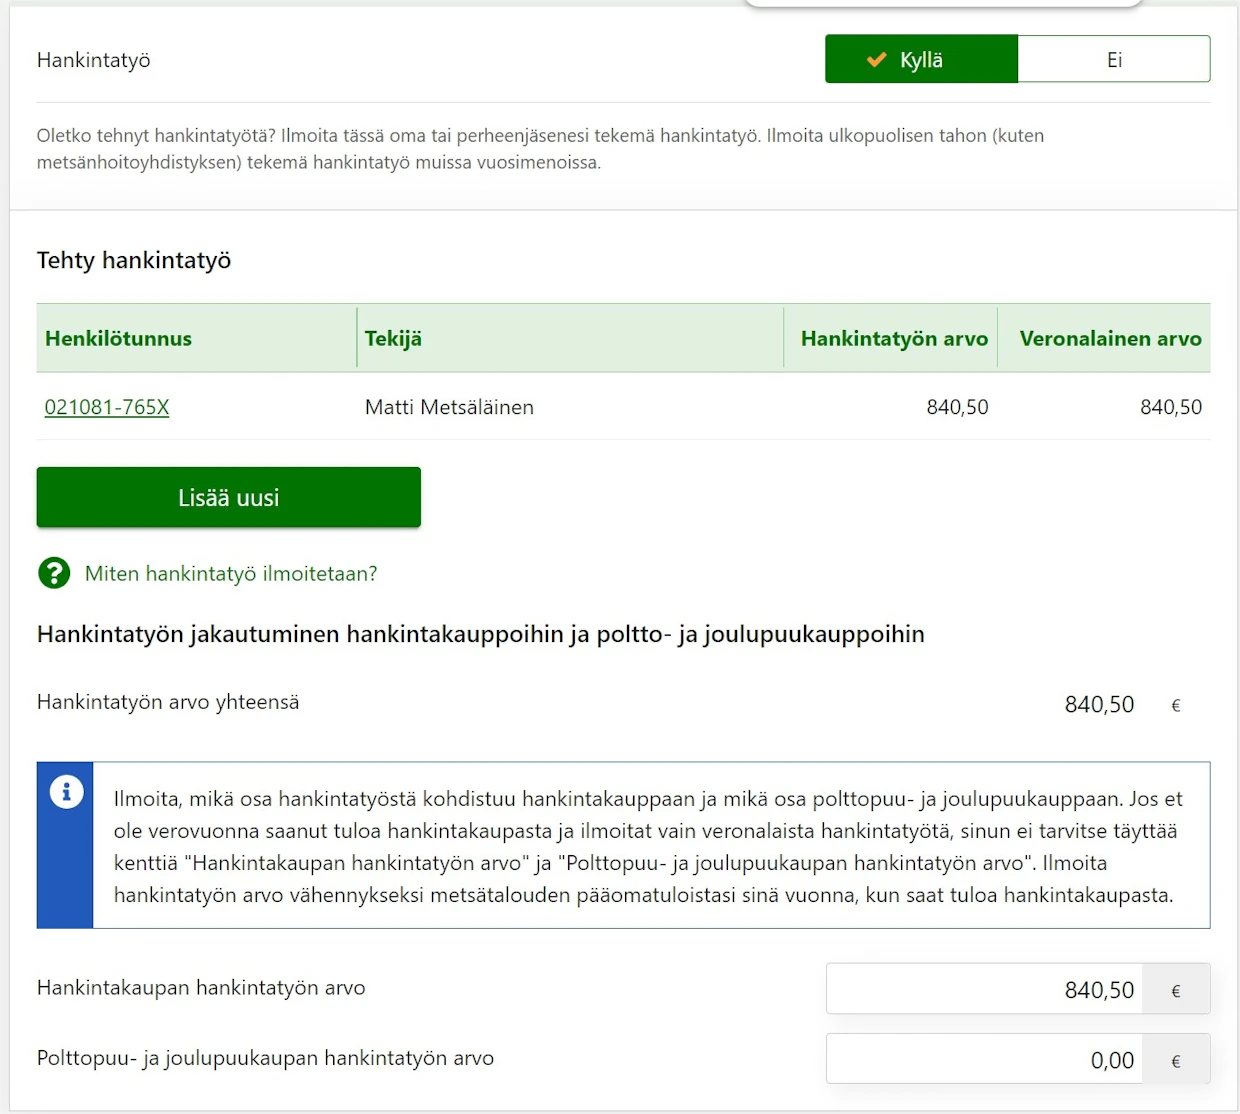
Omaveron metsäveroilmoituksessa hankintatyön arvo sekä työn tekijät ja tehdyt määrät annetaan Menot-sivulla.
Oman hankintatyön arvo on verovapaata 125 kuutiometriin saakka. Työn arvo lasketaan käyttämällä joko verottajan antamia kuutiometrikohtaisia taksoja (Vero.fi > Metsänomistaja > Puun myyntitulot > Hankintatyö) tai metsurien työehtosopimustaulukoiden taksoja.
Jos työn tekijöitä on useampi, hankintatyön arvo ilmoitetaan kaikille tekijöille erikseen omalla rivillä. Hankintatyön tekijä voi olla myös verovelvollisen puoliso tai kotona asuva, ennen verovuotta 14 vuotta täyttänyt lapsi. Kuolinpesissä ja verotusyhtymissä tekijöitä voivat olla osakkaat perheenjäsenineen.
Mikäli verovapaa kuutiomäärä ylittyy, ylimenevältä osalta syntyvä hankintatyön arvo on tekijälle veronalaista ansiotuloa.
Hankintatyön verovapaus on maatilakohtainen. Kullakin maatilalla eli eri kunnissa sijaitsevilla kiinteistöillä voi tehdä hankintapuuta verottomasti 125 kuutiometriin saakka.
Hankintatyön kohdistumisen oikealle vuodelle ratkaisee työn tekemisaika. Hankintatyön veronalainen osa voidaan verottaa ansiotulona ja puun myynti pääomatulona eri verovuosina.
Hankintatyön määrä ilmoitetaan ansiotulona sinä vuonna, kun hankintatyö tehdään. Hankintatyön määrä selvitetään silloin myös sille vuodelle, jolloin puun myyntitulo verotetaan pääomatulona.
Hankintatyön tarkemmat tiedot syötetään klikkaamalla otsikkoa ”Lisää uusi”. Se avaa ruudun, johon syötetään hankintatyön tekijän tiedot, tehty puumäärä ja työn arvo. Tehty hankintatyö kirjataan veroilmoitukselle sinä vuonna, kun se on tehty. Jos määrä ylittää verovapaan määrän eli 125 kuutiometriä, tämä tulo verotetaan tekijän ansiotulona. Hankintatyön arvo merkitään lomakkeen kohtaan Hankintatyön arvo sinä vuonna, kun hankintakauppatulo saadaan. Joskus tulo voi tulla vasta seuraavana vuonna.
Metsävähennys
Metsävähennysoikeus antaa metsänomistajalle mahdollisuuden saada osan metsiensä puukauppatuloista käytännössä verovapaasti. Metsävähennys käytännössä pienentää metsätilan hankkimisen kustannuksia.
Metsävähennykseen ovat oikeutettuja ne metsänomistajat, jotka ovat vuonna 1993 tai sen jälkeen hankkineet metsätiloja vastikkeellisesti eli joko kaupalla, lahjanluonteisella kaupalla tai vaihtamalla.
Metsävähennysoikeutta syntyy 60 prosenttia metsän hankintahinnasta. Tätä kutsutaan metsävähennyspohjaksi. Metsävähennyspohja vähenee sitä mukaa kuin sitä käytetään.
Jos metsänomistaja on esimerkiksi ostanut metsätilan 50 000 euron hintaan, hänen metsävähennyspohjansa on 30 000 euroa. Hän voi silloin myydä näiltä metsätiloilta puuta 30 000 euron arvosta verottomasti.
Yhden verovuoden aikana metsävähennysoikeutta voi kuitenkin käyttää enintään 60 prosenttia sen vuoden metsätulojen arvosta. Esimerkiksi 10 000 euron metsätuloista voisi tehdä 6 000 euron metsävähennyksen.
Metsänomistaja voi itse päättää, paljonko ja milloin hän metsävähennystä käyttää. Vähennystä vaaditaan itse merkitsemällä se veroilmoitukseen.
Metsävähennyksen minimimäärä on 1 500 euroa. Vähennystä voi siis hakea silloin, kun metsävähennykseen oikeutetuista metsistä kertyy verovuonna pääomatuloja vähintään 2 500 euroa. Ota tämä raja huomioon silloin, kun teet viimeisiä metsävähennyksiä. Jos metsävähennyspohjaa jää alle 1 500 euroa, loppuosaa ei pysty käyttämään.
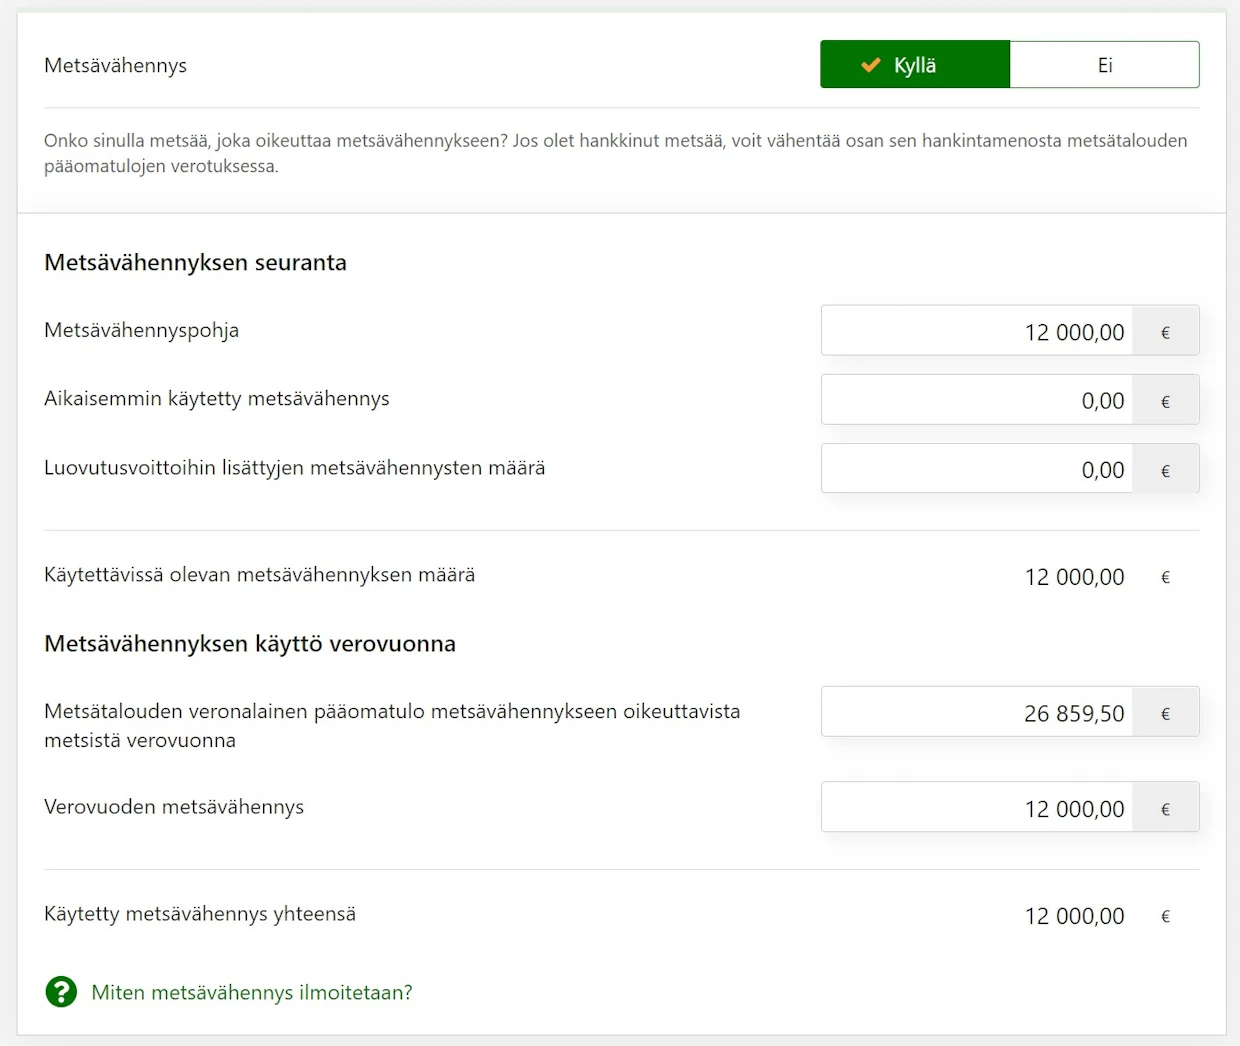
Sähköisellä metsäveroilmoituslomakkeella metsävähennyksen seurantatiedot ilmoitetaan samassa kohdassa kuin verovuonna käytettävän metsävähennyksen määrä.
Omaveron ilmoituksessa annetaan ensin metsävähennyksen seurantatiedot. Jos olet antanut seurantatietoja edellisenä vuonna, ne ovat lomakkeella valmiina. Esimerkkilomakkeen metsänomistajalla on metsävähennyspohjaa 12 000 euroa. Verovuoden veronalainen pääomatulo (puukauppatulot, hankintakauppatulot ja tuet, joista on vähennetty hankintatyön arvo) on 26 859,5 euroa. Tästä metsänomistaja voisi vaatia metsävähennystä enintään 60 prosenttia eli 16 115,7 euroa. Metsänomistaja käyttää koko 12 000 euron metsävähennyspohjan.
Meno- ja tuhovaraukset
Vapaaehtoiset meno- ja tuhovaraukset antavat mahdollisuuden siirtää osa verovuoden tuloista verotettavaksi myöhempinä vuosina. Ne voi tulouttaa veroilmoitukseen Tulot-kohdassa sellaisena vuonna, jona on paljon vähennettäviä menoja.
Menovaraus voi olla enintään 15 prosenttia verovuoden metsätalouden pääomatuloista, joista on vähennetty ensin verovuoden metsävähennys ja mahdollinen hankintatyön arvo.
Menovaraus on tuloutettava verotukseen neljän vuoden kuluessa (entisissä Lapin ja Oulun lääneissä kuuden vuoden kuluessa). Viimeisenä vuonna jäljellä olevat varaukset on merkittävä tuloksi, vaikka tuona vuonna ei olisi menoja.
Tuhovarauksen voi tehdä vakuutus- tai vahingonkorvauksesta. Korvaus voi olla enintään tuhoutuneen metsän uudistamiskustannusten suuruinen. Omiin veromuistiinpanoihin liitetään luotettava arvio uudistamiskustannuksista.
Tuhovaraus tuloutetaan verotuksessa sinä vuonna, kun kustannukset syntyvät. Takarajat ovat samat kuin menovarauksella.
Aiempien vuosien tulouttamattomat varaukset näkyvät valmiiksi Omaverossa. Muista päivittää seurantatiedot, jos tuloutat aiempien vuosien varauksia.
Paperilomakkeella seurantatiedot ovat lomakkeen kakkossivulla kohdassa IV Tulouttamattomat varaukset. Seurantatietoihin on merkittävä aiempina vuosina tehdyt varaukset, vaikka niitä ei tulouttaisi vuonna 2024.
Huomaa, että metsäveroilmoitus on annettava, vaikka ilmoitettavana olisi pelkästään varausten ja metsävähennyksen seurantatietoja.
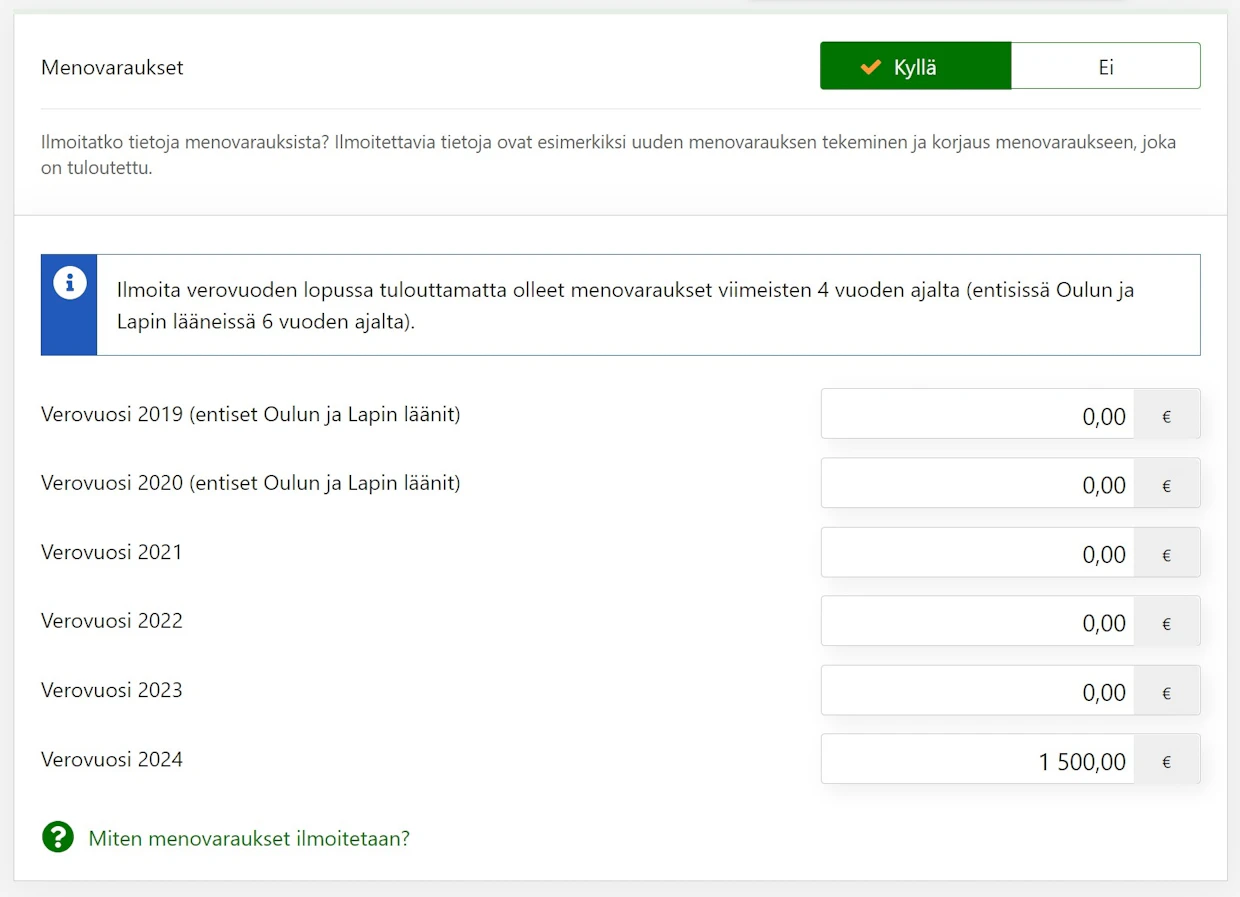
Metsänomistaja tekee vuoden 2024 metsätuloista vielä 1 500 euron menovarauksen. Menovaraus voi olla 15 prosenttia veronalaisista tuloista, joista on vähennetty metsävähennys ja hankintatyön arvo. Omaveron lomake varoittaa, jos kohtaan syöttää tätä suuremman menovarauksen.
Metsätalouden poistot
Poistoina ilmoitetaan sellaisten hyödykkeiden hankintamenot, joiden todennäköinen taloudellinen käyttöaika on yli kolme vuotta.
Näitä ovat laitteet ja koneet, metsätalouden rakennukset sekä metsäteiden rakentamis- ja perusparannusmenot ja metsäojituksen, metsäojien perkauksen ja täydennysojituksen menot.
Koneiden ja laitteiden enimmäispoisto on 25 %, rakennusten 10 % ja metsäojien ja metsäteiden 15 %.
Ensimmäisen poiston voi tehdä vasta hyödykkeen käyttöönottovuonna tai hankkeen valmistuttua. Tämä koskee myös isoja hankkeita, joiden ensimmäinen lasku voi tulla aiempana vuonna kuin hanke päättyy.
Ensimmäinen poisto tehdään hankintamenosta ja seuraavien vuosien poistot menojäännöksestä. Menojäännöksellä tarkoitetaan aiempien poistojen jälkeen jäljellä olevaa arvoa. Enintään 600 euron suuruinen menojäännös poistetaan kerralla.
Veroilmoituksessa poistot ilmoitetaan kuhunkin poistoryhmään yhteissummana, mutta omiin muistiinpanoihin on tehtävä selvitys, jossa on eritelty jokaisen hyödykkeen hankintameno, verovuonna tehty poisto ja menojäännös poiston jälkeen.
Mikäli kone on myyty pois verovuoden aikana, ei poistoa enää tehdä. Sen luovutusvoitto tai -tappio ilmoitetaan Omaverossa tai lomakkeella 9.
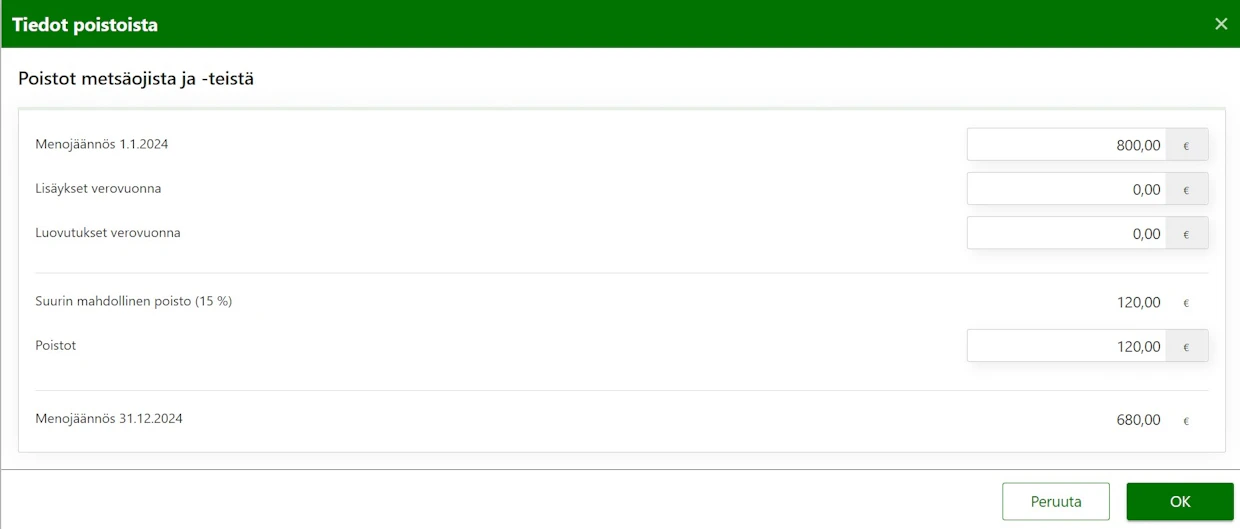
Poistoista valitaan haluttu ryhmä. Se avaa ruudun, jossa annetaan tarkemmat tiedot. Tässä on tehty poistot metsäojista ja -teistä. Sähköinen veroilmoitus laskee valmiiksi suurimman mahdollisen poiston ja menojäännöksen.
Toisesta tulolähteestä siirrettävät menot
Jos maatalouden tai elinkeinotoiminnan kuluihin sisältyy metsätalouteen liittyviä menoja, ne siirretään metsätalouden verolomakkeelle kohtaan Toisesta tulolähteestä siirrettävät menot. Tällaisia ovat esimerkiksi puun kuljetus maataloustraktorilla.
Maatalouden tai elinkeinotoiminnan menoja pienennetään vastaavan suuruisella korjauserällä.
Esimerkkejä vähennyskelpoisista menoista
– Lannoitteet ja lannoitustyö, kantokäsittely, metsäteiden perusparannus, metsäojien perkaus
– Urakoitsijoille maksetut korvaukset puunkorjuusta ja metsäajosta sekä maanmuokkauksen, metsäteiden ja -ojien kunnossapitokulut
– Kunnalta haetun maisematyöluvan hinta
– Metsäsuunnitelman teettäminen, puukaupan teettäminen, veroneuvonta ja kirjanpito
– Muut metsänhoitoyhdistysten, Metsäkeskuksen ja metsäpalveluyritysten palvelumaksut
– Työ- ja turva-asut, työjalkineet ja -käsineet, vesurit, raivausveitset, sahat, istutusvälineet ja torjunta-aineet
– Raivaussaha ja moottorisaha
– Metsätalouskäyttöön hankittu kalusto, kuten mönkijä
– Laitteiden ja koneiden polttoaineet ja teräöljy, huollot ja korjaukset
– Mönkijän tai moottorikelkan vuosikulut
– Matkat asuinpaikalta metsätilalle tarkastuskäynnille tai metsätöihin, matkat metsäalan tilaisuuksiin (esimerkiksi verokoulutukset ja metsämessut) ja asiointikäynnit esimerkiksi metsänhoitoyhdistykseen
– Metsätalouden harjoittamiseen liittyvät opintomatkat
– Metsävakuutusmaksut
– Metsätalouden harjoittamiseen liittyvät omat ja perheenjäsenen pakolliset eläke-, tapaturma- ja ryhmähenkivakuutusmaksut
– Kurssit, ammattikirjallisuus sekä ammattilehtien (esimerkiksi Aarre) tilausmaksut
– Metsänhoitoyhdistyksen jäsenmaksu
– Suomen Metsäsäätiön menekinedistämismaksu
– Metsätalouden rakennusten ja tonttien kiinteistövero
– Metsätalouden lainojen liitännäiskulut (Huom! Metsätalouden lainojen korkotiedot ilmoitetaan Omaverossa esitäytetyn veroilmoituksen yhteydessä tulonhankkimisvelan korkona tai paperilomakkeella 50B Pääomatulot ja niistä tehtävät vähennykset)
– Vieraiden henkilöiden palkkauskulut, työntekijän matka- ja ateriakulut
– Työhuonevähennys, kun metsätalous on merkittävä tulonlähde
– Metsätalouden yleiskulut, kuten toimisto-, puhelin- ja tietoliikennekulut