Metsävakuutusten ehdot ja korvaussummat vaihtelevat – ole tarkkana, että kaikki tärkeinä pitämäsi vahingot tulevat korvatuiksi
Metsävakuutus voi tuntua kalliilta varotoimelta, kunnes isompi vahinko sattuu. Metsänomistajan on hyvä pohtia, miksi ja miten omia metsiä kannattaisi vakuuttaa.Tilaajalle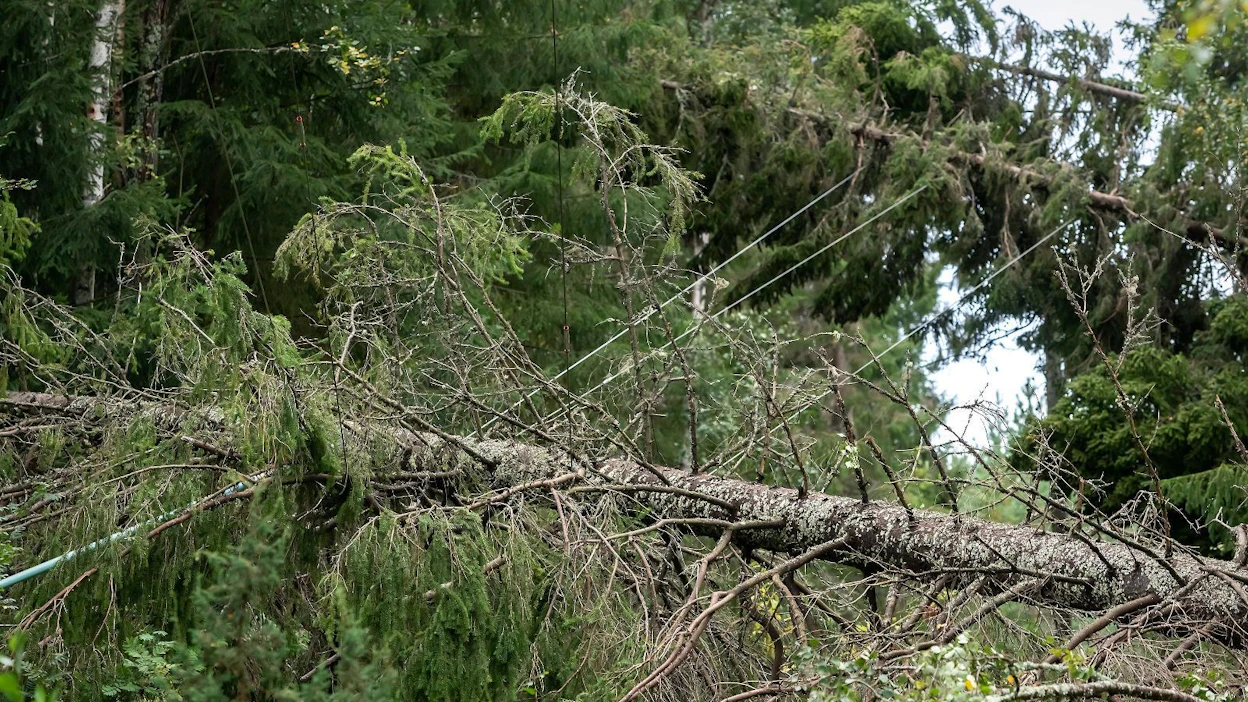 Vakuutussopimuksen pieni präntti kannattaa lukea. Korvattavan vahingon on oltava äkillinen ja ennalta arvaamaton. Myrskytuho ja metsäpalo ovat selvimpiä tällaisia tapauksia. Kuva: Johannes Tervo
On näyttöä siitä, että tuhoja aiheuttavat myrskyt ovat viime vuosina yleistyneet. Syyskuussa koettiin jo tämän vuoden toinen merkittäviä metsätuhoja aiheuttanut myräkkä. Ailaksi nimetty syysmyrsky kaatoi ja turmeli puustoa noin puolen miljoonan kuutiometrin verran.
Kesäkuussa Päivöksi ristitty myrsky nujersi metsää suunnilleen yhtä paljon. Rahassa arvioidut tappiot ovat ainakin 40 miljoonaa euroa. Korvauksiakin maksetaan miljoonia, mutta vain niille omistajille, joiden metsät on vakuutettu. Noin puolet maamme yksityismetsistä on vailla vakuutusturvaa.
Laajojen myrskyvahinkojen jälkeen kiinnostus metsien vakuuttamiseen kasvaa. Jopa 80 prosenttia vakuutuskorvauksista onkin maksettu myrskytuhojen takia. Tykkylumen aiheuttamat vahingot ja metsäpalojen seuraukset ovat myrskytuhojen jälkeen seuraavaksi suurimmat korvauskustannusten aiheuttajat.
Metsiä voi vakuutuksilla turvata myös hyönteistuhojen tai myyrävahinkojen varalta. Sen sijaan paikoin hyvinkin mittavia hirvituhoja vakuutukset eivät kata. Tämä on metsänomistajien kannalta harmillista, sillä valtion varoista korvataan vain pieni osa hirvien taimikoille tuottamista vahingoista.
Kustannukset kipuavat
Vakuutuksen ottaminen ei välttämättä ensimmäisenä tule mieleen uudelle metsänomistajalle. Vakuutuksen ottamista ei kuitenkaan kannata lykätä ainakaan hinnan takia, sillä kustannukseen voi itse vaikuttaa.
Laajakin metsävakuutus pysyy kohtuullisen hintaisena, kun omavastuuosuutta nostetaan korkeammaksi. Kannattaa etukäteen miettiä, miten ison vahingon oma talous kestää, ja mitoittaa korvattavan vahingon alaraja sen mukaan.
Toinen alentavasti vakuutuksen hintaan vaikuttava tekijä on kuutiometrikohtainen korvaussumma. Taimikoissa ja nuorissa metsissä vahinkotapauksessa maksettava korvaus kuutiometriltä voi perustellusti olla alhaisempi kuin päätehakkuuikää lähestyvissä puustoissa.
Oma kokemus tähän asti on ollut se, että vuosittaiset metsävakuutusmaksut ja vakuutusten korvaussummat ovat pitkällä aikavälillä lähes tasapainossa. Maksut menevät säännöllisesti ja korvaukset tulevat vahinkojen tahdissa.
Onneksi vahinkotapahtumia ei ole ollut sentään joka vuosi. Tähän mennessä korvattavaa on tullut vanhaan kuusikkoon osuneen myrskyn ja harvennettuun männikköön sattuneiden tykkytuhojen takia.
Vakuutusten hinnat kipuavat vuosi vuodelta ylöspäin. Osasyynä on yleinen kustannuskehitys, mutta ratkaisevampi on vahinkoindeksi, jonka Luonnonvarakeskus laskee metsissä raportoitujen tuhojen perusteella. Käytännössä kaikki metsänsä vakuuttaneet osallistuvat yhdessä korvauskustannuksiin. Muiden vakuutusten tuotoilla ei metsävakuutusten korvauksia makseta.
Tarkkana valinnassa
Jokaisen metsänomistajan kannattaa pitää silmällä, mitä hänen metsissään tapahtuu. Vakuutetuilla tiloilla voi tällä tavalla saada enemmän vastinetta maksuilleen. Vahinkoja ei kannata jättää ilmoittamatta epähuomiossa.
Myrskyt tulevat aina yllättäen, ja metsäpalo on vielä suurempi yllätys. Silmällä pidettäviä asioita ovat erityisesti taimituhot, joita on syytä seurata erityisesti pahoina myyrävuosina. Näitä tulee melko säännöllisin väliajoin ja tuhot voivat olla hyvinkin mittavia.
Laaja metsävakuutus maksaa nyt yhtiöstä ja korvaustasosta riippuen keskimäärin 6–8 euroa hehtaarilta. Suppeammat ovat luonnollisesti edullisempia, mutta ne eivät yleensä korvaa esimerkiksi hyönteistuhoja. Etelässä kirjanpainajat ovat yhä vakavampi uhka kuusikoille.
Yhtiöiden vakuutusten ehdot ja korvaussummat vaihtelevat. Yhden yhtiön laaja metsävakuutus ei välttämättä sisällä likimainkaan samoja vahinkotapahtumia kuin toisen yrityksen vastaava.
Metsänomistajan on itse oltava tarkkana, että kaikki hänen tärkeinä pitämänsä vahingot tulevat korvatuiksi.
Vahingot arvioitava
Vakuutussopimukset ovat tunnettuja siitä, että niihin kuuluu pitkä pienellä tekstillä varustettu liite. Pienikin präntti kannattaa lukea, sillä siinä voi olla tärkeitä vakuutusten vertailua palvelevia yksityiskohtia.
Korvattavan vahingon on oltava äkillinen ja ennalta arvaamaton. Myrskytuho ja metsäpalo ovat selvimpiä tällaisia tapauksia. Esimerkiksi vanhoja kuusikoita vaivaavan juurikäävän leviämistä ei korvata, sillä sen tuho etenee vähitellen.
Aivan pienten vahinkojen varalta metsävakuutus ei ole paras vaihtoehto. Tonttien ja pihojen puustolle on olemassa muita vakuutustapoja. Metsävakuutuksessa edellytetään yleensä vähintään puolen hehtaarin vahinkoala tai ehdoissa määritelty kuutiometrimäärä menetettyä puuta.
Korvausten saaminen vaatii vahinkojen arviointia, ja senkin suhteen vakuutusyhtiöillä on erilaisia käytäntöjä. Metsänhoitoyhdistyksen arvio pätee lähes aina. Osa yhtiöistä hyväksyy puut korjaavan yrityksen toimittaman mittaustodistuksen, jossa vahingoittuneen puun määrä on eritelty.
Artikkeli on julkaistu Aarteessa 10/2020.
Metsäpalvelu
Miltä metsäsi näyttää euroissa? Katso puun hinta alueittain ja hintojen kehitys koko Suomessa.

- Osaston luetuimmat
