Metsätilan sukupolvenvaihdos kannattaa suunnitella hyvissä ajoin ennen eläkeikää
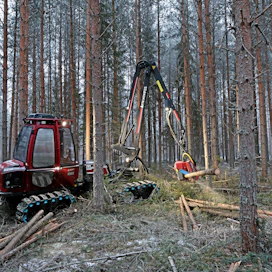
Asiantuntija muistuttaa, että sukupolvenvaihdoksen tavoitteena on koko suvun kannalta oikeudenmukainen ja toimiva ratkaisu. Verotuksen optimointi on vain yksi osa kokonaisuudesta.Tilaajalle Jos metsätilalla on runsaasti hakkuumahdollisuuksia, kauppa tai lahjanluonteinen kauppa on usein kannattava vaihtoehto. Kuva: Maria Miklas
Metsän sukupolvenvaihdoksessa metsätila pyritään siirtämään eteenpäin niin, että metsätalous pysyy kannattavana sukupolvien yli.
Elinaikana suunnitellussa omaisuuden siirrossa asioihin voi vaikuttaa enemmän kuin silloin, jos omaisuus jaetaan perintönä perintökaaren mukaan. Verotusta voi optimoida ja metsätilan ohjata eteenpäin yhtenäisenä metsästä kiinnostuneelle. Sukupolvenvaihdoksen toteutuksessa pystyy ottamaan huomioon sekä luopujan että jatkajan taloudellisen tilanteen ja resurssit.
Länsi-Suomen Metsätilat Oy:n toimitusjohtaja Jukka Pusa neuvoo, että sukupolvenvaihdoksen suunnitteluun kannattaa varata riittävästi aikaa.
Metsänomistajan on parasta miettiä asiat läpi jo ennen eläkeikää, sillä terveyssyistä osa meistä ei siihen elämän loppuvaiheessa enää pysty.
Jukka Pusa muistuttaa, että tavoitteena on koko suvun kannalta oikeudenmukainen ja toimiva ratkaisu, jossa verotuksen optimointi on vain yksi osa kokonaisuudesta.
Useita oikeustoimia
Tapoja toteuttaa sukupolvenvaihdos on erilaisia, ja ne vaikuttavat eri tavoin luopujan ja jatkajan talouteen.
”Yleensä on viisasta ottaa asiantuntija mukaan suunnittelemaan sukupolvenvaihdosta.”
Aluksi kannattaa selvittää sekin, ovatko perilliset ylipäätään kiinnostuneita metsänomistuksesta.
”Jos metsät siirtää eteenpäin vasta päälle 80-vuotiaana, voi jopa jättää seuraavan sukupolven välistä pois ja etsiä jatkajaa täysi-ikäisistä lapsenlapsista”, sanoo Pusa. Muuten maksetaan ehkä melko pian uudet verot metsän siirtyessä taas eteenpäin.
Taloudellisesti järkevin ja kaikkien osapuolten kannalta toimivin ratkaisu saattaa vaatia useita eri oikeustoimia. Esimerkiksi jatkaja voi ostaa metsän kaupalla, muille perillisille siirretään omaisuutta lahjana, ja lopuksi ohjataan perinnönjakoa testamenttimääräysten avulla.
Ammattilainen, joka tuntee lahja- ja perintöverotusta ja sukupolvenvaihdoskauppojen ehdot, auttaa laskemaan eri vaihtoehtojen taloudelliset vaikutukset. Kaupalla, lahjalla ja testamentilla on myös muita etuja ja rajoitteita, jotka vaikuttavat keinojen valintaan.
Kauppa vai lahja?
Jos metsätilalla on runsaasti hakkuumahdollisuuksia, kauppa tai lahjanluonteinen kauppa on usein kannattava vaihtoehto. Silloin jatkaja saa 60 prosenttia tilan hankintamenosta metsävähennysoikeutta, jota voi käyttää vähentämään metsätalouden tuloista maksettavaa pääomatuloveroa. Puunmyyntituloista jää silloin enemmän rahaa käteen.
Mikäli metsätilalla on paljon käyttämätöntä metsävähennysoikeutta, tilanne voi olla toinen. Käyttämätön metsävähennysoikeus siirtyy seuraavalle omistajalle, kun tila annetaan vastikkeetta eli lahjana. Vastaavasti metsävähennysoikeudesta on vain vähän hyötyä silloin, kun tilan metsät ovat taimikkovaltaisia ja hakkuutuloja on luvassa vasta vuosikymmenten päästä.
Tilakaupan rahoitus voi huolestuttaa jatkajaa, mutta Pusa muistuttaa, että maksutaakkaa voi keventää luopujan antamalla pitkällä, nollakorkoisella lainalla. Lainaa voi lyhentää silloin, kun tilalta saa hakkuutuloja.
Lähisukulaisten välisissä sukupolvenvaihdoskaupoissa ei tarvitse maksaa luovutusvoittoveroa, kun luopuja on omistanut metsän vähintään kymmenen vuotta. Ja jos tilalla on metsän lisäksi myös viljeltyä peltoa, sukupolvenvaihdoksen veroedut ovat vielä hieman suuremmat.
Käyvän arvon mukaisiksi kaupoiksi katsotaan sellaiset kaupat, joissa hinta on vähintään 75 prosenttia tilan käyvästä hinnasta. Tällaisesta alihintaisesta kaupasta ei tarvitse maksaa lahjaveroa.
Lahjanluonteisessa kaupassa kauppahinta on alle 75 prosenttia käyvästä hinnasta, jolloin lahjan osuudesta maksetaan lahjavero.
Kauppa on hyvä vaihtoehto, kun luopuja tarvitsee rahaa turvatakseen omien vanhuudenpäivien taloutensa. Jos perillisiä on useita mutta metsä menee vain yhdelle, luopuja voi ohjata kaupasta saamaansa rahaa muille perillisille.
Lahja puolestaan sopii tilanteisiin, joissa luopujalla ei ole tarvetta metsäkaupan tuloille eikä jatkajalla metsävähennysoikeudelle.
Pysytään väleissä
Jos luopujapariskunnalle on kertynyt metsän lisäksi muuta varallisuutta, kuten sijoituksia ja muita kiinteistöjä, se antaa mahdollisuuden järjestää omaisuutta niin, että kaikki perilliset saavat osuutensa, vaikka metsät siirrettäisiin vain yhdelle heistä. Järjestelyissä apuna voi olla myös spv-kaupassa saatu raha.
Verotusta voi suunnitella hyvissä ajoin. Alle 5 000 euron lahjan voi antaa kolmen vuoden välein ilman lahjaveroa. Testamentin avulla voi hoitaa spv-prosessin loppuun niin, ettei makseta turhaa perintöveroa. Esimerkiksi perintöveroa peritään vasta, kun perinnön arvo on vähintään 20 000 euroa.
Testamenttimääräyksillä voi huolehtia paitsi perillisten tasapuolisesta kohtelusta myös lesken asemasta.
Jos luopuja haluaa sulkea pois saajan puolison avio-oikeuden, se onnistuu testamenttimääräyksin. Tästä voidaan määrätä myös lahjakirjassa, jos metsä siirretään lahjana.
Jukka Pusa huomauttaa, että tyypillinen ongelma on se, ettei metsätilan arvoa määritellä tarpeeksi tarkasti. Esimerkiksi summa-arvomenetelmällä tehty tila-arvio kelpaa verottajalle mutta voi antaa metsälle liian alhaisen arvon. Arvostusvirheet vaikuttavat omaisuuden jaon tasapuolisuuteen, joten seurauksena voi olla eripuraa.
Tasapuolisuutta voi joutua miettimään myös silloin, jos elinaikana annettuja lahjoja ei ole katsottu ennakkoperinnöksi. Silloin niitä ei oteta huomioon perinnönjaossa.
”Jokaisella on vain yksi suku, eikä sisarusten välejä kannata rikkoa perintöriitojen vuoksi”, Pusa varoittaa.
Vältä virheet
Sukupolvenvaihdoksen tyypillisimmät sudenkuopat liittyvät yhteisomistukseen ja elinikäisen hallintaoikeuden pidättämiseen.
"Tavallinen virhe on se, että jäädään omistamaan metsä yhdessä", Jukka Pusa sanoo.
Yhteisomistuksessa päätökset on tehtävä yksimielisesti. Jos joku vaikkapa vastustaa hakkuita, tilan taloudellinen toiminta lamaantuu.
Välejä voivat hiertää myös osakkaiden erilaiset työpanokset metsänhoidossa.
Takavuosina luopujan itsellään pitämä metsien hallintaoikeus oli tavallinen keino alentaa saajan maksamaa lahjaveroa.
Hallintaoikeutta pitää kuitenkin miettiä tarkkaan. Elinikäinen hallintaoikeus voi johtaa tilanteeseen, jossa ikääntyvä hallintaoikeuden omistaja ei ole enää oikeustoimikelpoinen.
Usein määräaikainen hallintaoikeus on parempi ja verotuksellisesti aivan kilpailukykyinen vaihtoehto.
Artikkeli on julkaistu Aarteessa 3/2022.
Metsäpalvelu
Miltä metsäsi näyttää euroissa? Katso puun hinta alueittain ja hintojen kehitys koko Suomessa.
- Osaston luetuimmat