Sahatavaran kysyntä on laskenut reippaasti ‒ Alkavatko sahat syksyllä lomauttaa?
Alhainen sahatavaran hinta yhdistettynä raaka-ainekustannusten nousuun pakottanee sahat turvautumaan tulevana syksynä lomautuksiin, ennustaa Pellervon taloustutkimuksen (PTT) metsäekonomisti Matti Valonen.Tilaajalle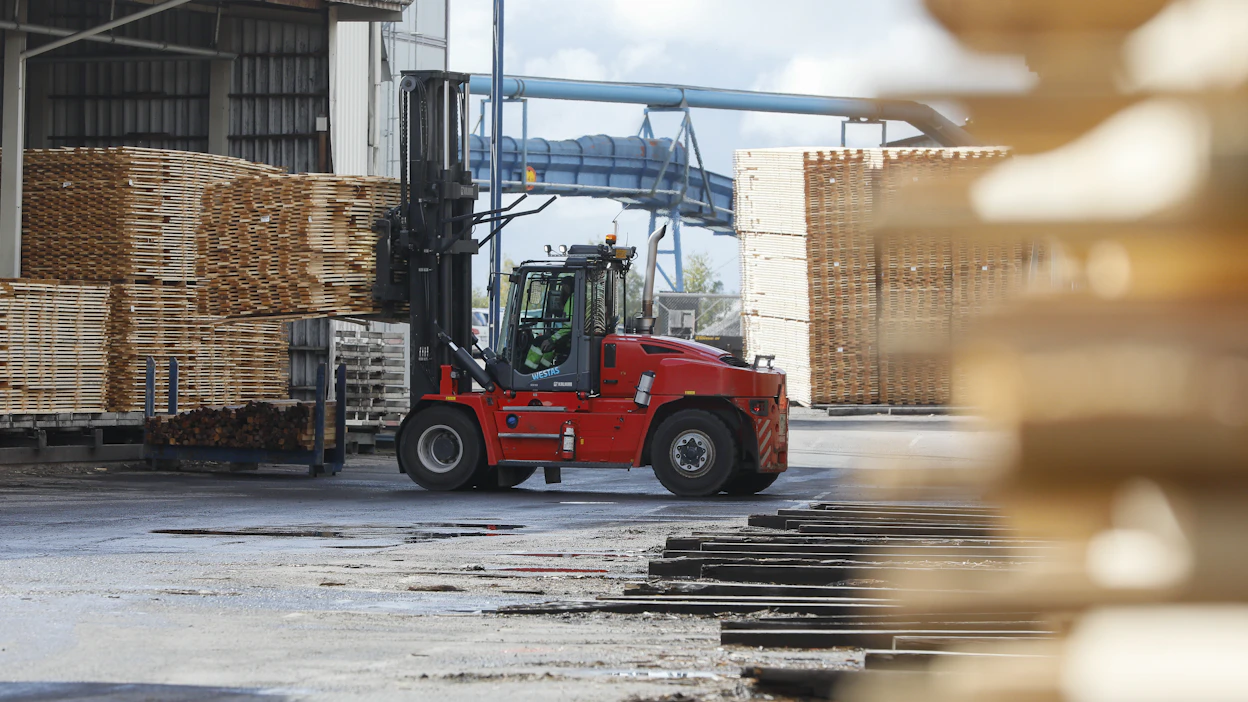 Tänä vuonna sahatavaran kysyntä jatkaa viime vuonna alkanutta laskuaan, mikä johtuu rakentamisen merkittävästä vähenemisestä. Kuva: Pasi Leino
Kuluvasta vuodesta on tulossa suomalaisille sahoille vaikea. Vaikeaksi vuoden tekevät sahatavaran reippaasti laskenut kysyntä ja kohonneet tuotantokustannukset.
Kaikeksi onneksi sahat pääsivät aloittamaan heikentyneen kysynnän ajan vuosina 2021–2022 vahvistunein tasein. Näinä vuosina sahatavaran korkeaksi ampaissut hinta ja maltillisina pysyneet tuotantokustannukset auttoivat sahat erinomaisiin tuloksiin.
Sahateollisuusyritysten kohentunut taloustilanne mahdollisti investointeja uusiin tuotantolinjoihin ja -laitoksiin. Investointien ansiosta sahojen tehokkuus on parantunut, mikä auttaa kireässä markkinatilanteessa.
Korkeuksiin ja taas alas
Sahatavaran markkinatilanteen muutos viimeksi kuluneen alle vuoden aikana on ollut raju, mutta ei ennennäkemättömän suuri.
Sahateollisuuden 1900-luvun jälkimmäisen puolikkaan historiasta pistää esiin erityisesti kaksi vastaavaa suhdannetta, joissa hinta ampaisi korkeuksiin ja putosi myöhemmin kuin kivi. Ne olivat Korean sodan jälkeinen huippusuhdanne vuonna 1953 sekä vuoden 1973 öljykriisiä edeltänyt noususuhdanne.
Suhdanteiden pohjimmaiset syyt vaihtelevat suhdanteesta toiseen, mutta suurta heilahdusta kysynnässä seuraa aina suuri heilahdus hinnassa.
Viime vuoteen päättyneen sahatavaran viimeisimmän huippusuhdanteen eli niin sanotun koronasuhdanteen aikana kysyntää kasvatti kiivaan rakentamisen lisäksi omatoimirakentamisen suosio. Sahat eivät kyenneet vastaamaan nopeaan kysynnän kasvuun, mikä johti hinnan nopeaan nousuun.
Koronasuhdanteessa sahatavaran kuukausittainen vientihinta nousi kesäkuun 2020–2022 välillä kaksinkertaiseksi. Myös vuoden 1973 öljykriisin suhdanteessa sahatavaran hinta kaksinkertaistui.
Koronasuhdanteen väistyttyä sahatavaran kuukausittainen vientihinta liki puolittui viime vuoden kesä-joulukuun välillä. Sahatavaran reaalinen hinta oli viime vuoden lopussa lähellä tasoa, josta nousu alkoi vuonna 2020. Myös öljykriisiä edeltäneen noususuhdanteen jälkeen hintataso laski voimakasta hinnannousua edeltäneisiin lukemiin.
Globaali laskusuhdanne
Sahatavaran suhdannevaihteluiden ajuri on rakentaminen. Taantumissa rakentaminen on yleensä vähentynyt ensimmäisten alojen joukossa ja voimakkaasti.
Tänä vuonna sahatavaran kysyntä jatkaa viime vuonna alkanutta laskuaan, mikä johtuu rakentamisen merkittävästä vähenemisestä. Rakentaminen on vähentynyt liki maailmanlaajuisesti pääasiassa korkojen nousun ja kuluttajien ostovoiman heikentymisen seurauksena. Sahatavaran kysyntä vähenee kaikilla Suomen sahatavaraviennin kannalta keskeisillä markkina-alueilla eli Euroopassa, Aasiassa ja Pohjois-Afrikassa.
Sahatavaran maailmanmarkkinoiden veturit ovat Yhdysvallat ja Kiina. Yhdysvalloissa rakennusaloitukset ovat laskeneet koronan aikaisesta huipusta maaliskuuta 2020 edeltäneisiin lukemiin.
Kiinassa rakennusaloitukset ovat vähentyneet vuodesta 2021 alkaen. Kiinassa lasku alkoi viranomaisten vaikeutettua rahoitusta suitsiakseen rakennuttajien velkaantumista ja siihen liittyviä ongelmia. Laskun odotetaan tasaantuvan kuluvana vuonna viranomaisten helpotettua rakennuttajien rahoitusmahdollisuuksia.
Euroopassa rakentaminen on vähentynyt kaikissa keskeisissä sahatavaran vientimaissa eli Isossa-Britanniassa, Saksassa ja Ranskassa. Euroopassa sahatavaran markkinatilanne olisi vieläkin tiukempi ilman Venäjän poissaoloa markkinoilta.
Puu on kalliimpaa
Sahatavaran kysynnän lasku johti hinnan laskuun. Alhainen sahatavaran hinta yhdistettynä eritoten raaka-ainekustannusten nousuun pakottanee sahat turvautumaan tulevana syksynä lomautuksiin. Raaka-ainekulut muodostavat puolet sahojen kustannuksista.
Markkinatilanteen kohenemista odottaessaan sahojen on järkevämpää pysäyttää saha kuin tuottaa varastoon sahatavaraa, jonka kaupaksi menosta ei voi olla varma. Lisäksi osa vanhemmista ja pienemmistä sahoista saattaa joutua lopettamaan toimintansa.
Suomessa sahateollisuus on viime vuosina investoinut runsaasti uusiin sahoihin tai sahalinjoihin. Viime vuoden lopussa Suomen itsenäisten sahojen ja metsäkonsernien yhteenlaskettu sahatavaran tuotantokapasiteetti oli PTT:n seurannan mukaan likimain 13,5 miljoonaa kuutiometriä. Luku pitää sisällään Metsä Groupin viime syksynä käynnistyneen Rauman jättisahan.
Sinnittelyä tulevaan
Tänä ja ensi vuonna Suomen sahojen tuotantokapasiteetti kohoaa investointien vuoksi vielä miljoonalla kuutiometrillä. Haastava markkinatilanne tarkoittaa sitä, että myös uusien sahojen käyntiasteet tulevat jäämään suunnitellusta.
Investointeihin satsanneet sahat ovat sikäli hyvässä asemassa, että uudet laitokset ovat aiempaa tehokkaampia ja niillä on parempi saanto kuin aiemmin. Saannolla tarkoitetaan sahatavaran määrää, joka saadaan sahatuksi kiintokuutiometristä tukkia. Kun tukista kertyy suurempi saanto, sahalla on hieman enemmän myytävää sahatavaraa, mikä tarkoittaa sitä, että viivan alle jää vähän enemmän.
Vaikka sahatavaran kysyntä on nyt alamaissa, sahatavaran tulevaisuus näyttää valoisalta. Korvaamalla energiaintensiivisempiä rakennusmateriaaleja puulla on mahdollista saavuttaa merkittäviä ilmastovaikutuksia.
Vaikeat ajat vaativat sahoilta uskoa näihin tulevaisuuden mahdollisuuksiin ja ponnisteluja vaikeuksien voittamiseen.
Artikkeli on julkaistu Aarteessa 5/2023.
Metsäpalvelu
Miltä metsäsi näyttää euroissa? Katso puun hinta alueittain ja hintojen kehitys koko Suomessa.

- Osaston luetuimmat


