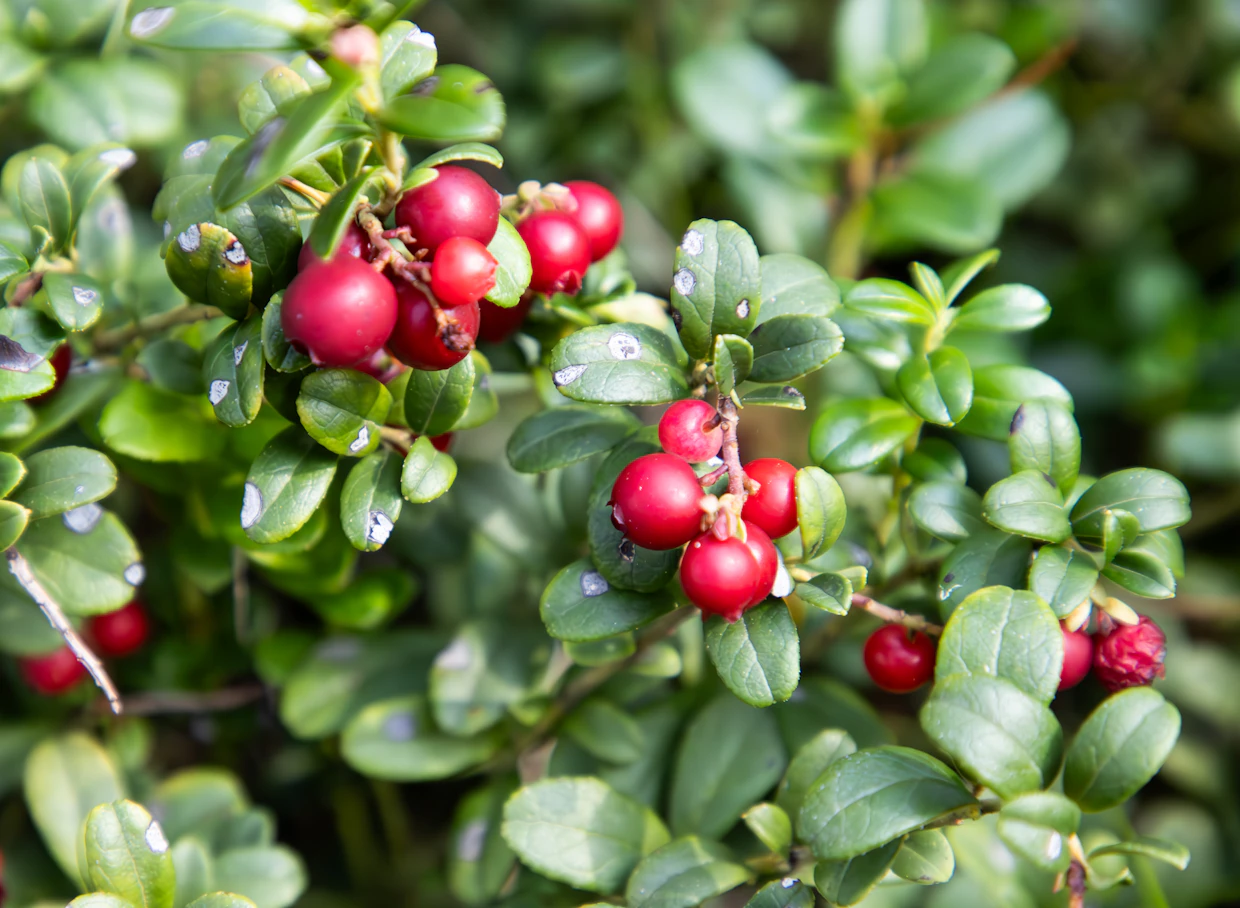
Marjojen osalta verovapaus koskee vain luonnonmarjoja. Suomessa kerätään ja myydään eniten puolukkaa. Kuva: Jaana Kankaanpää

Yksityishenkilön keräämät ja myymät luonnonmarjat ovat poimijalle pääsääntöisesti verovapaata tuloa.
Tuloverolain 89 §:n mukaan luonnonvaraisten marjojen ja sienien luovutuksesta saama tulo ei ole veronalaista tuloa, jollei tuloa ole pidettävä palkkana.
Facebookissa ja Torilla näkee ilmoituksia, joissa joku tarjoutuu keräämään marjoja tilauksesta. Tilaaminen ei tarkoita palkkaamista.
”Jos kerääjä myy luonnonvaraisia marjoja suoraan ostajalle tilauksesta, tulo on verovapaata. Verovapaus ei riipu siitä, onko myynti tapahtunut tilauksesta vai ilman tilausta, vaan siitä, että kyseessä on luonnonvarainen tuote, jonka kerääjä itse myy”, kertoo ylitarkastaja Susanna Ronkainen Verohallinnosta.
Marjat voi myydä verovapaasti kuluttajille, vähittäismyyjille tai teollisuuden ostajille. Ne voi myydä vaikkapa tienvarren levähdyspisteestä, mutta ei kiinteästä myyntipaikasta, kuten suoramyyntitorilta.
Verovapauden edellytys on, että luonnontuotteita ei jalosteta. Jalostamiseksi katsotaan esimerkiksi pakastaminen, survominen tai sienten kuivaus tai käsittely suolasieniksi.
Koska tulo on verovapaata, poimintaan liittyviä kuluja ei voi vähentää verotuksessa.
Marjat saa ainoastaan puhdistaa roskattomiksi ja laittaa rasioihin tai muihin myyntiastioihin. Monet tukkuostajat ostavat roskaista mustikkaa ja puolukkaa, jolloin marjaa voi kerätä nopeasti ja ronskisti niin paljon kuin kunto kestää.
Myyntitulon verovapaus tarkoittaa, että keruuseen liittyviä kuluja ei voi vähentää verotuksessa. Polttoainekulut, hyttyshatut ja ämpärit pitää maksaa omasta pussistaan.
Kannattaa myös huomata, että marjojen osalta verovapaus koskee vain luonnonmarjoja. Jos kauppaa pihapensaiden viinimarjoja, myyntituloa ei katsota verovapaaksi tuloksi.
Äkkiseltään luulisi, että kaikkien kynnelle kykenevien suomalaisten kannattaisi hankkia lisätuloa poimimalla ja myymällä mustikkaa ja puolukkaa. Näin ei kuitenkaan ole. Ankarimmin kohdellaan köyhimpiä eli toimeentulotuen saajia.
Poimimisesta saadut tulot otetaan huomioon perustoimeentulotuessa.
Kelan viestinnästä kerrotaan, että toimeentulotuki on viimesijainen taloudellinen tuki, joten siihen vaikuttavat kaikki tulot ja varat. Marjojen poimimisesta saadut tulot huomioidaan tulona perustoimeentulotuessa.
”Alle 18-vuotiaan vähäisiksi katsottavia tuloja ei kuitenkaan huomioida tulona perustoimeentulotuessa”, Kelasta kerrotaan.
Opintotuen tulovalvonnassa tuloina otetaan huomioon tuloverolain mukaiset veronalaiset ansio- ja pääomatulot. Tulotiedot saadaan Verohallinnolta. Itse poimittujen marjojen myynnistä saadut tulot ovat yleensä verottomia, joten niitä ei oteta opintotuessa huomioon.
”Jos Verohallinto katsoo, että kyseessä on veronalainen tulo, otetaan tulo myös opintotuen tulovalvonnassa huomioon”, Kelan asiantuntija huomauttaa.
Työnhakijana olemiseen ja mahdolliseen yrittäjyyteen liittyvät asiat kuuluvat työvoimaviranomaisen toimivaltaan. Työvoimaviranomainen antaa Kelalle työvoimapoliittisen lausunnon henkilön oikeudesta yleistukeen.
Jos työtön kerää ja myy mustikkaa, Kela katsoo sen yleensä harrastustoiminnaksi.
Tavanomaisissa tilanteissa, joissa henkilö poimii marjoja ja on samalla edelleen työttömänä työnhakijana, Kela katsoo lähtökohtaisesti mustikoiden poiminnan ja myynnin harrastustoiminnaksi.
”Tämä edellyttää, ettei kyse ole palkkatyöstä toiselle, eikä marjojen jalostamisesta”, Kelasta muistutetaan.
Tällöin marjojen myynnistä saadut tulot eivät vaikuta työttömyysetuuteen.
Jos tulot kuitenkin ovat poikkeuksellisen suuret, toiminta voidaan katsoa ansiotoiminnaksi. Tällöin tulonhankkimisvähennysten jälkeen huomioitavat myyntitulot sovitellaan yhteen työttömyysetuuden kanssa samalla tavoin kuin esimerkiksi osa-aikatyöstä saadut palkkatulot.
Kelasta kerrotaan, että jokainen tilanne arvioidaan tapauskohtaisesti, eikä laissa ole säädetty euromääräistä tulorajaa tällaisia tilanteita varten.


