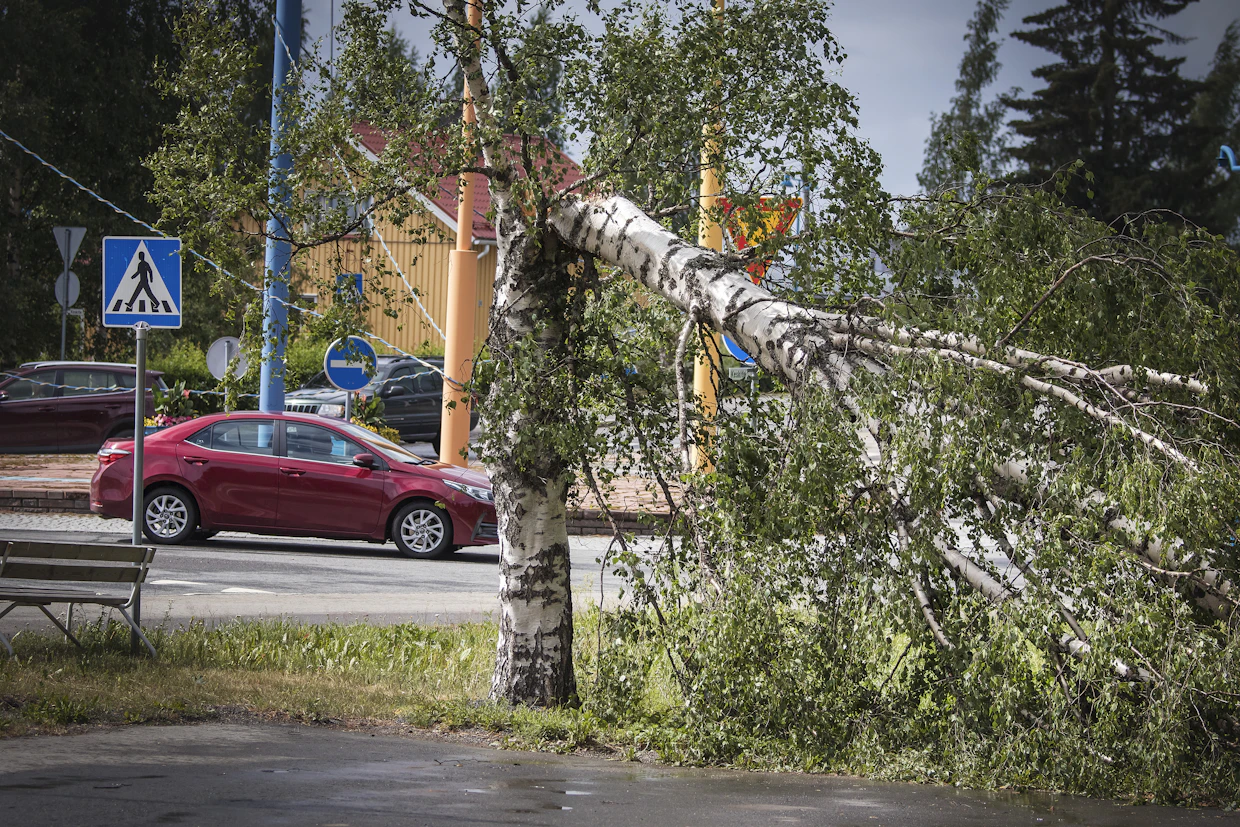
Usein laho huomataan vasta puun kaaduttua. Kuva: Lari Lievonen
Puu rojahtaa naapurin tontilta tontillesi ja huonolla onnella katon tai auton päälle.
Maalaisjärki sanoo, että naapuri korvaa mutta näin ei automaattisesti ole.
”Kiinteistönomistajan vastuu saatetaan mieltää ankarammaksi kuin se todellisuudessa on”, sanoo jaostopäällikkö Jussi Korpelainen vakuutus- ja rahoitusneuvonta Finestä.
Hän sanoo, että korvausvastuun syntyminen edellyttää ”tuottamusta”.
Toisin sanoen naapurin on pitänyt omalla toiminnallaan tai törkeällä huolimattomuudellaan edesauttaa vahinkoa. Näin on esimerkiksi, jos puu on selvästi laho mutta naapuri ei suostu kaatamaan sitä.
Usein puun huono kunto selviää kuitenkin vasta sen kaaduttua.
”Voi olla vaikea todentaa, että olisiko puu pitänyt huomata kaataa. Vahingon kärsineen olisi hyvä epäselvissä tapauksessa ottaa valokuvia kaatuneesta puusta ja esittää dokumenttia, jos hän on huomauttanut puun huonosta kunnosta.”
Näin pitkälle ei tarvitse mennä, jos vakuutusasiat ovat kunnossa.
Kotivakuutuksiin lähes aina sisältyy luonnonilmiöturva, ja yleensä puu kaatuu myrskyssä. Silloin on samantekevää korvauksen saamiseksi, onko puu kaatunut omalta vai naapurin tontilta.
Vakuutuskorvauksia voidaan hakea omasta kotivakuutuksesta tai naapurin vastuuvakuutuksesta, jos tämä siihen suostuu.
Tilanne muuttuu kinkkisemmäksi, jos naapuri ei siihen suostu tai hänellä ei ole vakuutusta eikä puu ole kaatunut myrskyssä.
”Jos vakuutusehtojen edellytys myrskystä ei täyty, silloin luonnonilmiöturva ei korvaa vahinkoa. Tällöin tarvitaan ’rikkoturvan’ sisältävä vakuutus, joka kattaa äkilliset ja ennalta arvaamattomat vahingot rakenteille”, Korpelainen sanoo.
Kaikki vakuutusyhtiöt eivät välttämättä myönnä rikkovakuutuksen kaltaisia laajempia vakuutuksia varsinkaan vanhemmille taloille tai sellaisten vakuutusmaksu voi olla erittäin kallis.
Pahimmillaan tämä tarkoittaa sitä, että maksajaksi voi joutua vahingon kärsijä – vaikka puu kaatuisi toisen tontilta omalle pihalle.


