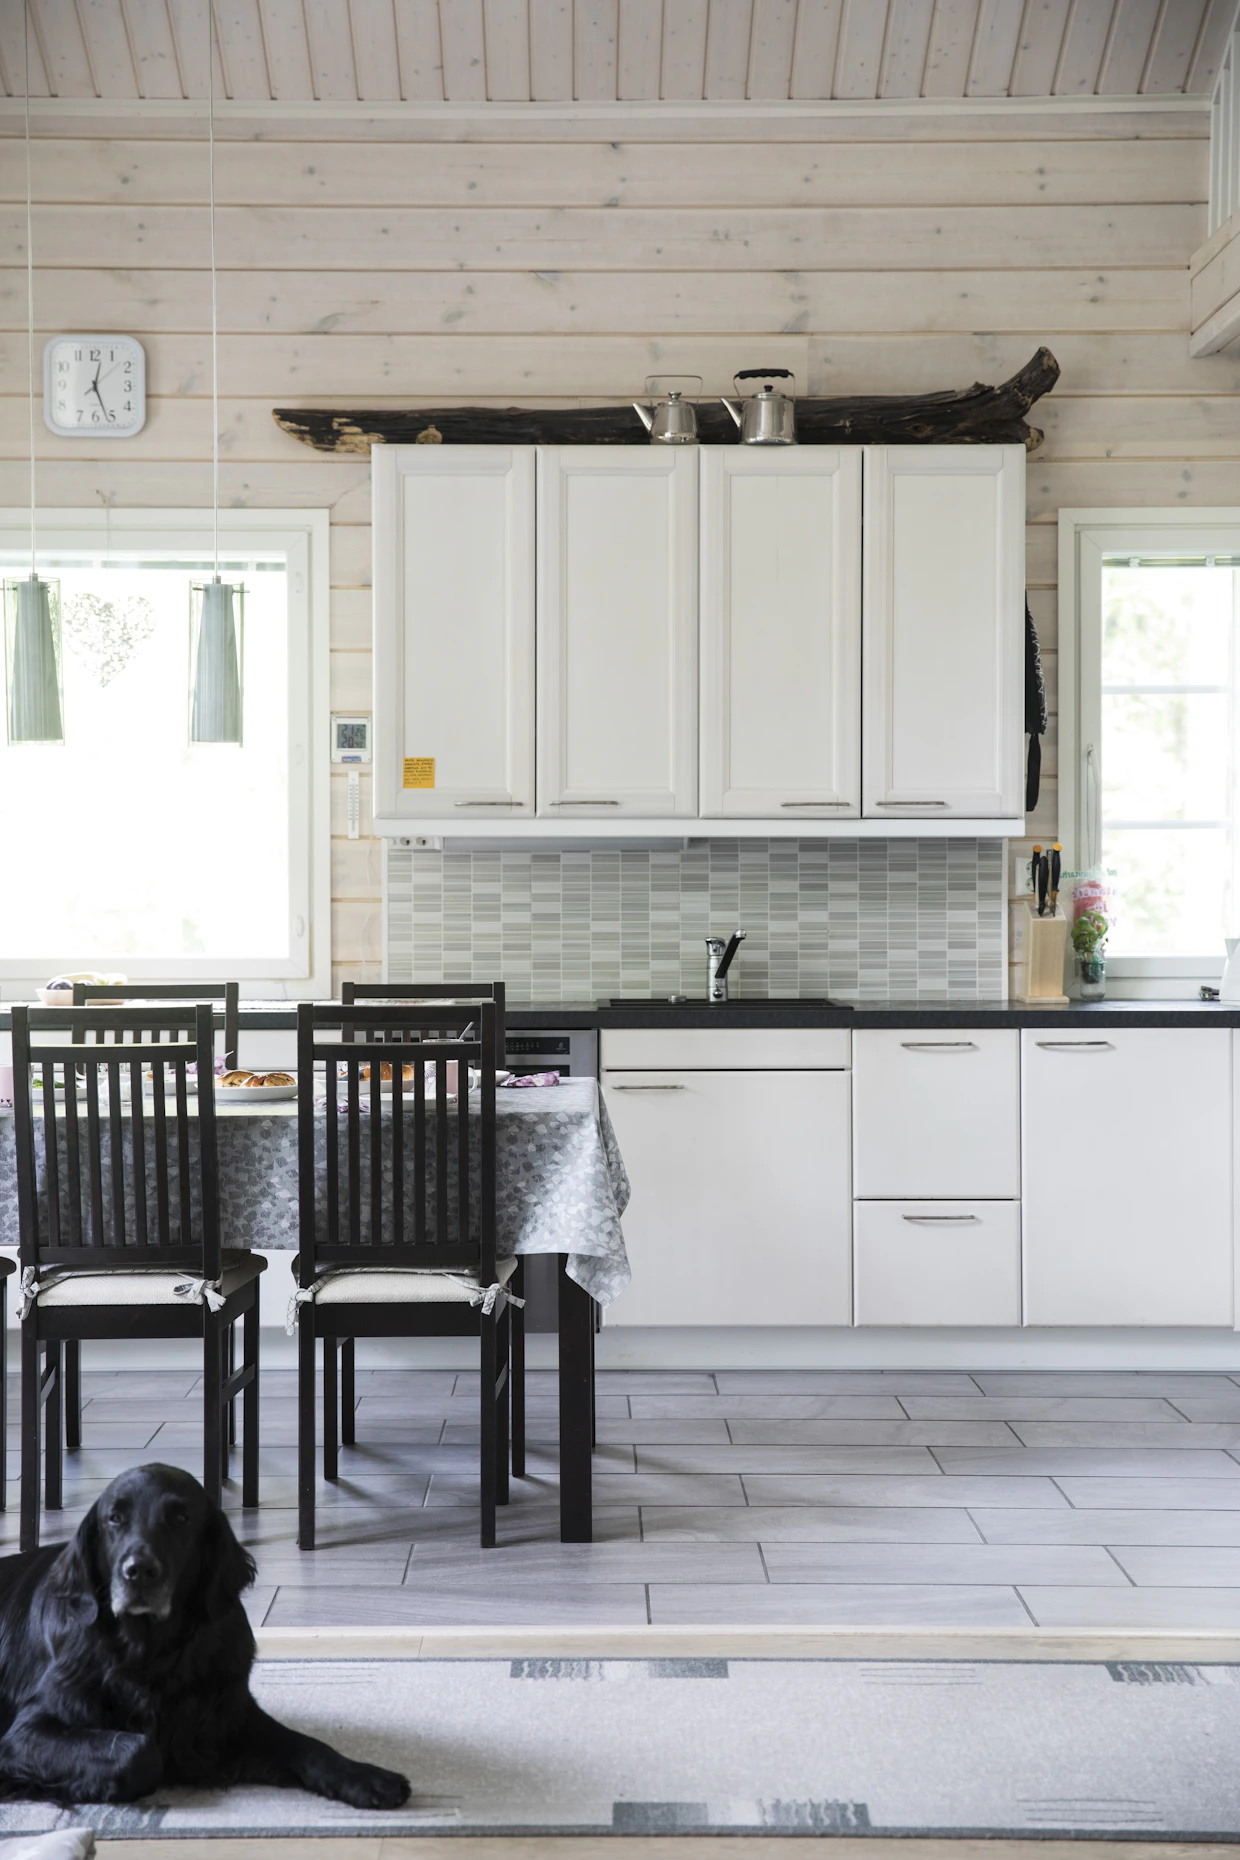
Keittiön kaappien uusiminen lasketaan vuosikorjaukseksi, joka voidaan vähentää kerralla verotusvuonna. Kuvituskuva. Kuva: Hanne Manelius

Kuka tahansa voi ryhtyä vuokraamaan mökkiään. Jokainen vuokraamisesta saatu euro on kuitenkin veronalaista tuloa, joka pitää ilmoittaa verottajalle.
Henkilökohtaisessa omistuksessa olevasta mökistä saaduista vuokratuloista maksetaan pääomaveroa.
Oma lukunsa ovat vähennykset, joita vuokratoiminnasta saa tehdä. Niiden kanssa vuokranantajan tulee olla tarkkana.
Mahdollisia vähennettäviä kuluja ovat esimerkiksi vakuutusmaksut, kiinteistövero, vuosikorjaukset, välityspalkkiot ja ilmoituskulut.
Vuosikorjauksilla tarkoitetaan kuluja, joilla kiinteistön kuntoa ylläpidetään. Loma-asunnon laajentaminen ei kuulu tähän.
”Vuosikorjauksesta on kyse esimerkiksi silloin, kun lattiamateriaali vaihdetaan vastaavan tasoiseen lattiamateriaaliin, seinät maalataan tai tapetoidaan, keittiön kaapit uusitaan, ikkunat tai ovet uusitaan tai katto uusitaan entisen tasoiseksi. Vuosikorjausmenot vähennetään vuokratulosta sinä vuonna, jona ne on maksettu”, kertoo Verohallinnon johtava veroasiantuntija Nikke Jokitie.
Se, missä määrin kulut saa vähentää, riippuu tilanteesta.
Jokitie jakaa vuokraustoiminnan verotuksen kolmeen eri ryhmään riippuen loma-asunnon käyttötarkoituksesta.
Ensimmäinen ryhmä kattaa loma-asunnot, jotka ovat pääosin omassa käytössä ja satunnaisesti vuokralla. Tässä ryhmässä kriteerit vähennyksille ovat tiukimmat.
”Vähennyskelpoisia tulonhankkimismenoja ovat ainoastaan vuokra-aikaan kohdistuvat kulut, kun loma-asuntoa vuokrataan satunnaisesti ja vähäisessä määrin”, Jokitie kertoo.
Korkeimman hallinto-oikeuden päätöksen mukaisesti kuluja ei saa vähentää siltä ajalta, jolloin mökkiä on ollut tarkoitus vuokrata, vaan ainoastaan toteutuneiden vuokrapäivien osalta.
Vuokrausaika, oma käyttö ja tyhjillään olo eritellään varauskalenterilla tai vastaavalla luotettavalla selvityksellä.
Välityspalkkiot, ilmoitukset ja muut vastaavat suoraan vuokraustoimintaan liittyvät kulut ovat kokonaan vähennyskelpoisia.
Toinen ryhmä on loma-asunnot, joita vuokrataan pääosin tulonhankkimistarkoituksessa. Tämä tarkoittaa tilannetta, jossa mökille kertyy enemmän vuokrapäiviä kuin oman käytön päiviä.
”Yksinomaan vuokrauskäytössä olevan loma-asunnon aiheuttamat kulut voi siis vähentää samoin kuin tavalliseen vuokralle annettuun asuntoon kohdistuvat kulut.”
”Jotta loma-asunnon vuokraamista pidettäisiin tulonhankkimistarkoituksessa tapahtuvana, verovelvollisen on pystyttävä käytännössä osoittamaan, miten loma-asunnon jatkuva vuokraustoiminta on järjestetty.”
”Vuokraaja voi tehdä määräaikaisen tai toistaiseksi voimassa olevan vuokravälityssopimuksen jonkin vuokra- tai majoitusvälitysliikkeen taikka muun paikallisen välityspalvelun tarjoajan kanssa. Hän voi myös itse tarjota loma-asuntoa jatkuvasti vuokralle internet-sivujen kautta tai lehti-ilmoituksilla.”
Tämän ryhmän tapauksessa kulut voidaan vähentää siltä ajalta, jolloin mökki on ollut varattavissa, eikä ainoastaan vuokrapäiviltä.
”Kun loma-asunnon pääasiallinen käyttötarkoitus on vuokraus, myös niin sanottujen vapaiden päivien aiheuttamat kulut ovat vähennyskelpoisia vuokraustoiminnan kuluja.”
Kolmas ryhmä on loma-asunnot, jotka on hankittu vain vuokrausta varten. Kiinteistön juoksevat kulut saadaan lähtökohtaisesti vähentää verotuksessa.
”Jos loma-asunto on hankittu yksinomaan vuokrauskäyttöön eli tulonhankkimiskäyttöön, sen aiheuttamat kulut ovat täysin vähennyskelpoisia. Yksinomaan vuokrauskäytössä olevan loma-asunnon aiheuttamat kulut voi siis vähentää samoin kuin tavalliseen vuokralle annettuun asuntoon kohdistuvat kulut”, Jokitie sanoo.
Vaatimuksena on, että tavanomaista omaa käyttöä kiinteistöllä ei ole lainkaan. Omistaja voi kuitenkin viettää viikonlopun vuokramökillään, jos hän tekee sen ”asiakkaana”.
Mökkiloma tulee varata ja maksaa vuokrauspalvelun kautta samoin kuin muutkin asiakkaat tekevät.
”Näkisin, että tällaisessa tilanteessa loma-asunnon kulut olisivat edelleen täysimääräisesti vähennettävissä”, Jokitie sanoo.
Kiinteistön hankintamenosta voi myös tehdä korkeintaan neljän prosentin vuosittaisia poistoja. Jos kiinteistö muodostuu sekä maapohjasta että sillä olevasta rakennuksesta, poistot kohdistuvat pelkästään rakennukseen.
”Hankintamenon voi vähentää poistona ainoastaan silloin, kun on kyse aidosta tulonhankkimistoiminnasta.”
Yrityksen kautta tapahtuvassa vuokrauksessa sovelletaan elinkeinoverotusta siinä missä muussakin liiketoiminnassa.
Omaa käyttöä mökille ei saa olla tällöin lainkaan.
Merkittävänä erona on arvonlisäverovelvollisuus. Vuokrasta peritään 14 prosentin arvonlisävero. Vastaavasti veron voi vähentää hankinnoista.
Jos toiminta on laajaa tai siihen kuuluu muita palveluita, tulkitaan tämä yleensä majoitustoiminnaksi, joka on aina arvonlisävelvollista.
Esimerkiksi maatilamatkailu lukeutuu tähän.


