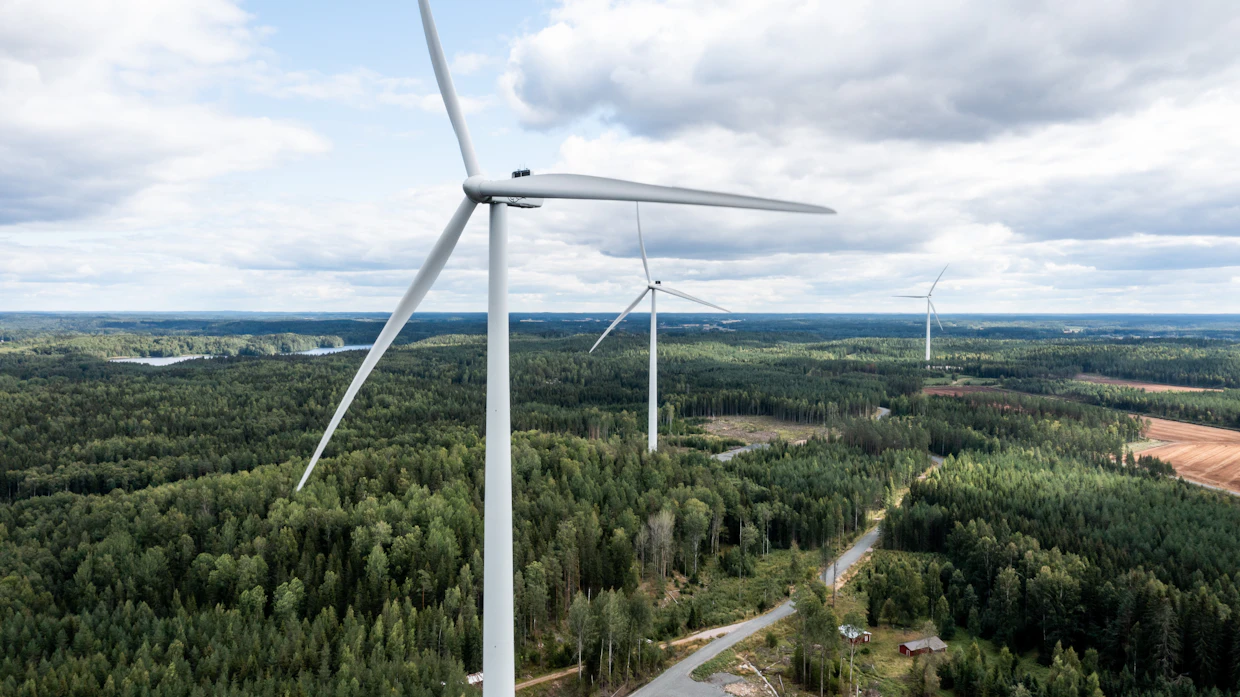
Moni metsänomistaja saa vuokratuloa tuulivoimaloiden rakennuspaikoista. Tänä keväänä vuokratulo ilmoitetaan vielä maatalouden veroilmoituksella, ensi vuonna on toisin. Kuvassa on Ilmattaren Humppila-Urjalan tuulivoimapuisto. Kuva: Ilmatar Energy Oy
Siinä missä vuoden 2024 verotukseen ei maatalouden osalle tullut suuria muutoksia, on päätöksiä alkanutta verovuotta 2025 koskien astunut voimaan vuoden vaihteesta alkaen.
Tällainen vasta vuoden päästä, vuoden 2025 veroilmoituksia laadittaessa, huomioitava asia on esimerkiksi se, että kaikki maatalous- ja metsämaasta saatavat vuokratulot ovat nyt henkilökohtaista pääomatuloa. Näin ollen kyseisiä vuokratuloja ei vuoden päästä enää ilmoiteta maatalouden veroilmoituksella, kuten vielä tänä keväänä tehdään. Sen sijaan vuokratulot ilmoitetaan henkilökohtaisella esitäytetyllä veroilmoituksella.
Muutos koskee kaikkia maa- ja metsätaloudenharjoittajia – myös yhtymiä ja kuolinpesiä. Osakeyhtiöillä maatalous- ja metsämaan vuokratulot siirtyvät maatalouden tulolähteestä elinkeinotoiminnan tuloksi.
”Muutoksella haettiin sitä, että kaikkia vuokratuloja, tulivat ne sitten maa- ja metsätaloudesta tai vaikka asunnon vuokraamisesta, kohdeltaisiin verotuksessa samalla tavalla”, kertoo lakivalmistelua seurannut Petri Koivisto Pro Agria Keskusten Liitosta.
Tämä tarkoittaa, että maanvuokrausta koskeva veroprosenttikin on jatkossa pääomatulolle määritelty 30 prosenttia, ja verotettavan pääomatulon 30 000 euroa ylittävältä osuudelta 34 prosenttia.
Häviäjinä muutoksessa ovat pienituloiset maanomistajat, kuten esimerkiksi eläkeläiset.
Sen sijaan verotus voi hieman keventyä lakimuutoksen myötä maata vuokraavilla henkilöillä, joilla on ansiotuloa. Eli esimerkiksi maatilan perineillä henkilöillä, jotka eivät kuitenkaan itse viljele maitaan vaan käyvät palkkatöissä.
”Tietysti sellaiset viljelijät, joilla on maataloustulon lisäksi maa- tai metsätalousmaan vuokratuloja ja maatalouden tulos on ollut ansiotuloa, todennäköisesti hyötyvät myös”, Koivisto toteaa muistuttaen, että hyötyjä pitää aina tarkastella tapauskohtaisesti.
Verovuodesta 2025 alkaen maa-alueiden vuokratuloja ei enää lasketa maatalouden tulokseen, jonka mukaan määräytyy yrittäjävähennys.
Sen sijaan maatalouden nettovarallisuuden laskenta säilyy ennallaan niin, että vuokralle annetut maatalousmaat ovat osa maatalouden nettovarallisuutta.
”Maatalouden nettovarallisuus vaikuttaa siihen, kuinka paljon maatalouden tuloksesta voidaan ottaa pääomatulona”, Koivisto avaa.
Koivisto kertoo, että muutoksen johdosta vuokratun pellon salaojista tehtävät poistot voidaan vuoden 2025 veroilmoituksesta alkaen tehdä vain tasapoistoina ojaston taloudellisen käyttöajan mukaan.
Maatilaan kuuluvista rakennuksista, rakennelmista ja rakennuspaikoista saadut vuokratulot säilyvät uudistuksen jälkeenkin maatalouden veronalaisina tuloina. Myös maa- tai metsätalouden kalustoon kuuluvista koneista saadut vuokratulot ovat edelleen maatalouden tuloa.
”Jos maatalouden rakennuksia vuokrataan, pitää niistä saatu tulo jatkossakin siis ilmoittaa maatalouden veroilmoituksessa. Eli tämä vuokratulo ei jatkossakaan ole automaattisesti pääomatuloa vaan verotetaan maatalouden tulona”, Koivisto muistuttaa.
Vielä verovuodelta 2024 metsänomistajan pitää ilmoittaa kaikki metsätaloudesta saadut vuokratulot maatalouden veroilmoituksella, vaikka hän ei muuten harjoittaisikaan maataloutta. Verovuodesta 2025 alkaen pelkkää metsätaloutta harjoittavien ei tarvitse siis antaa erillistä maatalouden veroilmoitusta vuokratulojen takia.
Metsänomistaja voi saada vuokratuloa esimerkiksi metsästysmaista sekä tuuli- ja aurinkovoimaloiden rakennuspaikoista.
