Vakuutusyhtiö: Kaikkea ei enää korvata – metsätuhojen lisääntyminen muuttaa ehtoja
Metsätalouden menestys vaatii vakuutusyhtiöiden mielestä yhä enemmän riskienhallintaa.Tilaajalle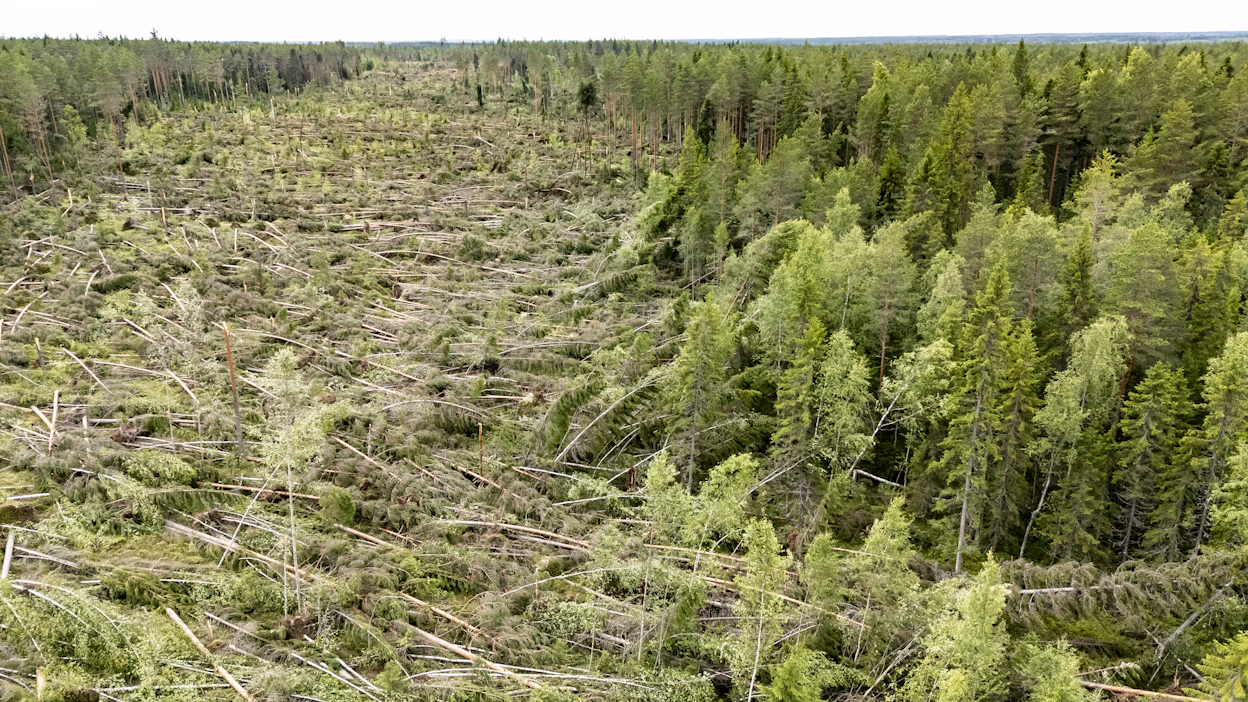 Ulla-myrskyn suihkuvirtaus kaatoi metsää 200 metrin leveydeltä ja kilometrin pituudelta Parkanon ja Ikaalisten rajalla heinäkuussa 2025. Kuva: Rami Marjamäki
Metsävakuutustenkin maailma elää hetkessä ja muuttuu sen mukana. Enää ei välttämättä korvata sitä, mitä eilen. Huomisen muutoksia voi vain arvailla.
Esimerkiksi Kaakkois-Suomessa on riskialue, jonne Pohjola-Vakuutus ei enää myönnä vakuutusta, josta korvattaisiin kirjanpainajan aiheuttama vahinko.
”Kaikki vakuutusyhtiöt pitävät silmällä hyönteistuhoja, ja niissä on havaittu pysyvä muutos”, kertoo Pohjola-Vakuutuksen tuoteasiantuntija Laura Karhu.
Pohjola on rajannut korvauksen piiristä pois myös lahottavat sienitaudit.
Vakuutusmaksuissa voi olla alueellistakin vaihtelua. Itä-Suomen metsänomistajat voivat joutua Pohjolalla maksamaan metsävakuutuksesta muuta maata enemmän.
”Kun lumituhojen riski on suurin Itä- ja Pohjois-Suomessa, metsän vakuuttaminen on siellä kyseisen turvan osalta kalliimpaa. Myös vakavia myrskytuhoja on tapahtunut menneinä vuosina näillä alueilla. Tavoitteena on pitää maksut riskejä vastaavina ja kohdistaa vakuutusmaksun korotuksia sinne, missä vahinkoja tapahtuu eniten”, Karhu perustelee.
”Ilmastonmuutoksesta ei seuraa metsätaloudelle mitään positiivista. Riskit kumoavat hyödyt.”
Hyönteistuhoja pitää nousevana trendinä myös Lähi-Tapiolan metsätalousliiketoiminnan johtava asiantuntija Marika Makkonen. Silti hyönteisten aiheuttamat vahingot ovat vielä taaperoluokkaa vakuutusyhtiöiden tilastopalkeissa, joihin satunnaiset myrskyt piirtävät tornitaloja.
Lähi-Tapiola on tilastoinut hyönteistuhoja kappaleittain viime vuosina noin viisisataa, kun myrskytuhoja oli vuonna 2022 lähes neljätuhatta ja vuonna 2025 lähes viisituhatta.
Viime vuoden Hannes-myrskyn metsille aiheuttamien vahinkojen korvausmäärä oli Lähi-Tapiolan osalta huhtikuun 2026 loppuun mennessä 3,3 miljoonaa euroa.
”Myrskykorvauksilla on myös pitkä häntä, kun omistaja voi tarkistaa metsänsä vasta seuraavana kesänä. Metsään jääneet tuhopuut todennäköisesti lisäävät hyönteisvahinkojakin”, Makkonen huomauttaa.
Fennian tuotepäällikkö Tomas Udd vahvistaa, että valtaosa korvattavista metsävahingoista johtuu myrskyistä.
”Myös runsas lumi voi toisinaan aiheuttaa paljon vahinkoja. Määrät voivat vaihdella vuosittain paljonkin sääolojen mukaan.”
Lumituhot ovat Pohjola-Vakuutuksellakin toiseksi suurin metsävakuutusten korvauserä. Huomattavasti harvemmin korvauksia maksetaan tulvista, jyrsijätuhoista, metsäpaloista ja vahingonteoista.
Metsävakuutuksissa on tyypillisesti kaksi luokkaa: palovakuutus ja laaja metsävakuutus. Pelkkä palovakuutus voi olla huonosti perusteltu metsäpalon pienen todennäköisyyden takia – tosin sattuessaan metsäpalo voi tulla kalliiksi.
”Paloriski on vain yksi metsien riskeistä. Valtaosa vahingoista johtuu myrskyistä, joten se kannattaa huomioida metsää vakuutettaessa”, Udd muistuttaa.
Pohjola-Vakuutuksen laajan metsävakuutuksen voi räätälöidä. Pakollisena siihen kuuluu turva myrskyjen varalta, ja valittavana ovat palo- ja lumivahinkoturva sekä muu turva, joka kattaa esimerkiksi hyönteis- ja tulvatuhot.
Hirvivahinkojen varalta metsiään ei voi vakuuttaa, mutta niistä voi hakea korvausta valtiolta.
”Metsävakuutus on aika halpa turva ottaen huomioon sen, millainen pääoma päätehakkuuikäiseen metsään on sitoutunut.”
Metsävakuuttamisen suuri mörkö on ilmastonmuutos.
”Ilmastonmuutoksesta ei seuraa metsätaloudelle mitään positiivista. Riskit kumoavat hyödyt moninkertaisesti. Muuttuva ilmasto kasvattaa vahinkojen todennäköisyyttä, vakavuutta ja lisää korvausmenoa”, Makkonen ennustaa.
Ilmastonmuutoksen vaikutusten uskotaan näkyvän lisääntyvinä ja entistä voimakkaampina myrskyinä. Ne voivat olla myös vaikutukseltaan suurempia, koska leutoina talvina maa ei välttämättä routaannu.
Myös metsäpalojen riski kasvaa, jos kuivuusjaksot lisääntyvät ja hellejaksot yleistyvät.
Metsätalouden menestys on vakuutusyhtiöiden mielestä yhä enemmän riskienhallintaa. Vakuuttamisen ohella metsänomistaja voi tehdä paljon itsekin: hoitaa taimikot ja harventaa metsä aikanaan sekä huolehtia puuston hyvinvoinnista muutenkin.
Esimerkiksi kirjanpainajan leviämistä on ehkäistävä.
”Vakuutusehdoissa sanotaan, että korvattavan vahingon on oltava äkillinen ja ennalta arvaamaton. Jos kirjanpainajatuho toistuisi vaikka useana vuonna peräkkäin, jossain vaiheessa se ei enää ole ennalta arvaamaton”, Laura Karhu sanoo.
Metsävakuutusten hinnat ovat ainakin osalla vakuutusyhtiöitä nousseet viime vuosina. Udd perustelee hinnankorotuksia kasvaneilla korvauskuluilla.
Yhtiöiden omien korotusten lisäksi metsävakuutuksen hinta on sidottu Luonnonvarakeskuksen vuosittain tarkistamaan metsävakuutusmaksuindeksiin.
”Joudumme tasapainoilemaan, kun haluamme, että metsät ovat vakuutettuja, mutta samalla se pitäisi pystyä tekemään kannattavasti. Metsävakuutus on lopulta aika halpa turva ottaen huomioon sen, millainen pääoma päätehakkuuikäiseen metsään on sitoutunut”, Karhu huomauttaa.
Hänen mukaansa Suomessa metsävakuutuksella saa kansainvälisesti vertaillen kattavan turvan metsille. ”Ja se on meille ylpeyden aihe.”
Siitä, kuinka suurella osalla yksityisistä metsänomistajista on jonkinlainen metsävakuutus, ei vaikuta olevan tietoa. Yleiset arviot liikkuvat 50 prosentin tienoilla.
Artikkelin aiheetMetsäpalvelu
Miltä metsäsi näyttää euroissa? Katso puun hinta alueittain ja hintojen kehitys koko Suomessa.

- Osaston luetuimmat


