Mitä muita vakuutuksia metsänomistajan kannattaisi harkita kuin metsävakuutusta?
LähiTapiolan muutama vuosi sitten tekemän kyselyn mukaan vain noin puolet Suomen yksityismetsistä on vakuutettu. Tarjolla on metsävakuutuksen lisäksi myös muuta vakuutusturvaa.Tilaajalle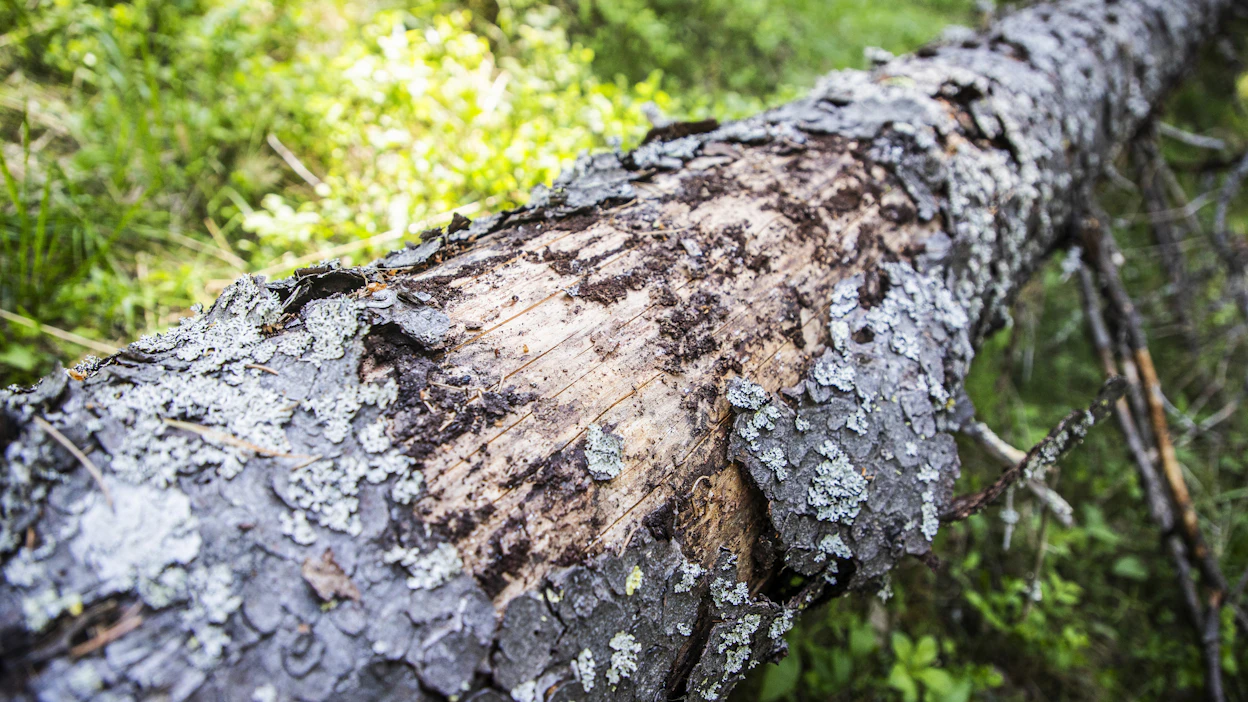 LähiTapiolasta kerrotaan, että hyönteistuhot ja niistä erityisesti kirjanpainajatuhot ovat selvästi kasvava trendi metsävakuutuskorvauksissa. Kuva: Sanne Katainen
Millaisia vakuutuksia metsää omistava kotitalous tarvitsee? Ainakin metsävakuutuksen, jos kysyy vakuutusyhtiöiltä.
Pohjola Vakuutuksen omaisuusvakuuttamisen tuoteasiantuntija Hannu Partanen muistuttaa metsäomaisuuden riskien olevan sellaisia, joihin asiakas ei omalla toiminnallaan välttämättä pysty vaikuttamaan. Siksi metsävakuutus on vakuutusyhtiön mielestä hyvä keino riskien hallintaan.
Lähes 80 prosenttia Pohjolan korvaamista metsävahingoista johtuu myrskyistä. Kohdalle sattuessaan myrsky tai syöksyvirtaus saattaa aiheuttaa metsässä mittavat vahingot, vaikka metsää olisi hoidettu kuinka hyvin.
”Suuret myrskyt ovat aiheuttaneet valtakunnanlaajuisia metsätuhoja. Paljon tulee myös paikallisia tuhoja esimerkiksi yksittäisistä syöksyvirtauksista”, Partanen toteaa.
Pohjoisessa lumituhoja
Partasen mukaan myrskytuhojen osuus Pohjolan maksamista korvauksista on vuosittain 70–80 prosenttia. Seuraavaksi eniten vakuutuksella korvattavia metsätuhoja aiheuttavat lumi ja hyönteiset.
”Pohjoisessa Suomessa korostuvat lumivahingot. Kun mennään etelään, erityisesti Kaakkois-Suomeen, korostuvat hyönteistuhot, ennen kaikkea kirjanpainajatuhot.”
Partasen mukaan alueelliset erityispiirteet vaikuttavat merkittävästi tuhoriskeihin. Jos metsä on Pohjois-Suomessa ja sijaitsee vaaran huipulla yli 180 metrin korkeudessa merenpinnan tasosta, lumivahinkojen riski on huomattavasti suurempi.
”Myrskyvahingon riski korostuu kaikkialla Suomessa, jos viereisessä metsässä on juuri tehty avohakkuu, jolloin oma metsä on alttiina tuulille.”
Verovinkki
Metsävakuutusmaksut ovat metsänomistajalle verovähennyskelpoisia vuosimenoja.
Isoja korvaussummia
Suomessa metsävakuuttamisessa on kaksi suurta toimijaa, Pohjola Vakuutus ja LähiTapiola. Myös LähiTapiola korvaa eniten myrskytuhoja.
LähiTapiolan metsätalousliiketoiminnan johtava asiantuntija Marika Makkonen kertoo, että hyönteistuhot ja niistä erityisesti kirjanpainajatuhot ovat selvästi kasvava trendi metsävakuutuskorvauksissa.
”Puhutaan isoista korvaussummista melko pienilläkin pinta-aloilla, koska kirjanpainajatuhot tapahtuvat usein varttuneelle kuusikolle.”
Usein koko kuusikko joudutaan hakkaamaan, kun kirjanpainajatuhot tulevat ilmi. Jos kuusikon järeytyminen on vielä kesken, järeytymisestä johtuva arvonnousu jää saamatta, ja sitä ei korvaa mikään vakuutus.
Mieluiten päätehakkuu
Yksi vaihtoehto olisi poistaa metsästä vain kaarnakuoriaisen jo tappamat puut, joista vakuutus korvaa niiden senhetkisen arvon.
”Emme kuitenkaan kannusta metsänomistajaa tekemään näin, koska tämä ei todennäköisesti estä tuhon leviämistä”, Makkonen sanoo.
”Vakuutusehtojenkin mukaan vahingon laajenemista tulisi rajoittaa, jolloin koko kuvio kannattaa hakata kerralla eli myös ne terveet puut.”
Vakuutusyhtiö voi maksaa korvaukset hakkuutodistuksen tai asiantuntijan lausunnon perusteella.
”Käytämme usein paikallisen metsänhoitoyhdistyksen asiantuntijan arviota korvauspäätöksissä.”
Räätälöity vakuutus
Sekä LähiTapiolassa että Pohjolassa on mahdollista räätälöidä metsävakuutus omien tarpeiden mukaiseksi.
”Jos ei ole omassa metsässä esimerkiksi eläintuhoriskiä, siitä ei tarvitse myöskään maksaa”, Makkonen sanoo.
Hän muistuttaa, että metsävakuutus ei ole niin kallis kuin jotkut kuvittelevat. ”Vakuutusmaksuun voi vaikuttaa muun muassa omavastuun suuruudella.”
Makkosen mukaan LähiTapiolan metsävakuutusten vuosihinnat alkavat muutamasta eurosta per hehtaari ja ovat korkeintaan muutamia kymppejä hehtaarilta vuodessa.
Pohjola Vakuutuksen Partanen neuvoo, että omavastuu voisi olla satasten sijaan tuhansia euroja, jolloin vakuutusmaksu on huomattavasti pienempi.
”Metsäomaisuus on sen luonteista, että pieniä tuhoja sattuu aina. Mutta jos sattuu isompi tuho, menetykset ovat usein suuria, ja silloin tuhansien eurojenkin omavastuu on suhteessa pieni.”
Avuksi perillisille
Molemmat vakuutusyhtiöt kannustavat metsänomistajia harkitsemaan myös henkivakuutuksen hyödyntämistä osana perintösuunnittelua.
Jos metsää ei ole siirretty metsänomistajan kuollessa vielä seuraavalle sukupolvelle, perilliset joutuvat maksamaan veroa perimästään metsätilasta.
Jotta perintöverot saadaan maksettua, kiireessä joudutaan joskus hakkaamaan aukoksi metsä, joka ei olisi vielä päätehakkuukypsä. Henkivakuutus voi auttaa välttämään tämän tilanteen.
Henkivakuutuksessa metsänomistaja voi nimetä vakuutuskorvauksen saajat ja sen, minkä verran kukin heistä saa korvauksesta.
Jos metsänomistaja on testamentissaan määrännyt metsätilansa yhdelle lapsista, hän voi halutessaan osoittaa myös henkivakuutuskorvauksen kyseiselle perilliselle. Muut jälkeläiset voivat saada testamentin kautta omaisuutta, joka on helpommin muutettavissa rahaksi perintöverojen maksamista varten.
Se perillinen, joka saa testamentissa vaikkapa asunnon, voi maksaa perintöveron pankkilainalla. Asunto käy metsätilaa helpommin pankkilainan vakuudeksi.
Turvaksi talkoisiin
Metsänomistajan on tärkeää pitää huolta siitä, että hänellä on voimassa tapaturmavakuutus, ennen kuin hän lähtee metsään puita kaatamaan tai taimikkoa raivaamaan.
Jos kaveriksi metsätöihin tulee sukulaisia tai ystäviä, metsänomistajan tulee muistaa hankkia myös talkoovakuutus.
Mikäli metsänomistaja työllistää oman lapsensa taimikonhoitoon, hänen tulee huolehtia työnantajan pakollisista vakuutuksista kuten tapaturmavakuutuksesta.
LähiTapiola Henkiyhtiön myyntijohtaja Eeli Hulmi kannustaa harkitsemaan myös työkyvyttömyysvakuutusta.
”Työkyvyttömyys johtuu hyvin harvoin tapaturmista. Yleisin syy työkyvyttömyyteen on sairaus, jota tapaturmavakuutus ei korvaa.”
Maatiloille omansa
Maatilan omistajille on omat henkilökeskeytysvakuutuksensa. Maatilan toiminta voi keskeytyä keskeisten yrittäjien tai mahdollisten työntekijöiden tapaturman tai sairauden vuoksi.
Laaja henkilökeskeytysvakuutus vaatii terveysselvityksen. Suppea vakuutus voidaan myöntää ilman terveysselvitystä. Suppea henkilökeskeytysvakuutus sopii tilanteisiin, joissa vakuutuksen hakijalla on jo ennestään terveysongelmia.
”Tuki- ja liikuntaelinsairaudet ovat merkittävässä roolissa työkyvyttömyyden taustasyinä, mutta yhä useammin työkyvyttömyys johtuu mielenterveyden ongelmista”, Hulmi toteaa.
Vain puolet vakuutettu
LähiTapiolan muutama vuosi sitten tekemän kyselyn mukaan vain noin puolet Suomen yksityismetsistä on vakuutettu.
”Vaikka puhutaan paljon ilmastoriskeistä ja varsinkin hyönteistuhoriskeistä, niin ei se viesti oikein tavoita metsänomistajia”, toteaa Marika Makkonen LähiTapiolasta.
Yhtiön tekemän kyselyn mukaan metsänsä jättävät vakuuttamatta varsinkin pienmetsänomistajat ja toisaalta myös suuret metsänomistajat.
”Jos metsäpinta-ala on pieni, ajatellaan, että pientä metsää ei kannata vakuuttaa. Ja jos on suuret pinta-alat, ajatellaan, että riski on jo hajautettu”, Makkonen sanoo.
Artikkeli on julkaistu Aarteessa 5/2025.
Artikkelin aiheetMetsäpalvelu
Miltä metsäsi näyttää euroissa? Katso puun hinta alueittain ja hintojen kehitys koko Suomessa.

- Osaston luetuimmat