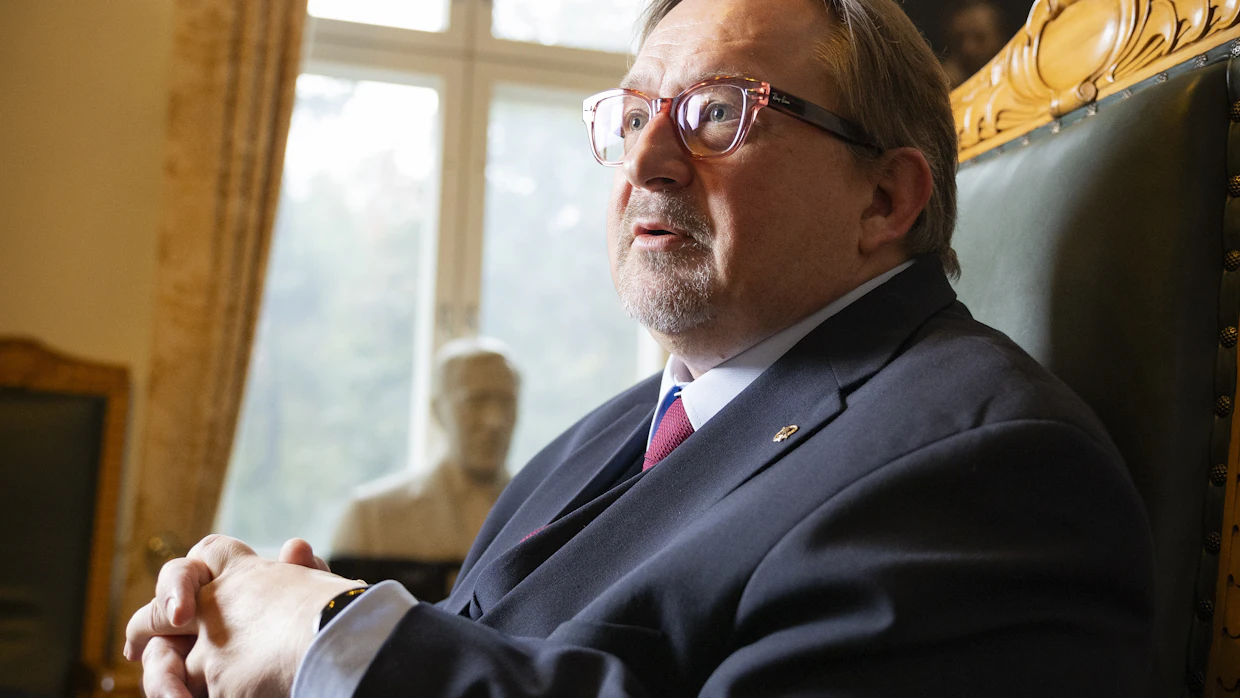
Kansanvalistustyötä säästämisestä ja sijoittamisesta: ”Suomalaisten olisi hyvä omistaa oma koti, oma pörssisalkku ja oma metsä.” Kuva: Jarkko Sirkiä
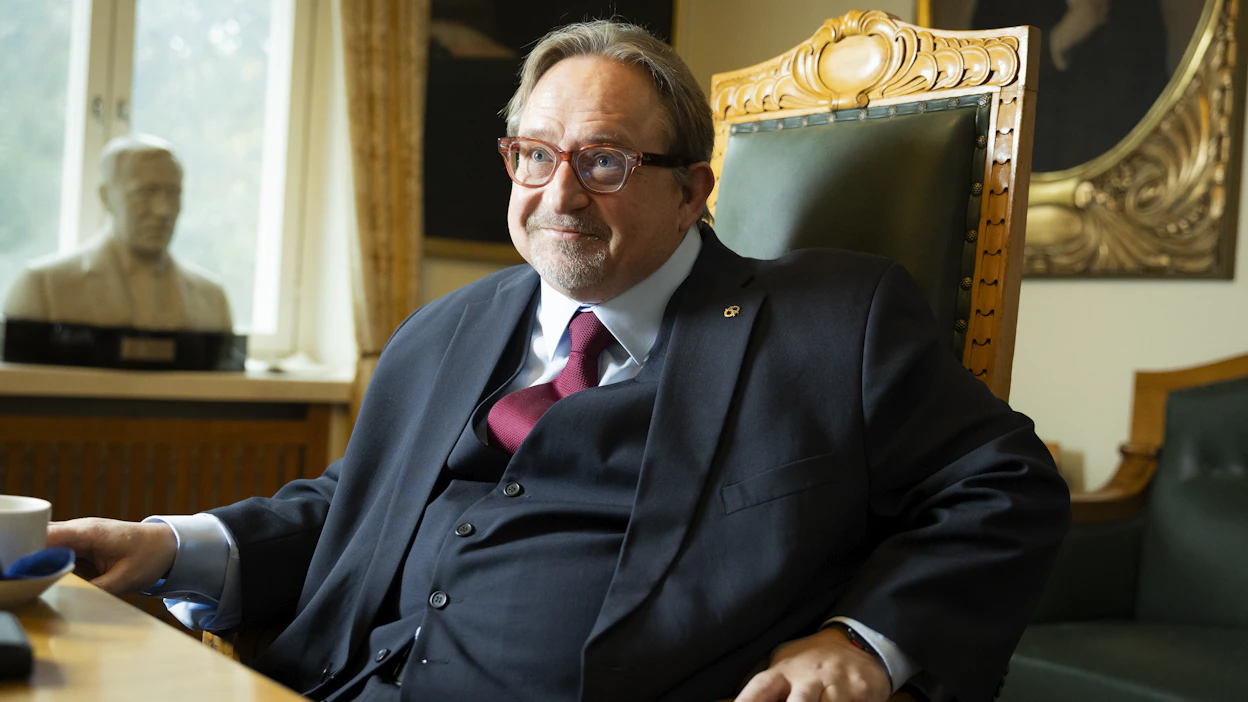
Asuntorahoitukseen erikoistuneen Hypon (Hypoteekkiyhdistys ja Asuntohypopankki) toimitusjohtaja Ari Pauna jakaa aktiivisesti näkemyksiään pikaviestipalvelu X:ssä asuntomarkkinoista, Suomen luottoluokituksesta ja korkopolitiikastakin.
Kovaa kritiikkiä saavat kasvavat asumisen tuet eritoten kaupungeissa.
Pauna puhuu ”kaupunkimaataloudesta” tukineen:
”Jos arvostelee maatalouden ja metsätalouden tukia, pitää yhtä kriittisesti arvioida myös kaupungistumista ja vuokra-asumisen sekä omistusasumisen tukia. Kyllä asumistakin tuetaan, erityisesti vuokra-asumista eri tavoin.”
Kun asumisen tuet tuntuvat kasvavan vuosi vuodelta, tämä ei ole kestävää. Asumistukien arvioidaan olevan yhteensä 2,5–3 miljardia euroa vuodessa.
”Perusasian, kuten asumisen, pitäisi olla kaikkien ulottuvissa kohtuuhintaisesti eikä kasvavien tukien varassa.”
Pauna muistuttaa omistusasumisen tuissa tehtyyn suunnanmuutoksesta: korkovähennykset on jo ajettu pitkällä siirtymäajalla nollaan. Hän on esittänyt vuokra-asumisen tukien laskemista pitkällä siirtymällä myös nollaan.
”Ei voi olla niin, että kaupungistuminen ja erityisesti suurkaupungistuminen on käytännössä kasvavien tukien varassa olevaa ”kaupunkimaataloutta”.
Vuokra-asuntoliiketoiminta on jakautunut Paunan mukaan erittäin tuettuun ja tavallisen tuettuun vuokrabisnekseen. Tämä on vaikuttanut myös asuntopolitiikkaan.
”Herättäisin pohtimaan, onko kaupungistuminen taloudellisesti kestävällä pohjalla? Määrä ei korvaa laatua tässä asiassa.”
Olemme nähneet, kuinka suurten kaupunkien vuokra-asuntomarkkinoita ja uudistuotantoa on kasvatettu sijoittajavetoisesti yhtiölainoilla ja vuokra-asuntotuotannolla nopeasti ylös. Se tulee myös nopeasti alas. Asuntomarkkinoille on Paunan sanoin tuotu vuokra-asuntobisneksen myötä volatiliteettia velkavipuineen.
Korkojen nousu ja inflaatio veivät siltä pohjan. Kansainvälinen sääntely puolestaan määrittää sen, että omistusasumiseen saa pitkäaikaista ja edullista rahaa joka pankista.
”Vastavirtaan uiminen vaatii kojamon voimat”, Pauna viittaa vuokra-asuntomarkkinoiden suurtoimijaan, pörssinoteerattuun Kojamoon.
Kojamolla on kansainvälinen luottoluokitus ja rahoituslähteet myös muualla kuin Suomessa.
Entä haluavatko maahan ulkomailta muuttavat osaajat asua vuokralla ja siksi rakennetaan lisää vuokra-asuntoja? Pauna arvelee, että oletus voi olla väärä.
"Kannattaisi tutkia, ei olettaa.”
”Toimintamallissamme on vahvasti kansanvalistuspankin ajatus – J.V. Snellmanin hengessä”, Pauna viittaa Suomen Hypoteekkiyhdistyksen historian kolmanteen toimitusjohtajaan.
Snellmanin kuvan alla pankin salissa allekirjoitetaan edelleen asuntokauppapaperit, jos pankin asiakas sitä pyytää. Noin puolet asuntokaupoista on kuitenkin jo siirtynyt netissä allekirjoitettaviksi etäkaupoiksi.
Kansanvalistusta on myös säästämiseen ja sijoittamiseen kannustaminen:
”Suomalaisten olisi hyvä omistaa oma koti, oma pörssisalkku ja oma metsä. Siinä oppii, säästää, hajauttaa ja vaurastuu yli ajan.”
1860: Päätös Suomen Hypoteekkiyhdistyksen perustamisesta tehtiin Haminassa yleisen maanviljelyskokouksen yhteydessä.
Henrik Borgström nuorempi ideoi Hypoteekkiyhdistyksen Suomeen. Borgström ryhtyi kuitenkin toimitusjohtajaksi samaan aikaan perustettuun Suomen Yhdyspankkiin.
1862 Suomen ensimmäinen yksityinen obligaatiolaina.
Ensimmäisenä toimitusjohtajana konsuli Otto Reinhold Frenckell vuosina 1860–1867.
1869–1881 toimitusjohtajana senaattori J.V. Snellman.
Rahoitusneuvos Matti Inhan toimitusjohtajakautena 2002–2012 Hypo vakiinnutti asemansa Suomen ainoana asumiseen ja asuntorahoitukseen erikoistuneena pankkina.
2013– toimitusjohtajana OTK Ari Pauna, Suomen Hypoteekkiyhdistys ja AsuntoHypoPankki Oy.
MT:n haastattelussa Hypon Pauna antaa huutia vuokra-asuntotuotannon rahoittamiseen käytetyillä omistusasumiseen tarkoitetuilla taloyhtiölainoilla. Asuntosijoittajien lainoittaminen taloyhtiölainoin ja esimerkiksi lyhytvuokrausbisnes ovat tuoneet volatiliteetin omistusasumiseen.
”Olimme aikanaan luomassa asunto-osakeyhtiölainsäädäntöä Suomeen ja olimme siinä ensimmäisiä asunto-osakeyhtiöiden rahoittajia. Siksi otamme voimakkaasti kantaakin. Ei pidä pilata suomalaisen asuntosakeyhtiön hyvää kansainvälistä mainetta.”
Ari Pauna ei sekoittaisi vuokra-asuntoliiketoimintaa airbnb-lyhytvuokrauksineen ja omistusasumista samassa taloyhtiössä.
Rovaniemellä asukkaat ovat hermostuneet asuntojen lyhytvuokrauksesta. Rovaniemen kaupunki on arvioinut, että kaupungin keskustan asunnoista arviolta noin neljännes on vailla vakituista asukasta ja todennäköisesti lyhytvuokrauskäytössä.