Analyysi: Rahapolitiikan voimakas kiristäminen on päättynyt
Korko on korvausta ajasta ja odottamisesta. Mutta mikä on luonnollinen korko?Tilaajalle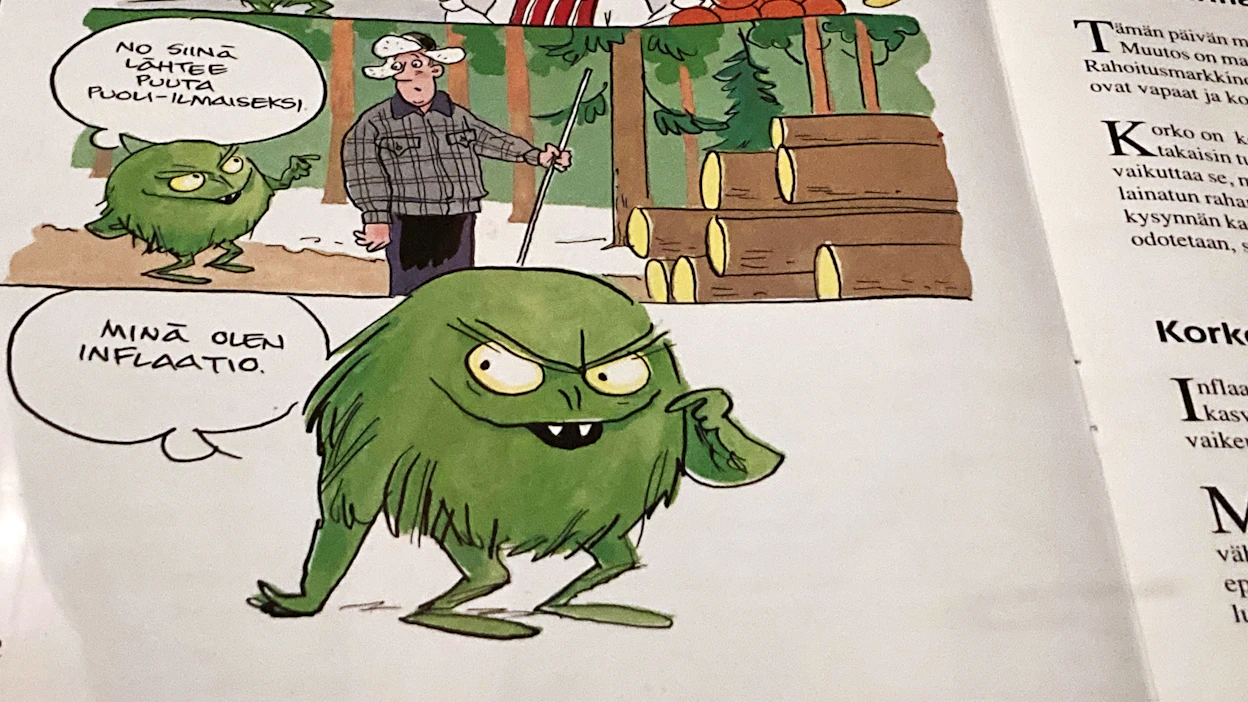 Inflaatiopeikko talttuu. Suomen Pankki julkaisi markka-aikana opasvihkosen: korkea inflaatio – korkea korko. Rahapolitiikkaa säätelevät samat tekijät yhä. Inflaatiopeikko-vihkonen oli näytteillä Suomen Pankin Rahamuseon vitriinissä muutama vuosi sitten. Kuva: Kimmo Lundén
Keskuspankit, euroalueen EKP ja Yhdysvaltain Fed, kiristivät rahapolitiikkaa ohjauskoron nostoin porras kerrallaan vain runsaan vuoden aikana. Kumpikin keskuspankki jätti lokakuun korkokokouksissaan ohjauskorot paikoilleen.
Kiihkein inflaatio on nyt vähintään taltutettu, jos ei täysin nujerrettu. Keskuspankkien ensisijainen tehtävä on hillitä rahapolitiikalla hintojen nousua.
Euroopan keskuspankki nuiji kymmenellä peräkkäisellä koronnostolla yhteensä 4,5 prosenttiyksikön korotuksen markkinakorkoihin. Tämä tuntuu jarrutuksena niin taloudessa, kaikissa omaisuusarvoissa ja ainakin Suomessa myös asuntovelallisen lainakoroissa.
”Markkinat odottavat koronlaskuja jo vuoden 2024 ensimmäisellä puoliskolla – ehkä liiankin ennakoivasti”, arvioi korkomarkkinoita työkseen seuraava Ålandsbankenin korkojohtaja Jyri Suonpää.
Korkoa pidetään rahan hintana, mutta oikeammin sanottuna korko on korvaus odottamisesta, korvaus ajasta.
Kymmenen euroa tänään on arvokkaampi kuin kymmenen euroa vaikka vuoden odottamisen jälkeen.
Markkinoilla odotukset ovat kääntyneet koronlaskujen puolelle. Odotukset keskuspankkien korkojen laskusta ovat vahvistuneet. Odotukset heijastuvat jo markkinakorkoihin.
Kireän rahapolitiikan seurauksena inflaatio laskee kautta linjan, taloudellinen toimeliaisuus hidastuu ja rahoitusolosuhteet kiristyvät.
Syyskuussa EKP kommentoi, että se uskoo nykyisen korkotason riittävän inlaatiotavoitteen – noin kaksi prosenttia – saavuttamiseen. Tauko koronnostoissa ei kuitenkaan tarkoita, etteikö EKP voisi nostaa vielä myöhemmin. Hinta–inflaatiopaineet ratkaisevat.
EKP ja Fed varovat liikoja viittilöimästä korkojen laskun suuntaan, sillä samalla hetkellä se voisi kiihdyttää uudestaan inflaation kävelystä raviin. Nostattaa kunnon härkämarkkinan pörsseihin ja kaikkiin muihinkin omaisuusarvoihin.
Lähes pysähtynyt Suomen asuntokauppakin saisi buustia, ansaittua tai ei.
Laskevat korko-odotukset näkyvät myös lyhyen koron odotuksissa. Kolmen kuukauden euribor oli tätä kirjoittaessa vähän alle neljä prosenttia, 3,96 prosenttia. Vuoden 2024 joulukuun futuurien perusteella 3 kk euribor on laskenut noin prosenttiyksikön.
Kolme vuotta eteenpäin odotukset (Forward Rate Agreement) vastaavat 2,74 prosenttia samalle lyhyelle euriborkorolle.
Yleisimmin asuntolainojen viitekorkona käytetty vuoden euribor on nyt noin neljä prosenttia ja marginaalit päälle.
Mihin korot sitten asettuvat pitkällä aikavälillä? Nollakorkoihin ei ole enää paluuta.
Neutraali tai niin sanottu luonnollinen korko on korkotaso, jossa talous on tasapainossa.
Luonnollinen korko on päätelty korko. Se liikkuu ajassa, ja heijastaa talouden keskeisiä tekijöitä. Tyypilliset vaikuttavat tekijät ovat talouskasvu, työvoiman ja tuottavuuden kasvu, teknologinen kehitys ja muun muassa pankkisääntelyn muutokset.
Julkaistujen talousennusteiden perusteella ensi vuonna Suomen talous polkee paikallaan: valtiovarainministeriö on optimistisin, bkt kasvaa 1,2 prosenttia vuonna 2024. Nordea ja OP Ryhmä veikkaavat bkt-kasvun olevan 0,0 prosenttia.
Väestön ikääntyminen painaa julkista taloutta niin Suomessa kuin muuallakin Euroopassa. Suomen suurin ikäluokka on tänään vuonna 1990 syntyneet.
Työllisyysaste on suhteellisen korkealla, työvoiman kasvu on työperäisen maahanmuuton varassa.
Tuottavuuskehitys Suomessa on ollut poikkeuksellisen vaisua. Nokian viime vuosikymmenen alamäen myötä Suomi menetti korkean teknologian tuottavia työpaikkoja. Kustannuskilpailukyky on säilynyt.
VM:n alaisen tuottavuuslautakunnan mukaan Suomeen tarvitaan lisää korkean tuottavuuden yrityksiä ja niihin lisää osaavia työntekijöitä. Tuottavuuteen voi panostaa t&k-investoinnein, osaamisen kartuttamisella koulutuksen ja oppimisen avulla ja investoinnein.
Vaikuttaako tekoälyn kehittyminen toimialoihin ja työvoiman jakautumiseen tuottavammille aloille, joissa ihmisen luovuus päihittää koneet ja ohjelmat?
- Osaston luetuimmat


