Analyysi: Talouden taantuma, äkkijarrutus, lama vai pelkkä suhdannehikka?
Miten 1990-luvun lama eroaa nykyisestä taantumasta? Entä finanssikriisistä?Tilaajalle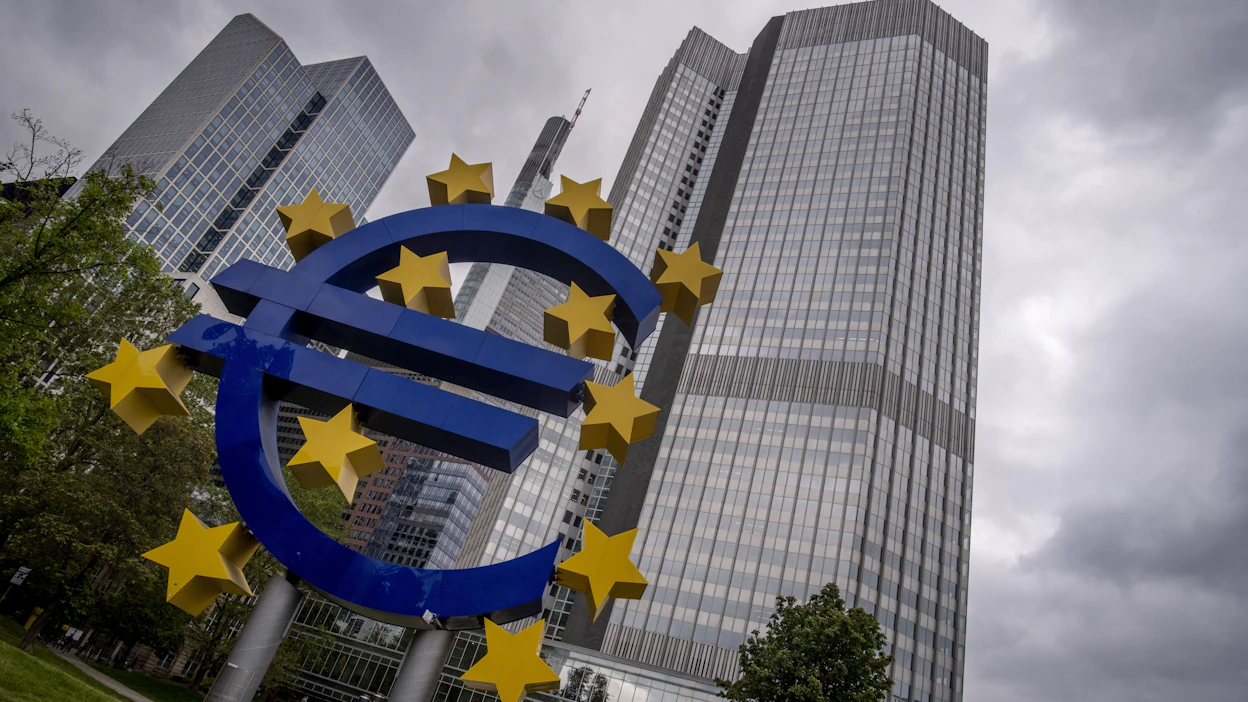 Keskuspankit ovat kiristäneet rahapolitiikkaansa ja nostaneet ohjauskorkojaan kerta toisensa jälkeen hidastaakseen inflaatiota. Korkojen nostovaiheen odotetaan päättyvän ennen pitkää. Euroopan keskuspankin keskeisin tehtävä on ylläpitää hintavakautta euroalueella. Kuva: Michael Probst / Lehtikuva
Suomen kansantalous jarruttaa nyt, muttei pysähdy, saati pakita. Sekin on Suomen taloudessa 1990-luvun markka-ajan vaikeina lamavuosina nähty ja koettu.
Myös silloin korot nousivat, työttömyys kasvoi rajusti ja konkurssiaalto vei valuuttalainoja ottaneita yrityksiä selvitystilaan.
Vakaan markan ja rahapolitiikan haaksirikko tapahtui, kun kiinteän valuuttakurssin puolustus murtui lokakuussa 1991. Markka devalvoitiin 12 prosentilla suhteessa kilpailijamaihin. Kun markka päästettiin vapaasti kellumaan valuuttamarkkinoilla vajaata vuotta myöhemmin syyskuussa 1992, markasta oli sulanut yhteensä noin 40 prosenttia.
Kiinteistöt ja asunnot menettivät arvoaan. Asuntolainan korot nousivat jopa 15 prosenttiin, kriisipankit maksoivat talletuksista tätäkin enemmän.
Erona 1990-luvun alun pankkikriisiin ja rahoitusmarkkinoiden shokkiin, rahoitushuolto toimii säntillisesti. Pankkeja on pääomitettu ja sääntelyä kiristetty.
1990-luvulla valuuttalainat muuttuivat luottotappioiksi. Rahoituslaitokset punnitsevat asiakkaidensa maksukykyä entistä tarkemmin.
Rahaa on saatavilla niin valtion tarpeisiin, yrityksille kuin kotitalouksillekin – sen hinta, korko, vain on kallistunut.
Valtio velkaantuu kuluvana vuotena lisää nettomääräisesti 11,2 miljardia euroa. Kun Valtiokonttori uusii erääntyviä lainoja uusilla, valtion bruttolainanoton tarve on yli 39 miljardia euroa.
Valtiokonttorin 23. elokuuta liikkeeseen laskeman 5-vuotisen viitelainan koko oli kolme miljardia euroa. Merkinnät ylittivät tarjotun määrän lähes kolminkertaisesti. Eli rahanlainaajia oli jonoksi asti.
Tarjoajia kansainvälisillä rahoitusmarkkinoilla oli yli 11 miljardin euron edestä ja koroksi muodostui tarjousten perusteella 2,991 prosenttia.
Valtion budjettitalous on ensi vuonna 11,5 miljardia euroa alijäämäinen, kun valtion alijäämä kasvaa verotulojen kasvun hidastuessa.
Kun vakuudet ja asiakkaan luottokelpoisuus ovat kunnossa, henkilöasiakas maksaa uudesta lainastaan noin 4–5 prosenttia.
Nollakorkojen aika on ohitse. Se tuntuu ja vaikuttaa investointipäätöksiin, asuntomarkkinoihin, rakentamiseen ja kulutuskysyntäänkin.
Rakentaminen on työvoimavaltainen toimiala. Asuntojen kysynnän ja uusien työmaiden puuttuessa erityisesti asuntorakentaminen sukeltaa.
Tilastokeskuksen tiistaina julkistama työvoimakatsaus kertoo työttömyyden olleen elokuussa edelleen suhteellisen alhainen: työttömänä oli työikäisistä 6,7 prosenttia, sama osuus kuin vuosi sitten.
Lomautukset ovat lisääntyneet, muutosneuvotteluja on käynnissä useissa yrityksissä. Avoimet työpaikat ovat vähentyneet.
Suomen teollisuus valmistaa ja vie edelleen suhdanneherkkiä investointihyödykkeitä. Korkojen ja kustannusten nousu iskee erityisesti rakentamiseen, joka vastaa valtaosasta investoinneista.
Energiateollisuuden investoinnitkin odottavat. Sähkön kysyntä on tänä vuonna alhaisempaa kuin kertaakaan 2000-luvulla. Miksi rakentaa lisäkapasiteettia, ellei ole kysyntää.
Palveluiden osuus kansantaloudessa on noussut, mutta osuus on suhteessa pienempi kuin vaikkapa Ruotsissa.
”Tämä on suhdanneluonteinen ”hikka” – kustannustason ja korkojen äkillinen nousu aiheuttaa jonkinlaisen lievän taantuman”, Kuntarahoituksen pääekonomisti Timo Vesala punnitsee taantumaa ja sen kestoa ja vaikutusta työllisyyteen.
Kuntarahoitus arvioi syksyn ennusteessaan Suomen kansantalouden supistuvan - 0,3 prosenttia tänä vuonna ja saman verran vuonna 2024. EU:n vihreän siirtymän investoinnit vauhdittavat kasvua toden teolla vasta 2025.
Lamasta tai laaja-alaisesta talouden syöksykierteestä ei tässä siis ole kyse.
Vertailu vuonna 2008 alkaneeseen globaaliin finanssikriisiin ei sekään tuo yhtymäkohtia tähän päivään. Silloin järkkyi koko globaali rahoitusjärjestelmä.
Eräät asiat eivät muutu vuosikymmenissäkään. Kansainvälisillä markkinoilla Suomi sijaitsee yhä reuna-alueella. Teollisuus on yhä suhdanneherkkää ja investointihyödykkeet valtavirtaa.
Euroalueella Suomi seuraa suhdannenousuakin hieman perässä.
Lähdekirjallisuutta: KHT Yrjö Tuokko, Tuokko Ltd: ”Taloushistoriamme synkimmät vuosikymmenet”
Kirjoittaja on MT:n toimittaja.
- Osaston luetuimmat


