Kiinteistörahastoista 10 on joutunut edelleen lykkäämään lunastuksia — "Tilanne on haasteellinen"
Rahastoja valvova Finanssivalvonta on tehnyt vuoden aikana joukon valvontatarkastuksia avoimiin kiinteistörahastoihin.Tilaajalle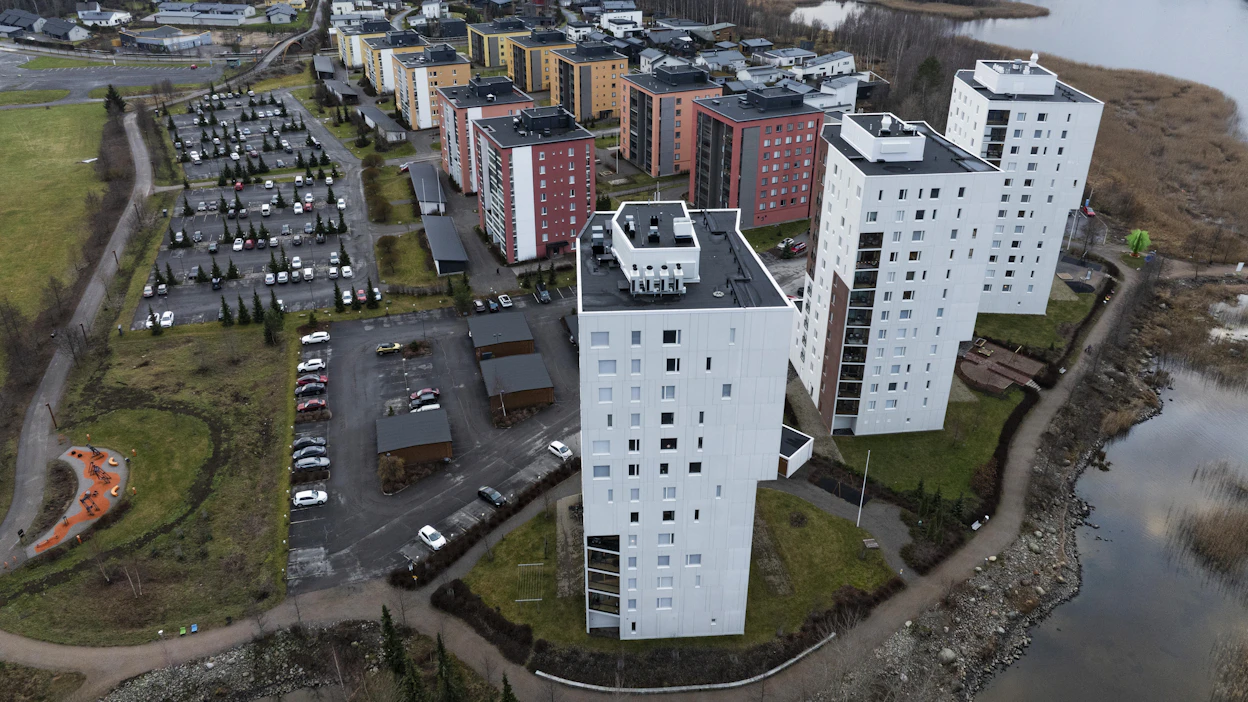 Asunto- ja kiinteistörahastojen sijoitukset on tehty tyypillisesti pääkaupunkiseudun ja maan kasvukeskusten kaupunkeihin. Kuvituskuva Jyväskylästä. Kuva: Petteri Kivimäki
”Normaalitilanteeseen verrattuna näkemyksemme on, että tilanne on haasteellinen ja jatkuu sellaisena”, esitti arvionsa kiinteistörahastoista rahastoja valvovan Finanssivalvonnan toimistopäällikkö Marko Hovi MT:lle.
Suomessa toimii 27 avointa kiinteistörahastoa ja näistä kymmenen on joutunut rajoittamaan tai lykkäämään sijoittajien rahasto-osuuksien lunastuksia.
Kiinteistörahastot ovat jo sääntöjensä perusteella tyypillisesti pitkäaikaiseen säästämiseen ja sijoittamiseen tarkoitettuja. Tyypillisesti rahasto-osuuksia pystyy nostamaan halutessaanlähtökohtaisesti kahdesti vuodessa eli osake- ja korkorahastoihin verrattuna kiinteistöihin ja asuntoihin sijoittavat rahastot ovat epälikvidempiä.
Nostorajoitteita ovat rahastoyhtiöt jatkaneet ja pidentäneet edelleen, kun asunto- ja kiinteistömarkkinat ovat olleet pitkään jatkuneessa laskusuhdanteessa. Rahastot eivät ole myyneet sijoituksiaan hintaan mihin hyvänsä suojatakseen kaikkien rahasto-omistajien omistuksia.
Ensimmäiset kiinteistörahastot ilmoittivat lisärajoituksista syksyllä 2023. Pisimmillään sijoittajat eivät ole saaneet rahojaan lunastamalla kahteen vuoteen. Lunastuspyyntöjä on selvästi enemmän kuin uusia rahastomerkintöjä.
Suomessa on noin 100 000 osuuden omistajaa kiinteistörahastoissa.
Kauanko tilanne voi näin vielä jatkua?
”Emme ennusta, kaikki riippuu kiinteistömarkkinoista”, Fivan Marko Hovi vastaa.
Hieman valopilkkuja markkinoiden heräämisestä on jo havaittu. Kiinteistökaupat ovat lisääntyneet, ja korkotaso on pysynyt maltillisena. Kiinteistö- ja asuntorahastojen sijoitukset ovat lähinnä pääkaupunkiseudun ja kasvukeskusten asuntoihin ja kiinteistöihin.
”Emme ennusta, kaikki riippuu kiinteistömarkkinoista.”
Avoimissa kiinteistörahastoissa on myös kolme metsärahastoa. Nämä eivät ole toistaiseksi keskeyttäneet lunastuksia.
Vaikka jotkut rahastot ovat pystyneet maksamaan lunastuksia, selkeää parannusta tilanteeseen ei Finanssivalvonnan havaintojen mukaan vielä ole. Suomen kiinteistömarkkinoihin heijastuu myös globaaleja riskejä, jos geopoliittinen tilanne muuttuu jännittyneemmäksi.
Kiinteistörahastojen varat koostuvat sijoittajien sijoituksista eli omasta pääomasta ja rahaston ottamasta velasta. Rahaston taseessa velkaosuus saa olla lain mukaan enintään 50 prosenttia rahaston arvosta.
Kun tulee osuuden lunastuksia, sijoittajien varoja vähenee rahastosta. Käytännössä kiinteistön ja asunnon myynti on keino, jolla rahasto voi maksaa sijoittajalle lunastuksen elleivät käteisvarat riitä. Kun rahaston sijoitusomaisuus vähenee, rahaston on pidettävä kuitenkin velan osuus alle puolessa rahaston arvosta.
Finanssivalvonta on tehnyt vuoden aikana kolme tarkastusta kiinteistörahastoihin. Tarkastettavien listalla ovat olleet OP Vuokratuotto, Ålandsbanken Asuntorahasto ja Titanium Hoivakiinteistöt.
Tarkastuksissa arvioitiin vuoden 2024 tilanteita.
Finanssivalvonta ei ole arvioinut rahastojen omistamien yksittäisten sijoituskohteiden arvoa.
Artikkelin aiheet- Osaston luetuimmat


