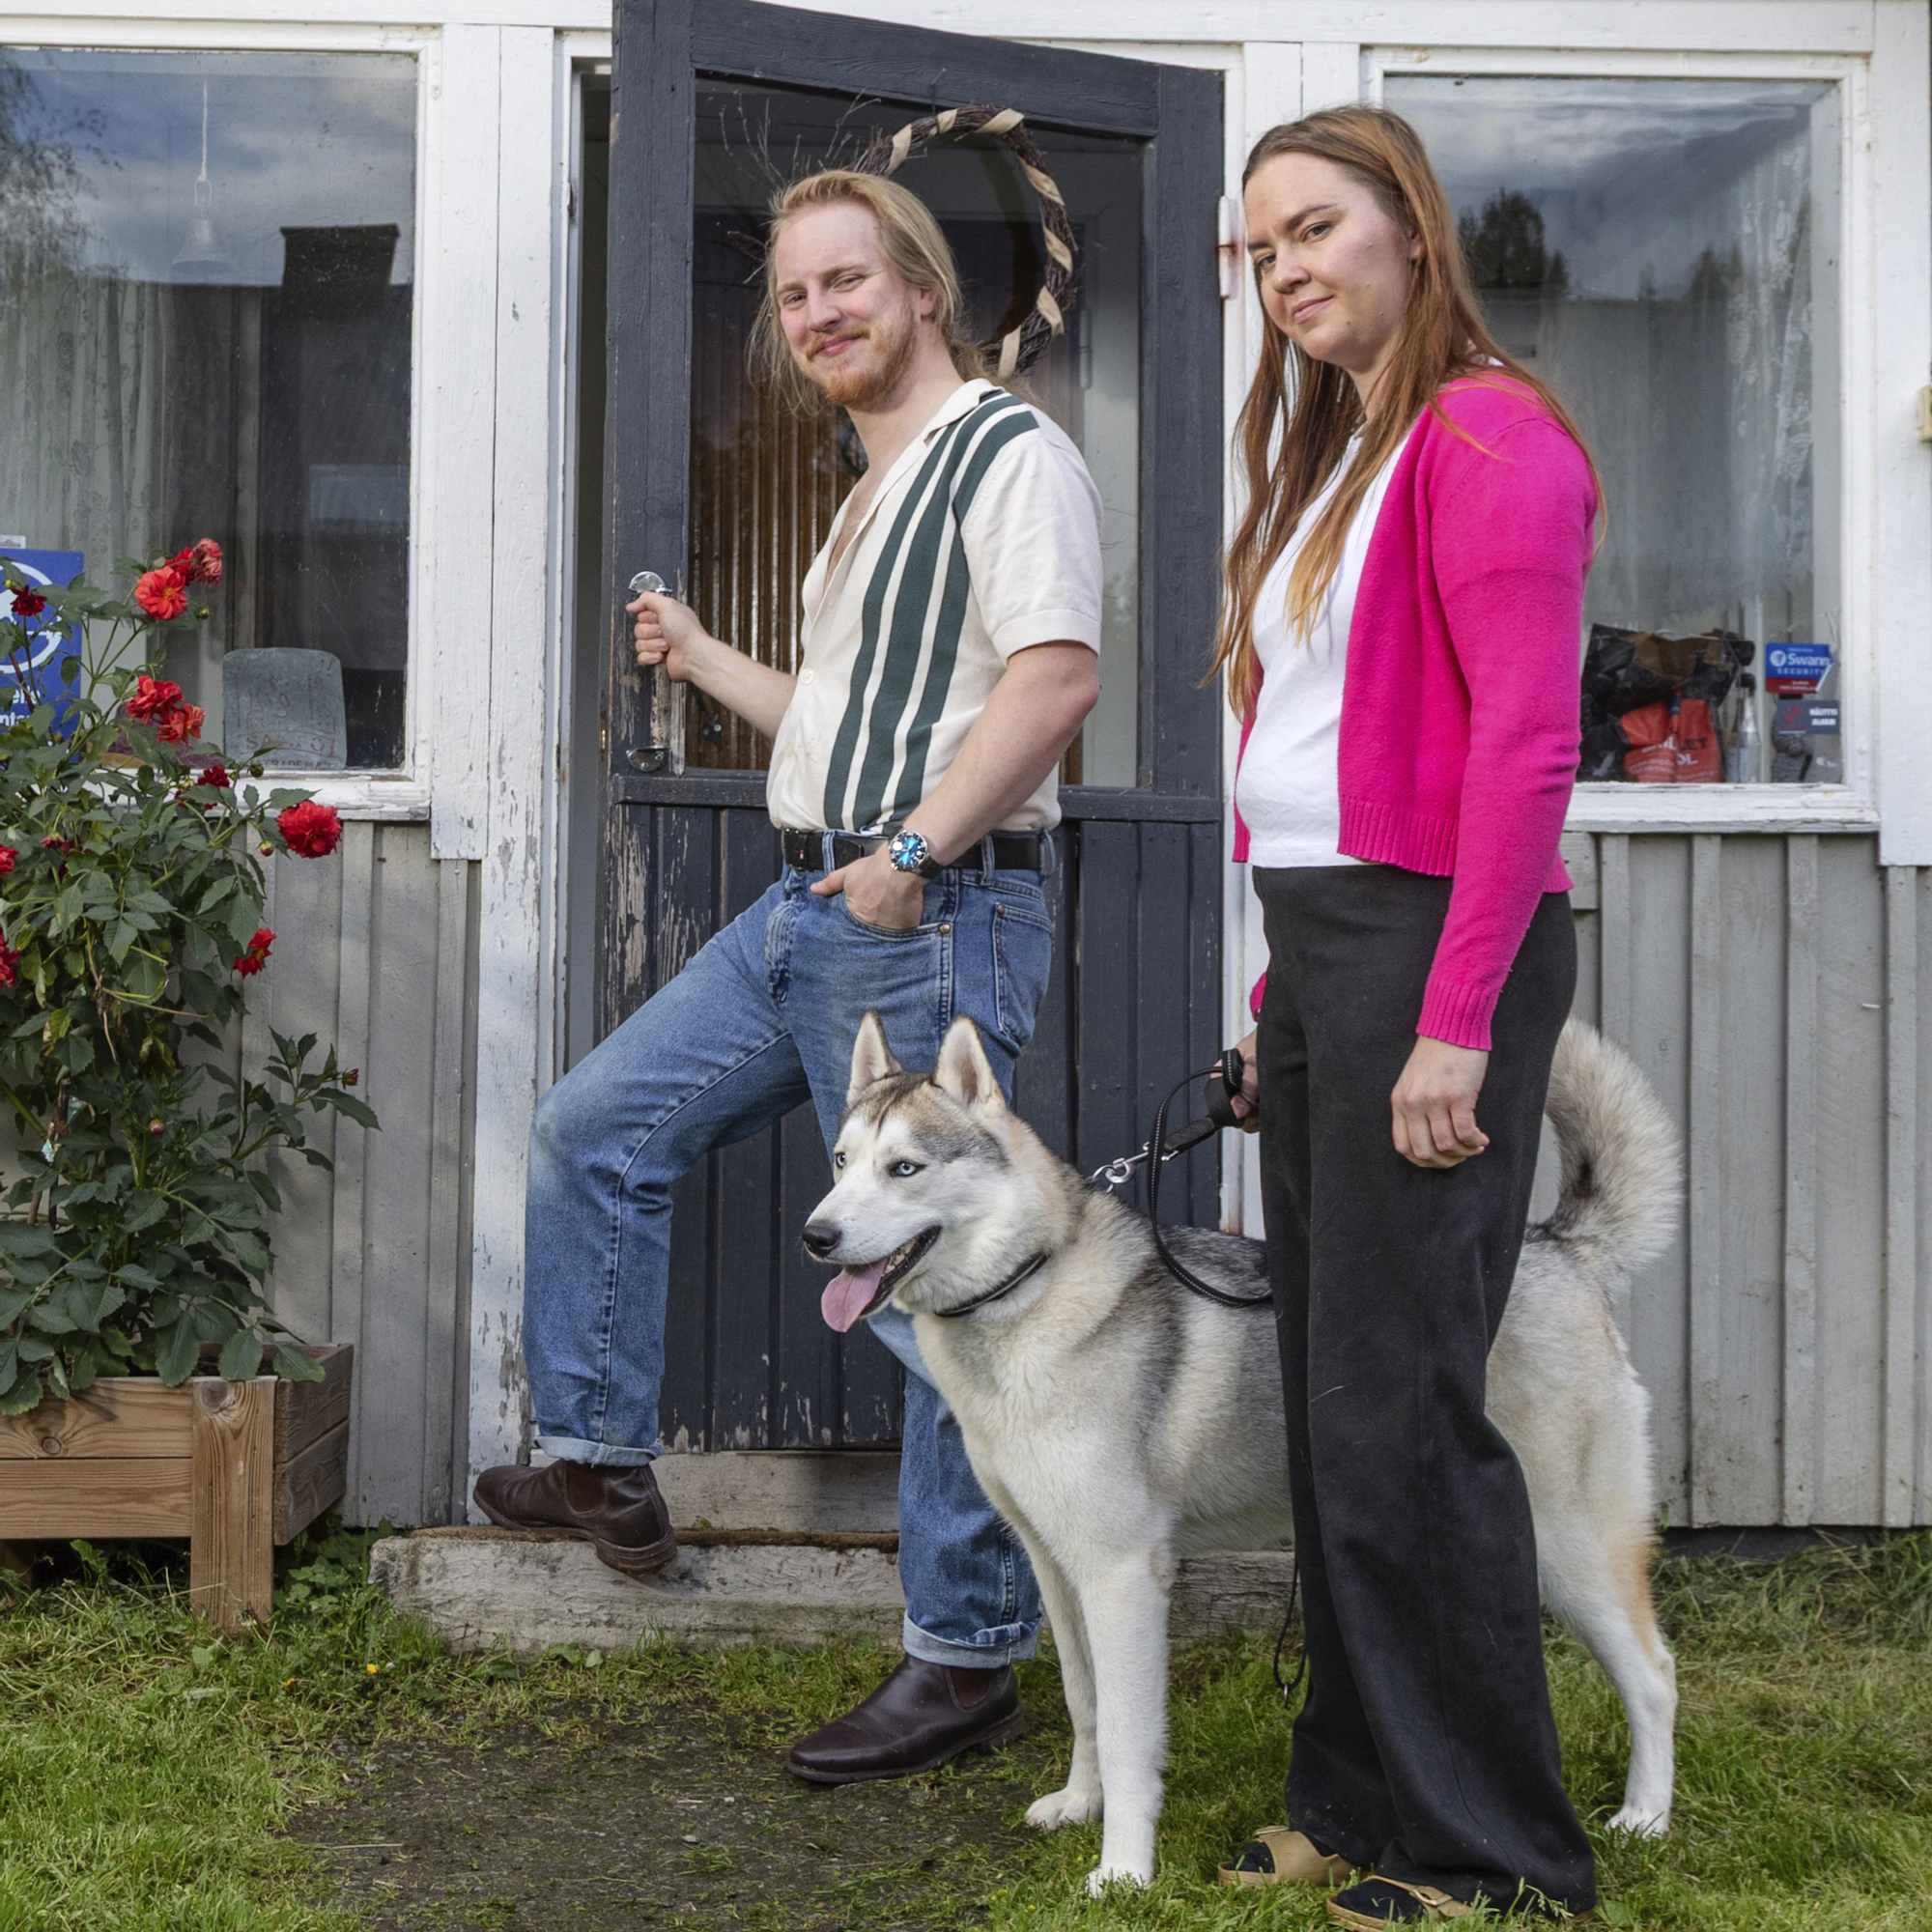
 Niklas Mäkelä ja Aino Rissala muuttivat Pielavedelle rauhan ja työn perässä. Remonttilainaa hakiessa loppui kotitalon vakuusarvo. Kuva: Tarmo LehtosaloPielavesi
Lääkäripariskunta muutti maalle – pankki ei suostunut vanhan talon remonttilainaan
Omakotitalojen vakuusarvo hupenee maaseudulla. Asunto- tai remonttilainaa hakevalla pitäisi olla muuta omaisuutta lisävakuutena. ”Tuntuu, ettei tällä ainakaan auteta maaseudun asuttuna pitämistä”, arvioi nuori maallemuuttaja.TilaajalleMaaseudun asuntomarkkinoilla piilee ristiriita. Talojen laskeva hinta helpottaa ostamista mutta vaikeuttaa pankkilainan saamista. Puuttuvaa vakuusarvoa ei voi palkkatuloilla korvata.
Tilanteesta kärsivät sekä myyjät että kipeästi kaivatut nuoret ostajat.
Alle 4 000 asukkaan kunta Pohjois-Savossa sai kolme uutta sielua yhdellä iskulla, kun Aino Rissala, 31, ja Niklas Mäkelä, 28, päättivät muuttaa maalle. He asuvat nyt yksivuotiaan lapsen ja 22 lampaan kanssa vanhassa talossa Pielavedellä.
”Tapasimme toisemme Tartossa opiskellessa, minä lääkäriksi ja Aino eläinlääkäriksi”, Mäkelä kertoo.
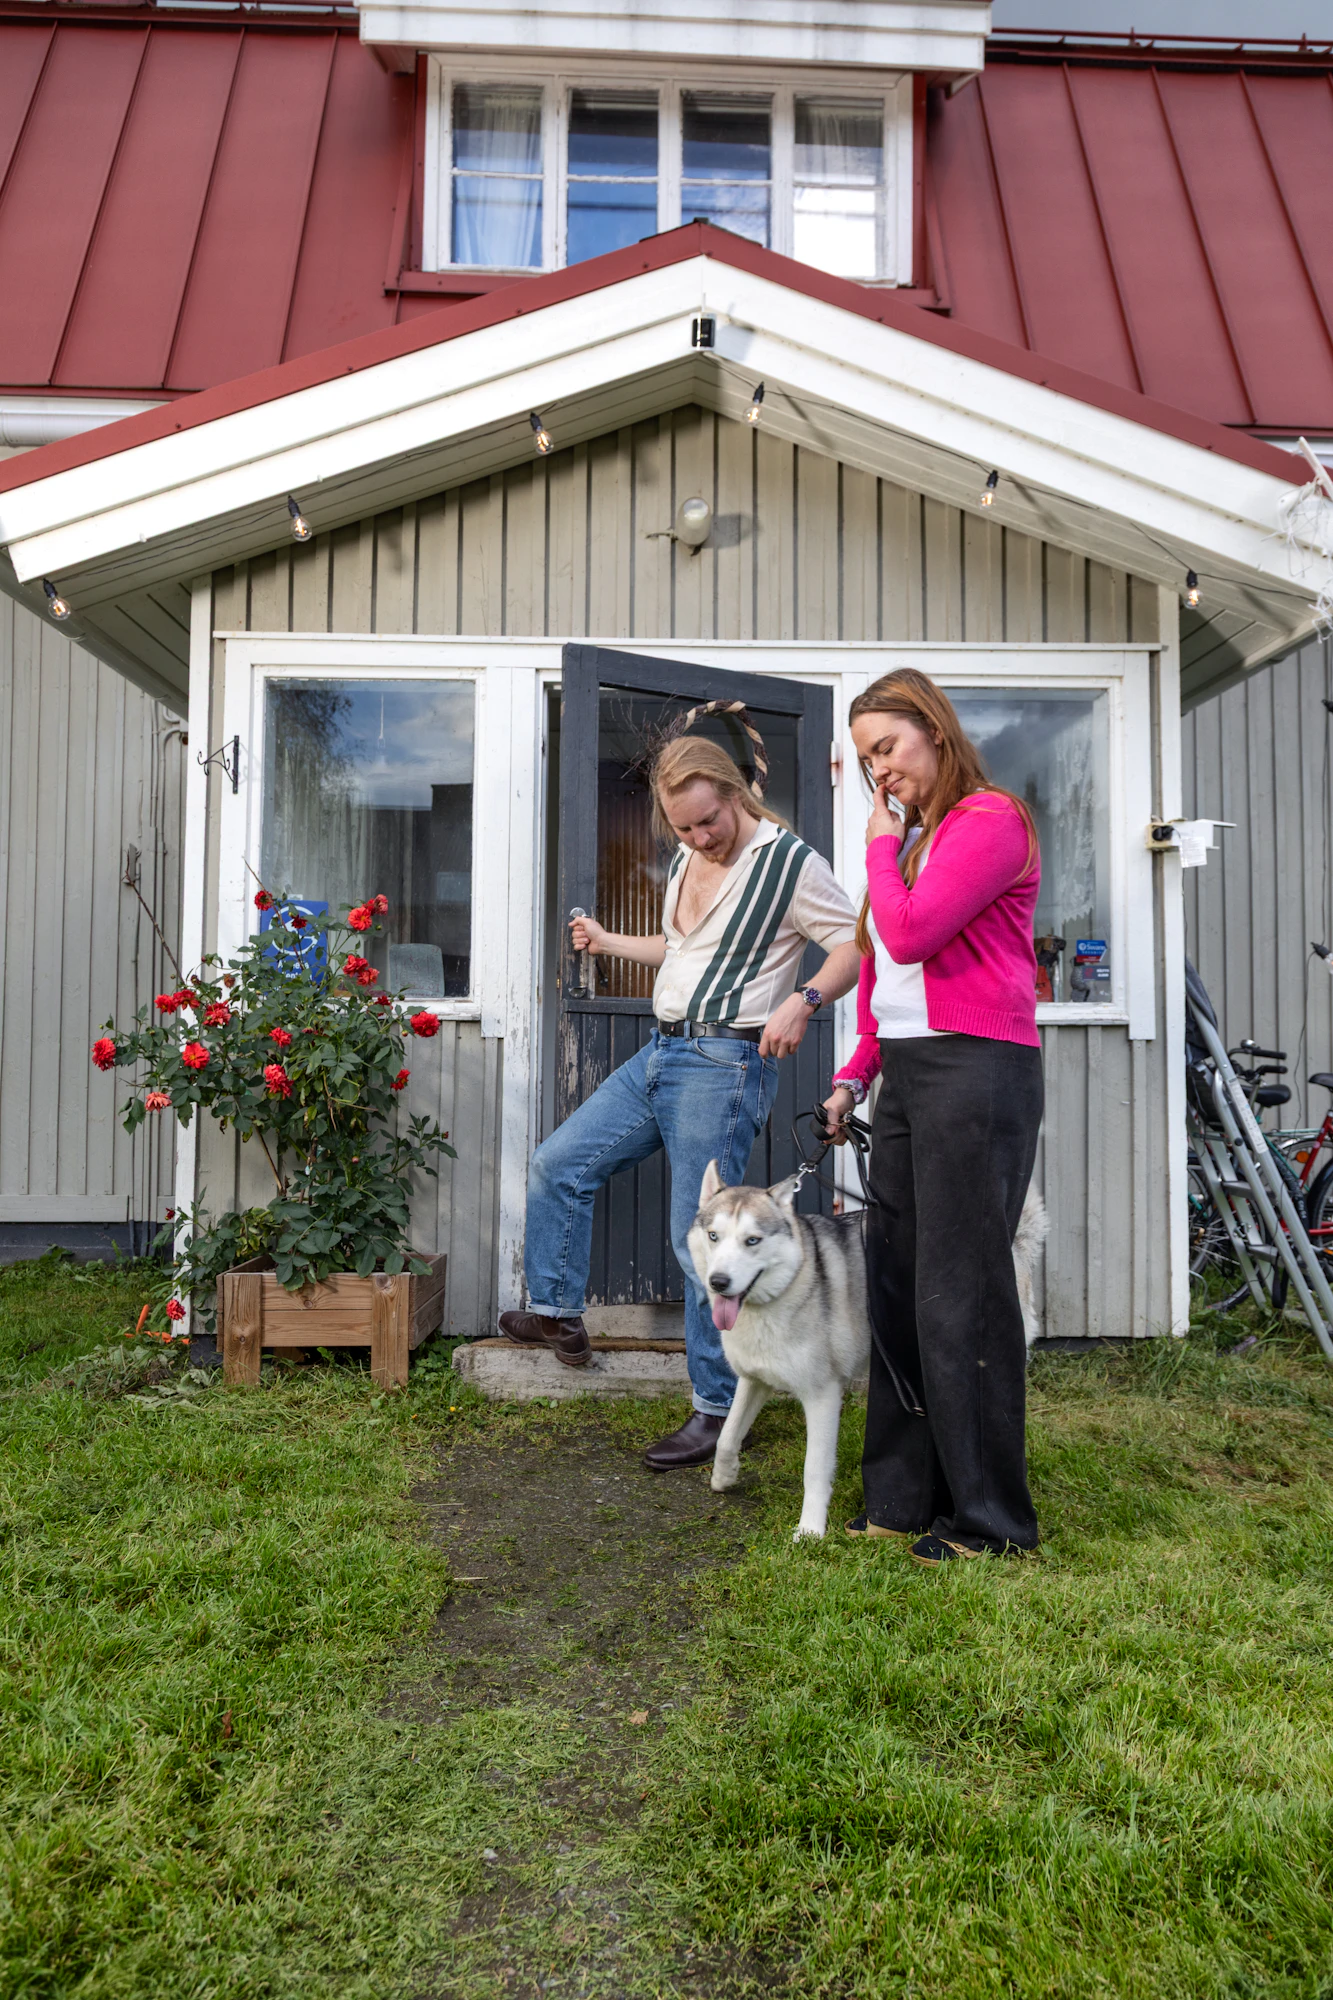 Pariskunta tapasi toisensa opiskellessaan Tartossa. Valmistumisen jälkeen vilkas opiskelijakaupunki vaihtui maaseudun rauhaan. Kuva: Tarmo Lehtosalo
Valmistumisen jälkeen pariskunta tahtoi maaseudun rauhaan ja vakituisiin töihin. Pohjois-Savon maitomailta löytyi kunnaneläinlääkärin virka Rissalalle ja terveyskeskuksesta lääkärin virka Mäkelälle.
Muuttopäätöstä edisti sekin, että Mäkelän myöhempi erikoistumiskoulutus olisi mahdollista tunnin matkan päässä Kuopiossa.
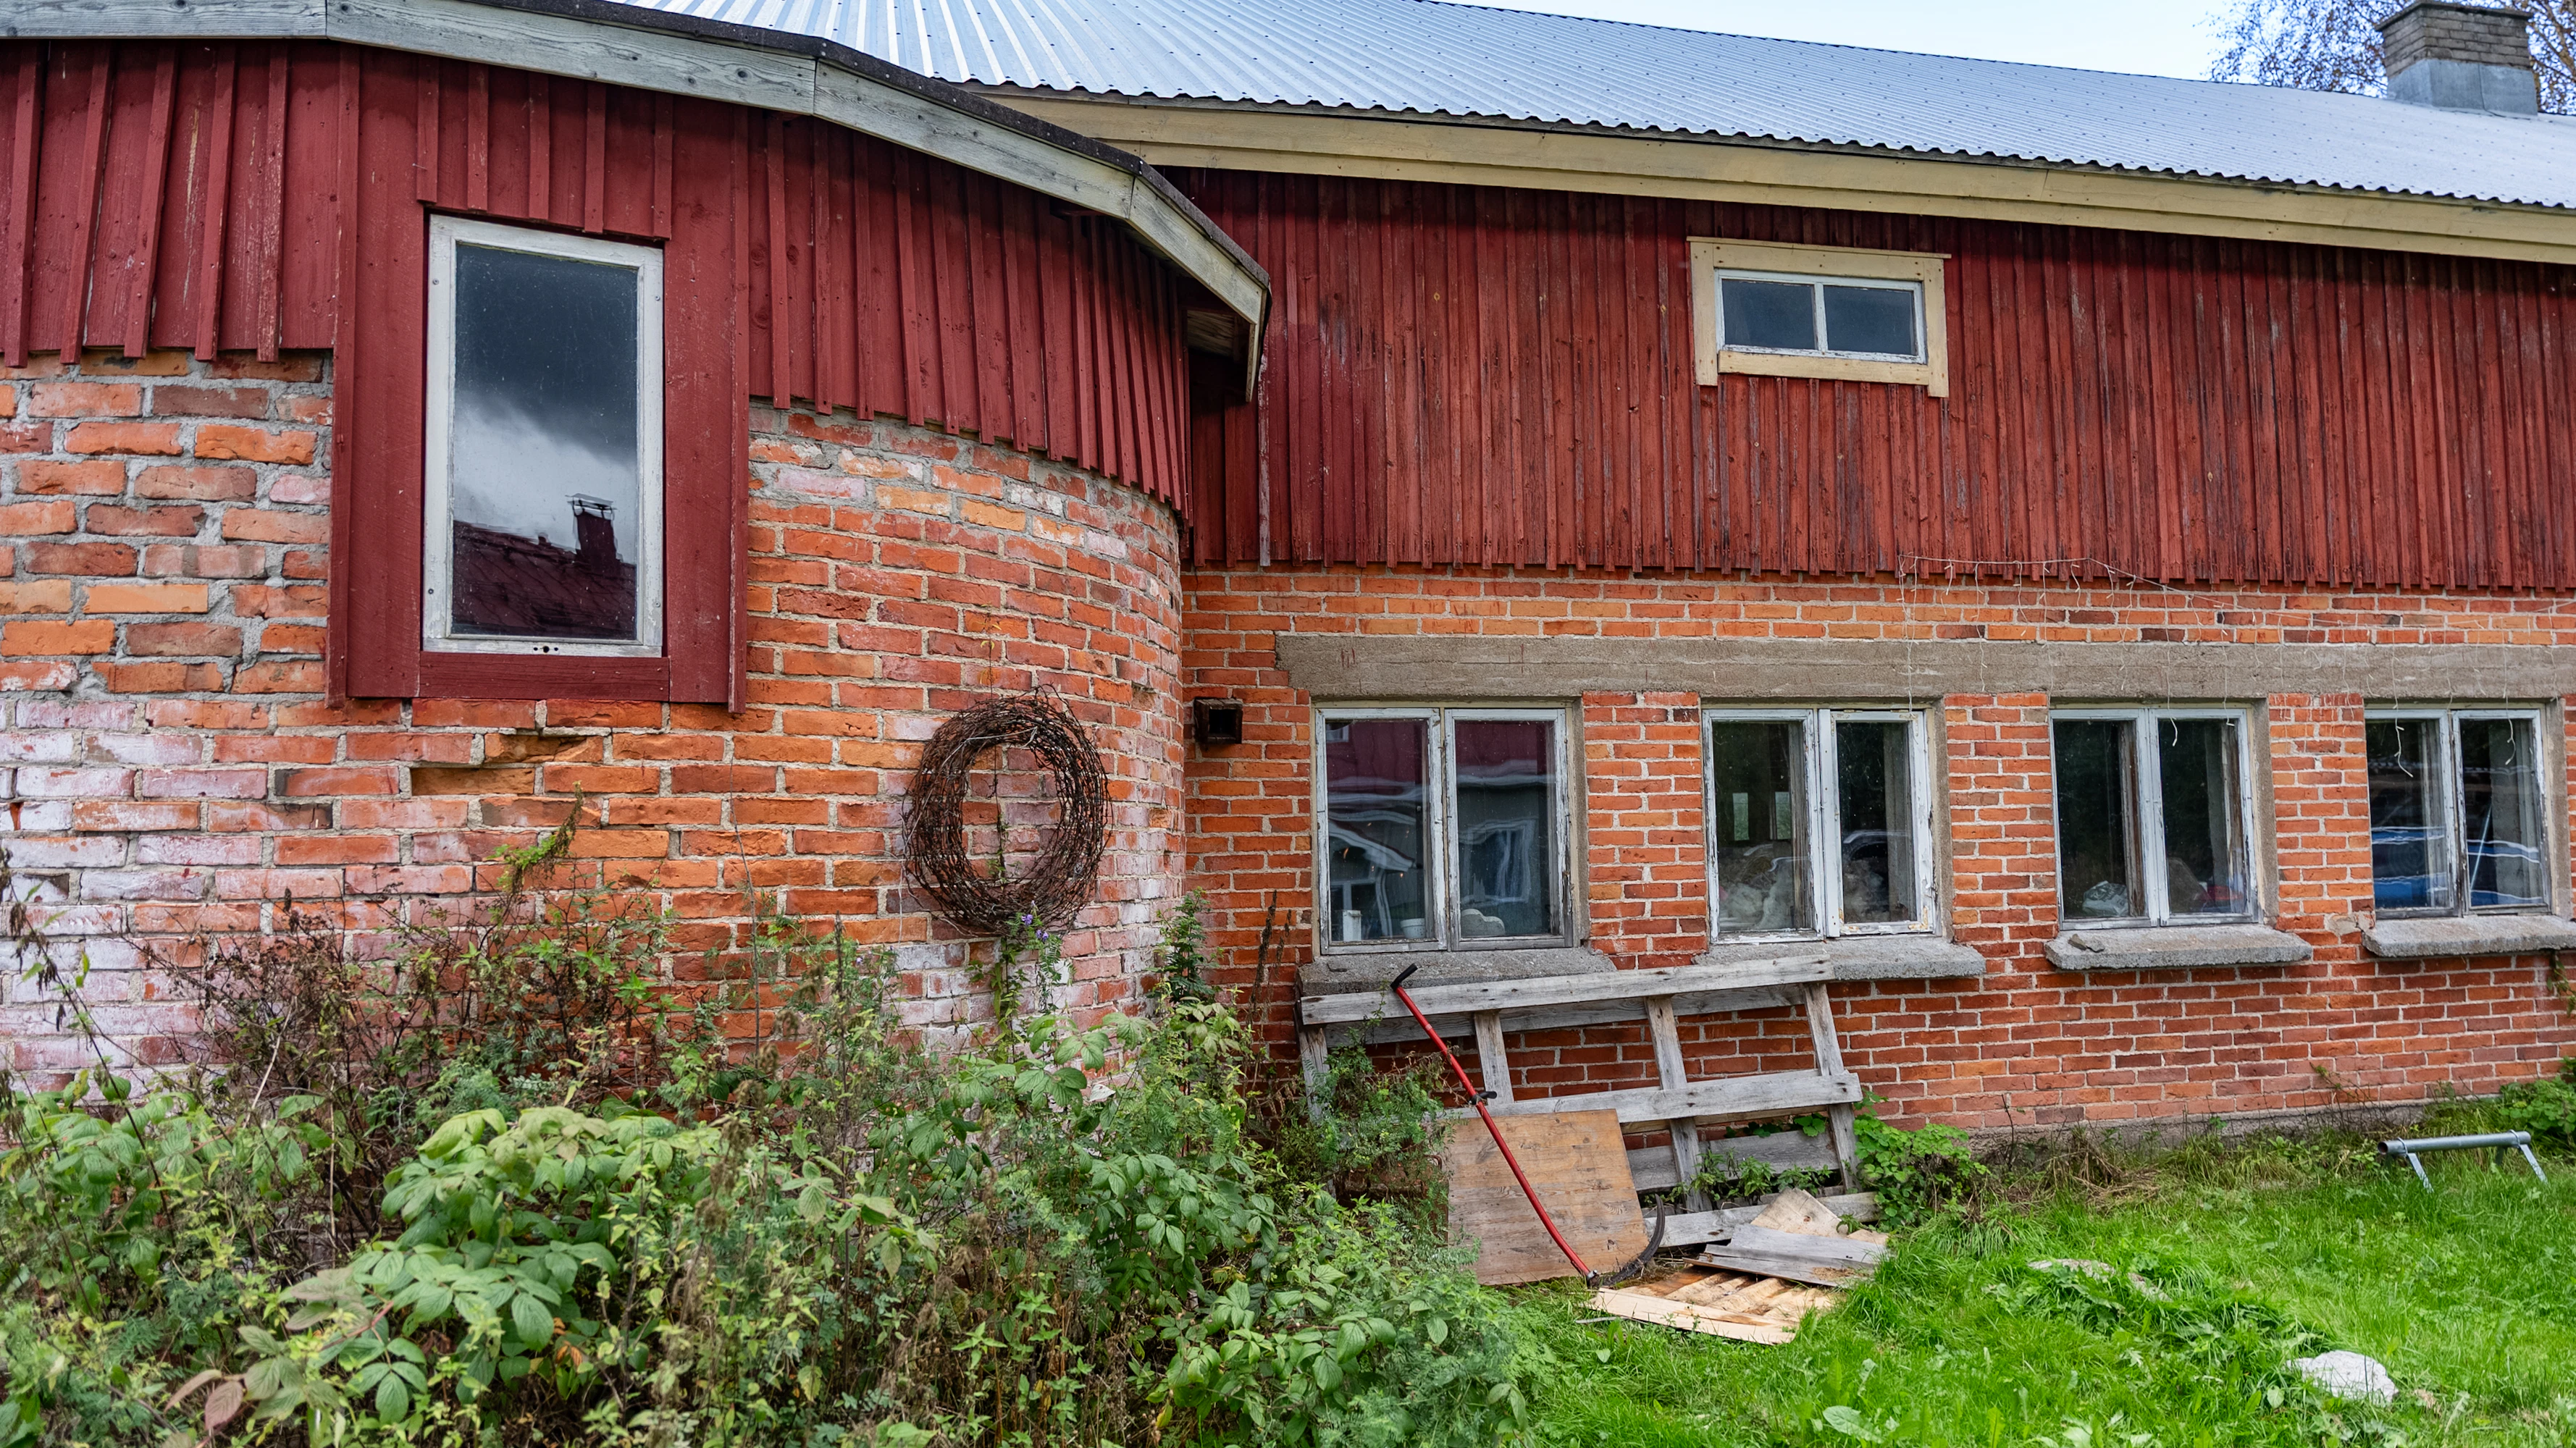 Pihapiiriin kuuluu viehättävä vanha navetta. Maatila on joskus toiminut myös postina ja kyläkouluna. Kuva: Tarmo Lehtosalo
Kodin hankkimiseen he saivat asuntolainan. Siinä auttoivat ASP-järjestely ja vanhemmilta saatu lisävakuus. Vuonna 1927 rakennettua hirsitaloa olisi kuitenkin myös korjattava.
”Pari vuotta muuton jälkeen katto oli pakko remontoida. Sateella pidimme vintillä ämpäreitä pahimmilla vuotopaikoilla”, Mäkelä muistelee.
Muuten koti oli asumiskuntoinen. Edellinen omistaja oli tehnyt pintaremonttia, ja märkätilat oli rakennettu 1990-luvulla. Suuren mansardikaton peltikate oli kuitenkin vanha ja vaihtokunnossa.
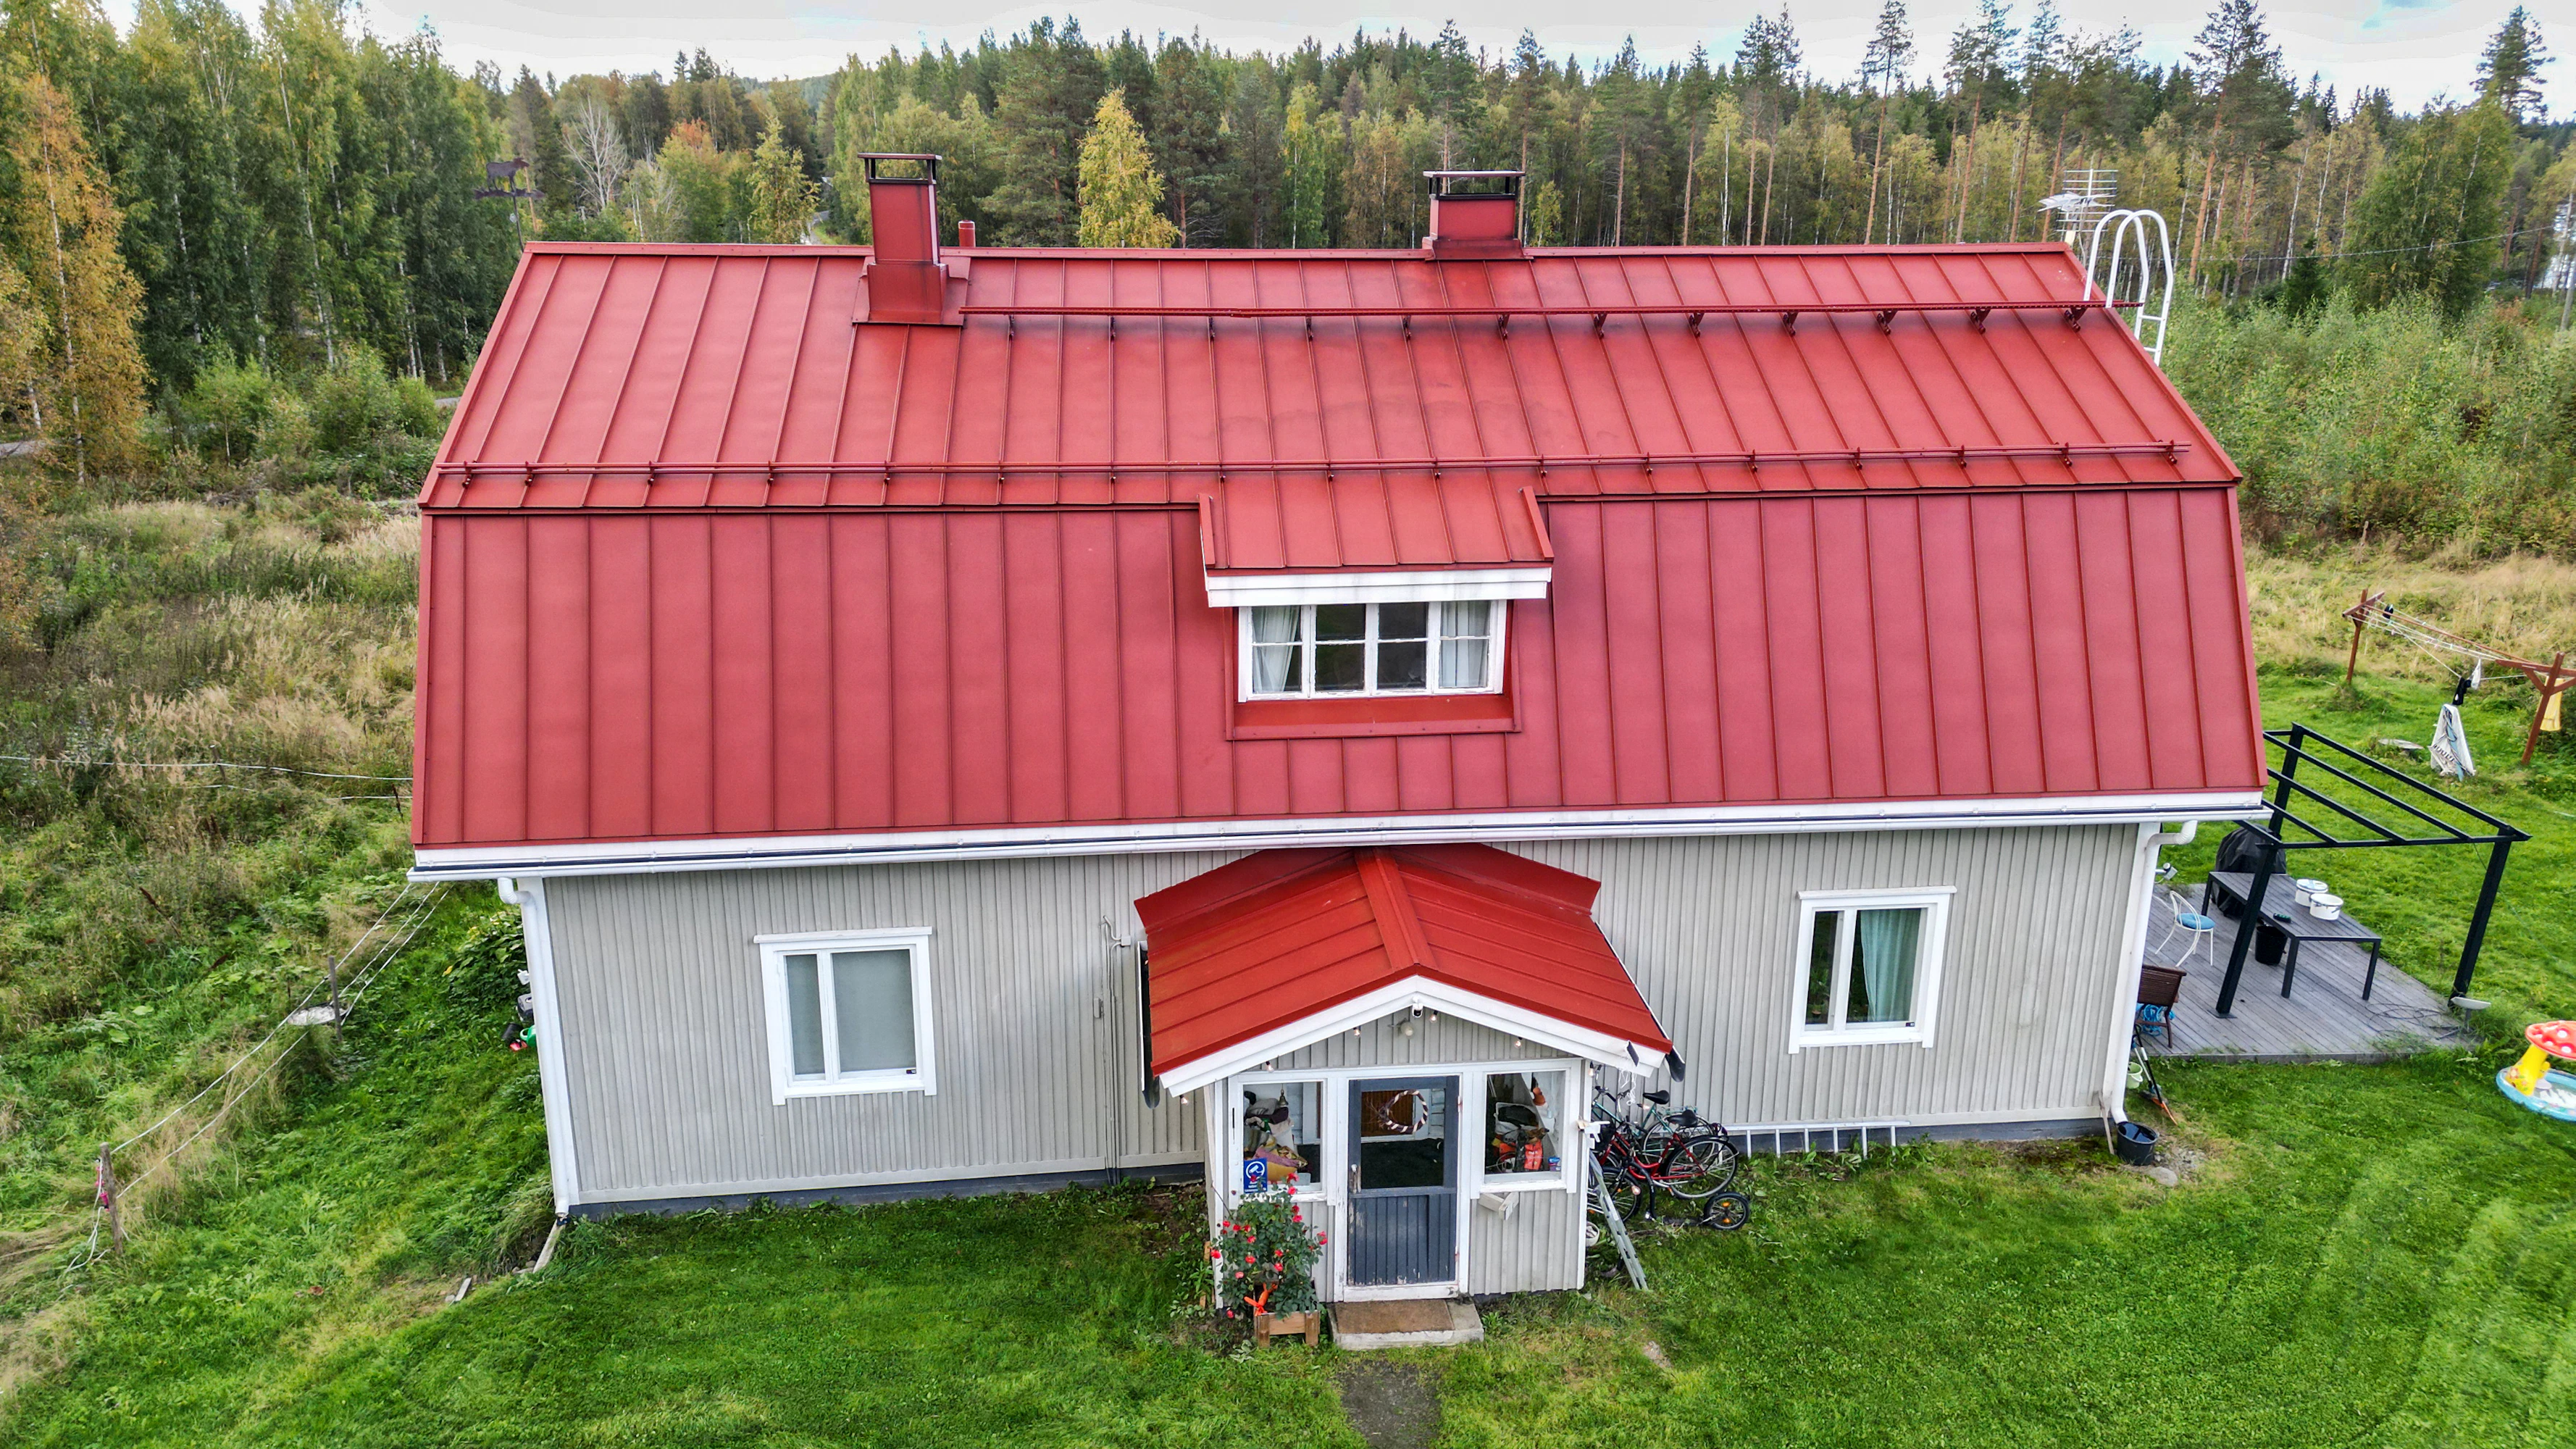 Talon suuri mansardikatto oli uusittava jo pari vuotta sisäänmuuton jälkeen. Kuva: Tarmo Lehtosalo
Uusimiseen tarvittiin 36 000 euroa. Lainaneuvottelut alkoivat lupaavasti. Kunnan uusimpien viranhaltijoiden takaisinmaksukyvystä ei pitänyt olla epäselvyyttä.
Sitten pankista ilmoitettiin, etteivät vakuudet riitä. Luottoa ei voitu myöntää.
Vaikka asuntolainaa oli jo lyhennetty, pankin mukaan Pielaveden kiinteistössä ei ollut tarpeeksi vapaata vakuusarvoa. Pankki teki talosta arvion, jonka summaa ei kerrottu omistajille. Mäkelä pyysi perusteluita, joissa painoi ennen kaikkea talon sijainti.
Ämpärit pysyivät vintillä, kun rahoitukselle mietittiin vaihtoehtoja. Sellaisia ei juuri ollut. Vanhempien kiinteistöistä oli kaikeksi onneksi vapautunut vakuusarvoa.
”Olisi mukavampi olla itsenäinen, eikä käydä vanhemmilta vakuuksia pyytämässä. Mutta pitäisi olla omaisuutta, jotta voi ostaa omaisuutta. Jää nuoriso näppärästi ulos”, Mäkelä tuumaa.
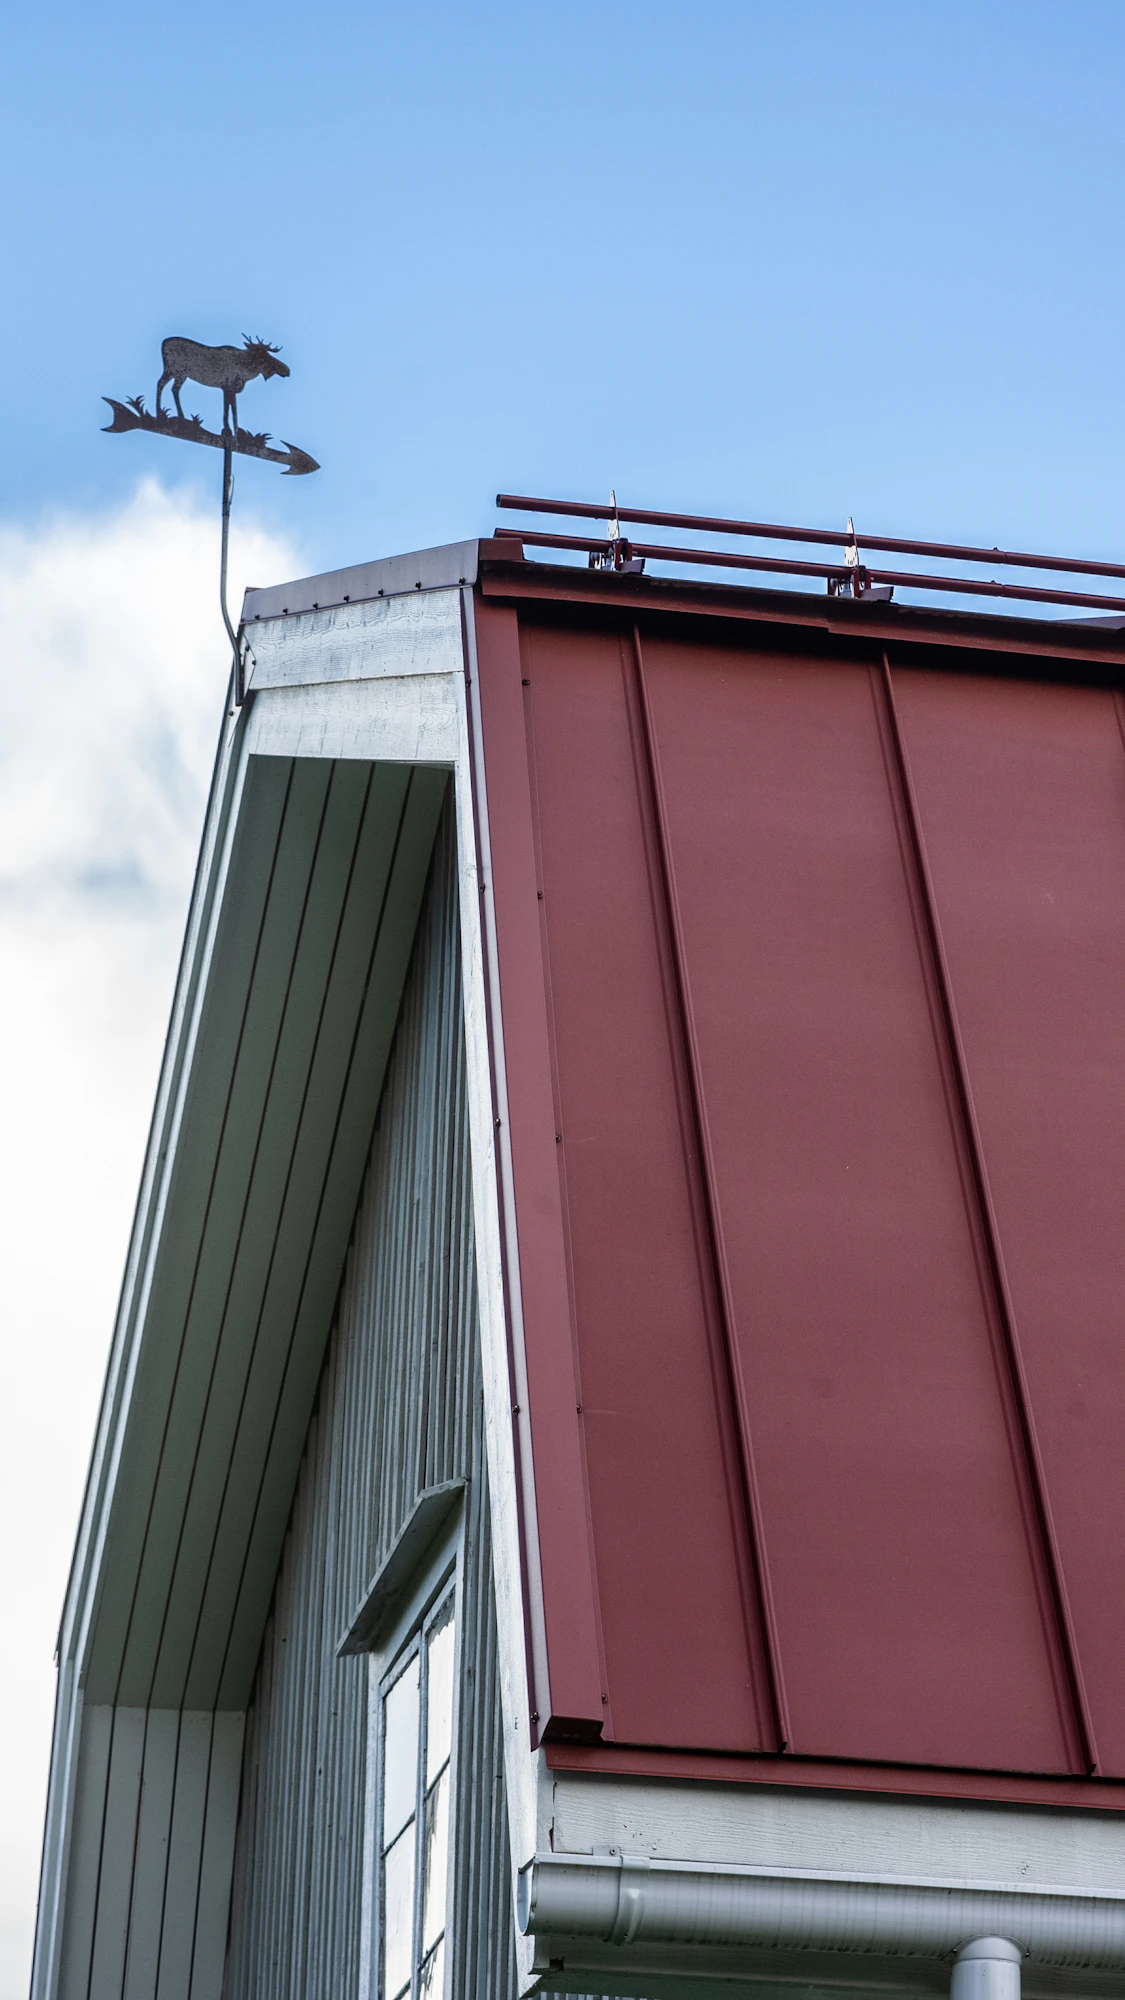 Vanhan talon huoltokustannukset eivät aina siirry sellaisenaan talon markkinahintaan. Kuva: Tarmo Lehtosalo
Jos lainanhakijoilla on palkkatuloja lyhennyksiin, miksi pankki tarvitsee lisävakuuksia heidän vanhemmiltaan?
”Henkilön maksukyky ja lainan vakuus ovat kumpikin merkittäviä. Tulot ja arjen rahankäyttö kertovat, kykeneekö asiakas hoitamaan lainansa. Vakuus turvaa saatavan viime kädessä silloin, jos luottoa ei lyhennetä sovitusti”, kertovat luottopäällikkö Arja Rokkonen ja rahoituspäällikkö Sonja Kankaanpää Säästöpankki Sinetistä.
Vakuusvaatimuksia ohjaavat pankkien oma luottoriskien hallinta, finanssialan sääntely ja vakavaraisuusvaatimukset.
Asunto- tai peruskorjauslainaa voidaan myöntää enintään 95 prosenttia sääntelyssä hyväksyttyjen vakuuksien käyvästä arvosta. Muihin luottoihin, esimerkiksi remonttia varten, lain mukainen lainakatto ei sellaisenaan päde.
Muita lainoja varten arvioidaan asiakkaan maksukyky ja se, kuinka paljon kodilla tai muulla omaisuudella on vapaata vakuusarvoa. Varovaisuusperiaatteen mukaisesti pankki ei välttämättä anna vakuudellista lainaa yli vakuuksien arvon.
”Useimmilla asiakkaillamme on oman kiinteistönsä arvosta ihan realistinen käsitys.”
Vakuusarvon määrittämiselle pankilla on omat keinonsa.
”Esimerkiksi riittävän tuore kauppahinta, kiinteistövälittäjän arvio, tilastot, kohteen kunto ja paikallistuntemus määrittävät vakuusarvoa", Rokkonen kertoo.
Kohteelle määritellään hinta, jolla se pystyttäisiin tarvittaessa myymään kohtuullisessa ajassa. Laskelmassa huomioidaan markkinavaihtelut, kulut ja asunnon kuluminen. Siksi vakuusarvo on arvioidusta kauppahinnasta vain osa. Rokkosen mukaan osuus on rahoituslaitoksesta ja kohteesta riippuen noin 60–80 prosenttia.
Tarkkaa pankin hinta-arviota ei yleensä kerrota asiakkaalle. Asiakkaalle ilmoitetaan, riittävätkö vakuudet haettuun lainaan.
”Useimmilla asiakkaillamme on oman kiinteistönsä arvosta ihan realistinen käsitys”, Kankaanpää sanoo.
 Luottopäällikkö Arja Rokkosen mukaan remonttia vaativaan kohteeseen lisävakuus on enemmän sääntö kuin poikkeus. Kuva: Säästöpankki Sinetti
Pankkien suhtautuminen Pohjois-Savon vanhoihin taloihin nousi esiin myös kiuruvetisen Jari Auvisen haastattelussa (MT 14.9.). Hän on yrittänyt myydä asumiskuntoista rintamamiestaloa 20 000 eurolla.
Yksi ostajaehdokas oli Auvisen mukaan jo tekemässä kauppoja, mutta ei saanutkaan asuntolainaa ASP-säästöistään huolimatta.
”Isotkin pankit ovat sanoneet minulle, etteivät he lähde periferiaa rahoittamaan. Ihan suoraan sanovat sen noilla sanoilla. Vastaavat, että menkää Kuopioon, ostakaa Kuopiosta talo, niin ihan heti saatte lainaa”, Auvinen sanoi MT:lle.
Sijainti on olennainen osa vakuusarvon määrittämistä. Jos vakuutena ovat vain vanha talo ja oma pihapiiri, paikkakunnan merkitys korostuu. Metsä, pelto tai rantatontti voivat tuoda kiinteistölle lisäarvoa.
”Meillä yhtäkään kohdetta ei arvioida pelkän postinumeron perusteella. Jokainen kiinteistö tutkitaan erikseen”, Säästöpankki Sinetin Rokkonen vakuuttaa.
Hiljaiselta seudulta ostettava kohde ei välttämättä riitä vakuudeksi. Erikseen ostettavia lisävakuuksiakaan ei ole täällä tarjolla. Lainansaantiin tarvitaan omarahoitusta tai lisävakuuksia itseltä tai vaikkapa vanhemmilta.
”Jos ostettavaan kohteeseen aiotaan tehdä remonttia, on lisävakuus enemmän sääntö kuin poikkeus”, Rokkonen kertoo.
 Maa- ja metsätalouden luottopäällikkö Sonja Kankaanpään mukaan etenkin maatiloilla on yleensä hyvä käsitys kiinteistöjen vakuusarvosta. Kuva: Henniina Ahola
Jari Auvisen talokauppa kariutui hänen mukaansa sen jälkeen, kun pankki sai nähtäväkseen riskirakenteita luetteloineen kuntotarkastuksen. Riskirakenne tarkoittaa rakennustapaa, johon liittyy tavallista suurempi vaurioitumisen mahdollisuus.
Rokkosen mukaan kuntoraportissa todettu riskirakenne ei Säästöpankki Sinetissä automaattisesti estä rahoitusta tai romahduta talon vakuusarvoa. Ratkaisevaa on, onko riski toteutunut, kuinka pian korjaukset pitäisi tehdä, miten asiakas on varautunut korjauskustannuksiin ja missä kohde sijaitsee.
”Jos riski on jo toteutunut tai remontti on tehtävä lähivuosina, pankin on arvioitava myös asiakkaan mahdollisuus rahoittaa työ.”
Pankki määrittää kiinteistön vakuusarvon siinä kunnossa, jossa rakennus on lainaneuvottelujen aikaan. Tulevien korjausten mahdollista arvonnousua ei voi lisätä vakuusarvoon ennakolta.
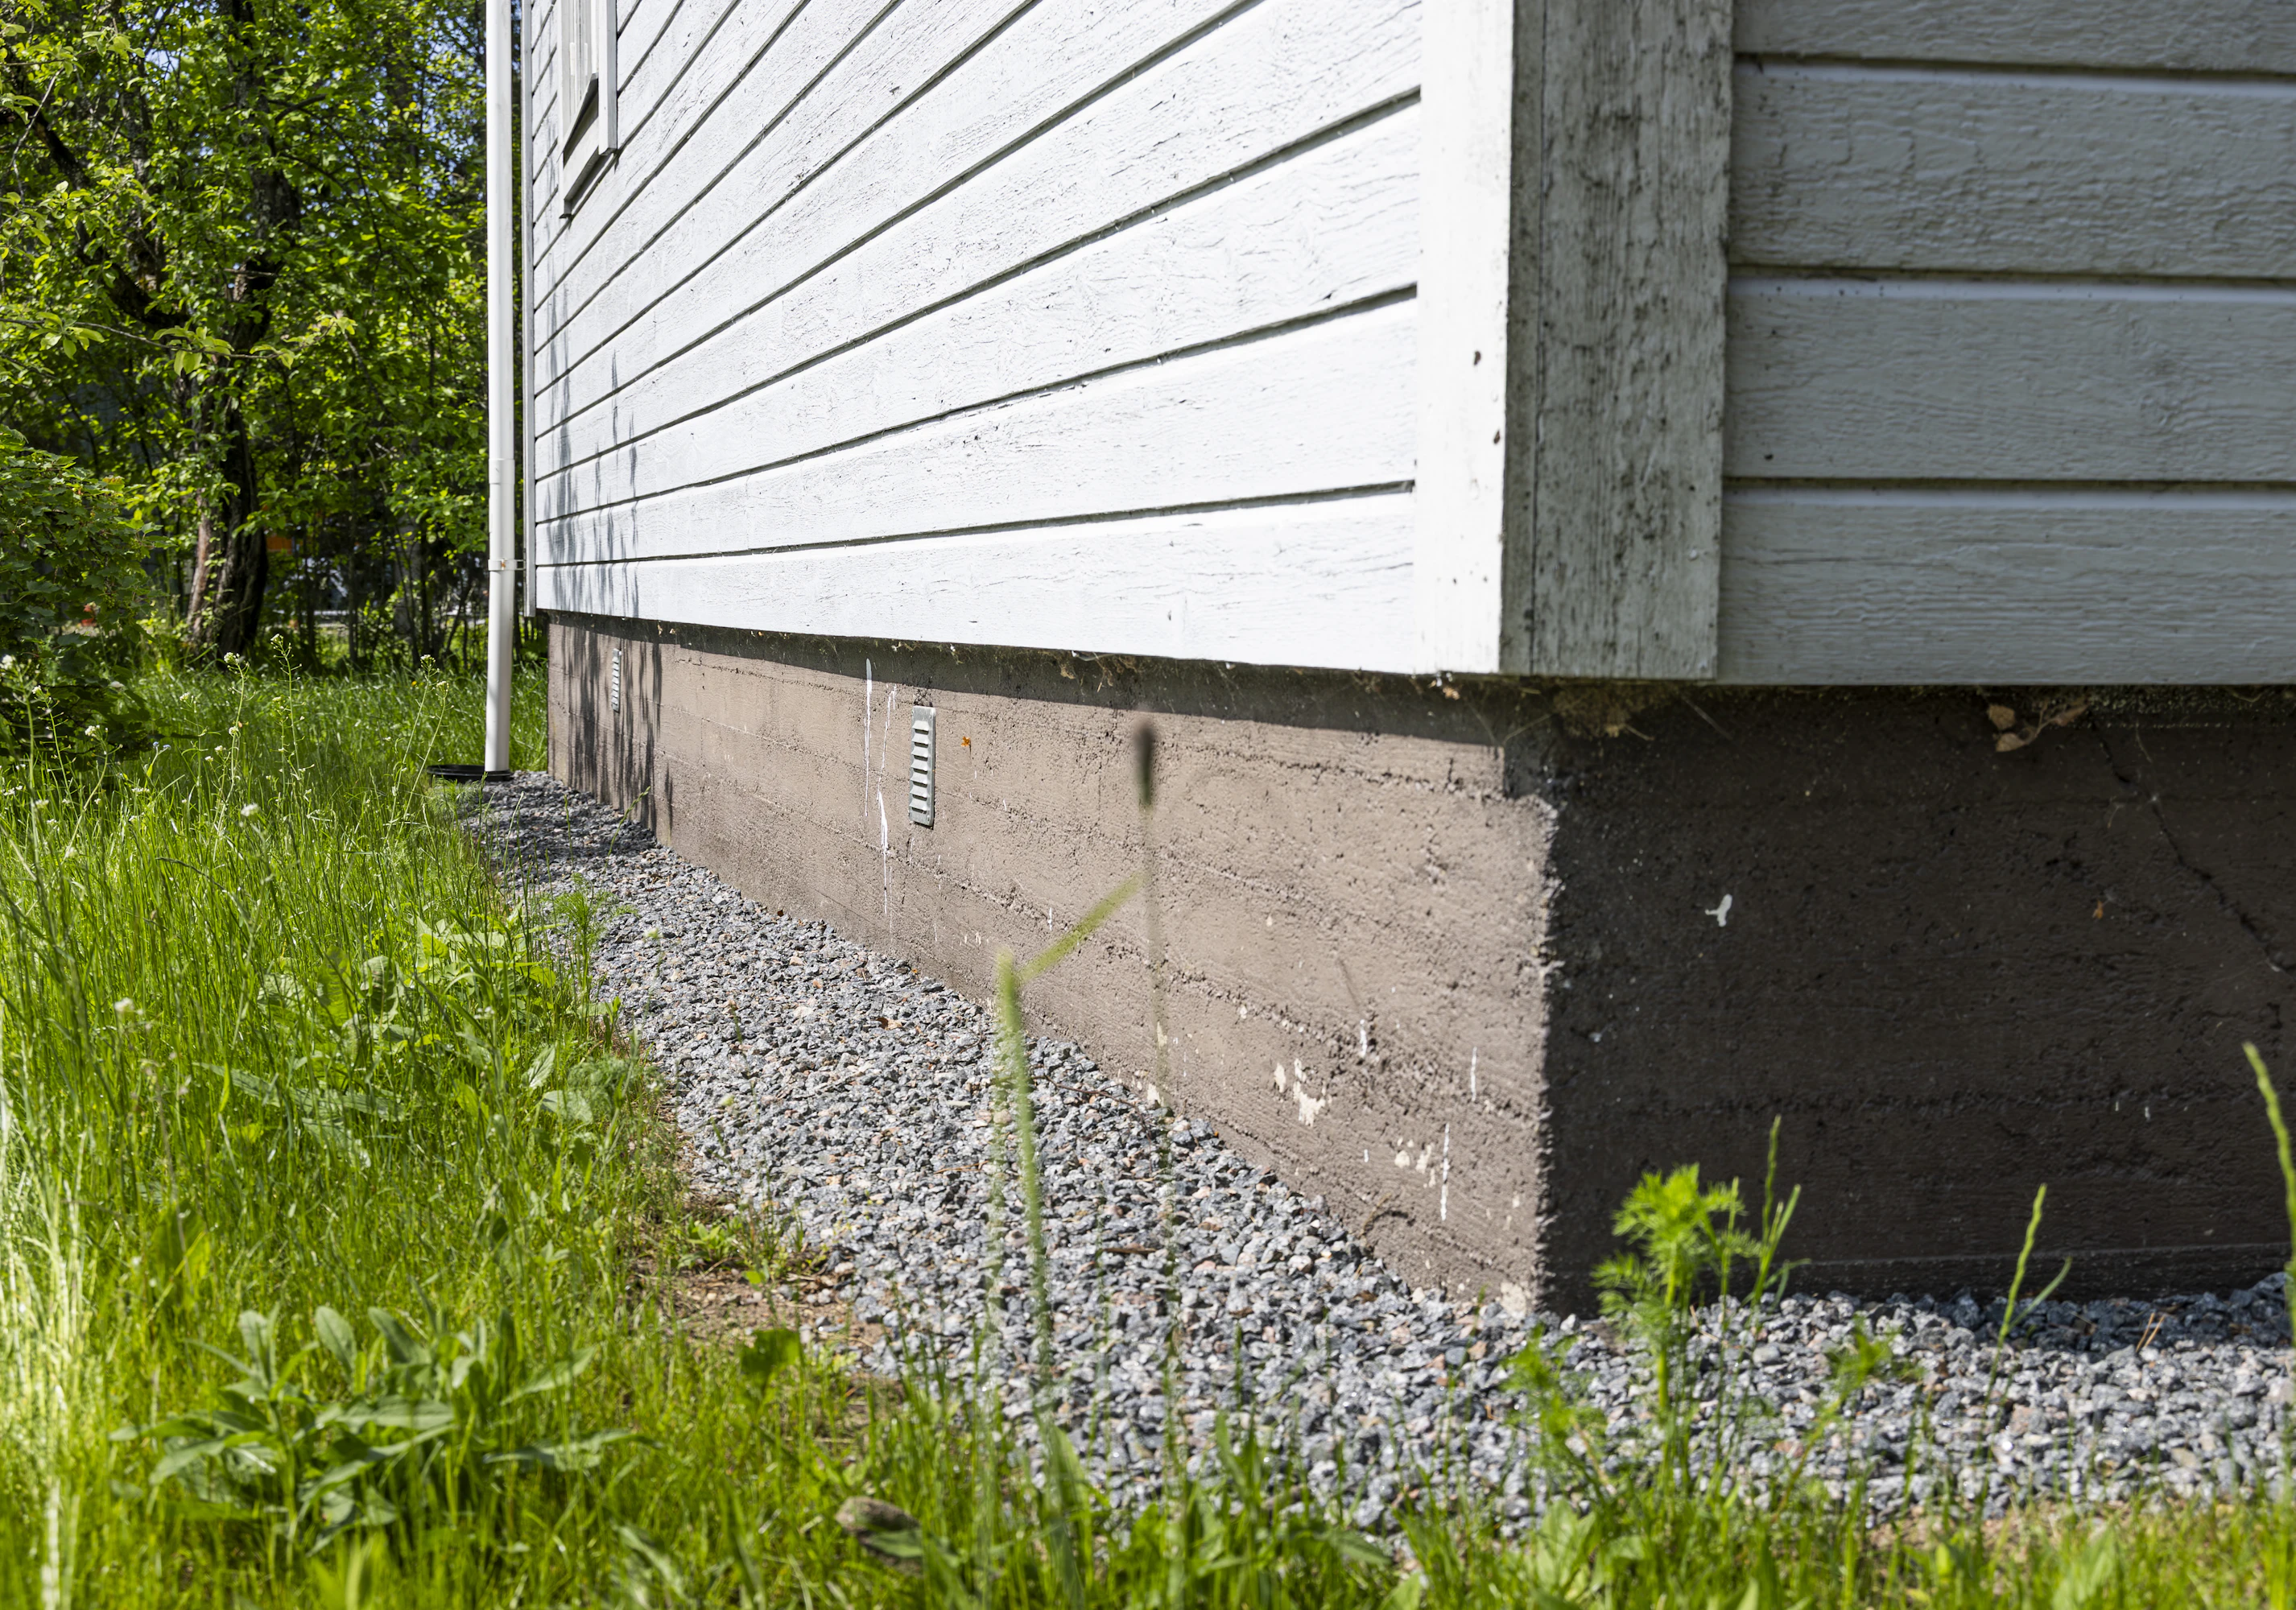 Kuntoraportissa todettu riskirakenne ei Säästöpankki Sinetin mukaan automaattisesti estä rahoitusta. Mutta se tutkitaan pankissa tarkoin. Kuva: Jaana Kankaanpää
Eikä remonttiin käytetty summa välttämättä siirry sellaisenaan kodin arvoon. Kymppitonneja maksava katto voi olla vanhan talon säilymiselle välttämätön, muttei nosta kiinteistön myyntihintaa vastaavasti.
Pielavedellä Mäkelän ja Rissalan kattoremontissa uusittiin peltikate ja lisättiin tuulensuojausta. Pariskunnan käsityksen mukaan energiatehokkuuden parantaminen auttoi lainan järjestymisessä. Puuttuvia vakuuksia se ei korvannut.
Ilman vakuuksiakin voi joissain tapauksissa saada lainaa, ainakin pienempiin remontteihin. Silloin kyse on käytännössä kulutusluotosta, jonka myöntäminen perustuu asiakkaan maksukykyyn. Vakuuden puuttuminen yleensä nostaa lainan hintaa.
”Aika usein vakuudetonta luottoa pystyy saamaan. Se on tietysti vähän kalliimpaa”, Kankaanpää kertoo.
Arvion mukaan vakuudettoman ja täysin vakuudellisen kulutusluoton marginaaleissa voi olla vähintään parin tai kolmen prosenttiyksikön ero.
Jos asuntolainaa myöhemmin lyhennetään ja talosta vapautuu vakuusarvoa, vakuudeton laina voi olla mahdollista vaihtaa edullisemmaksi vakuudelliseksi luotoksi.
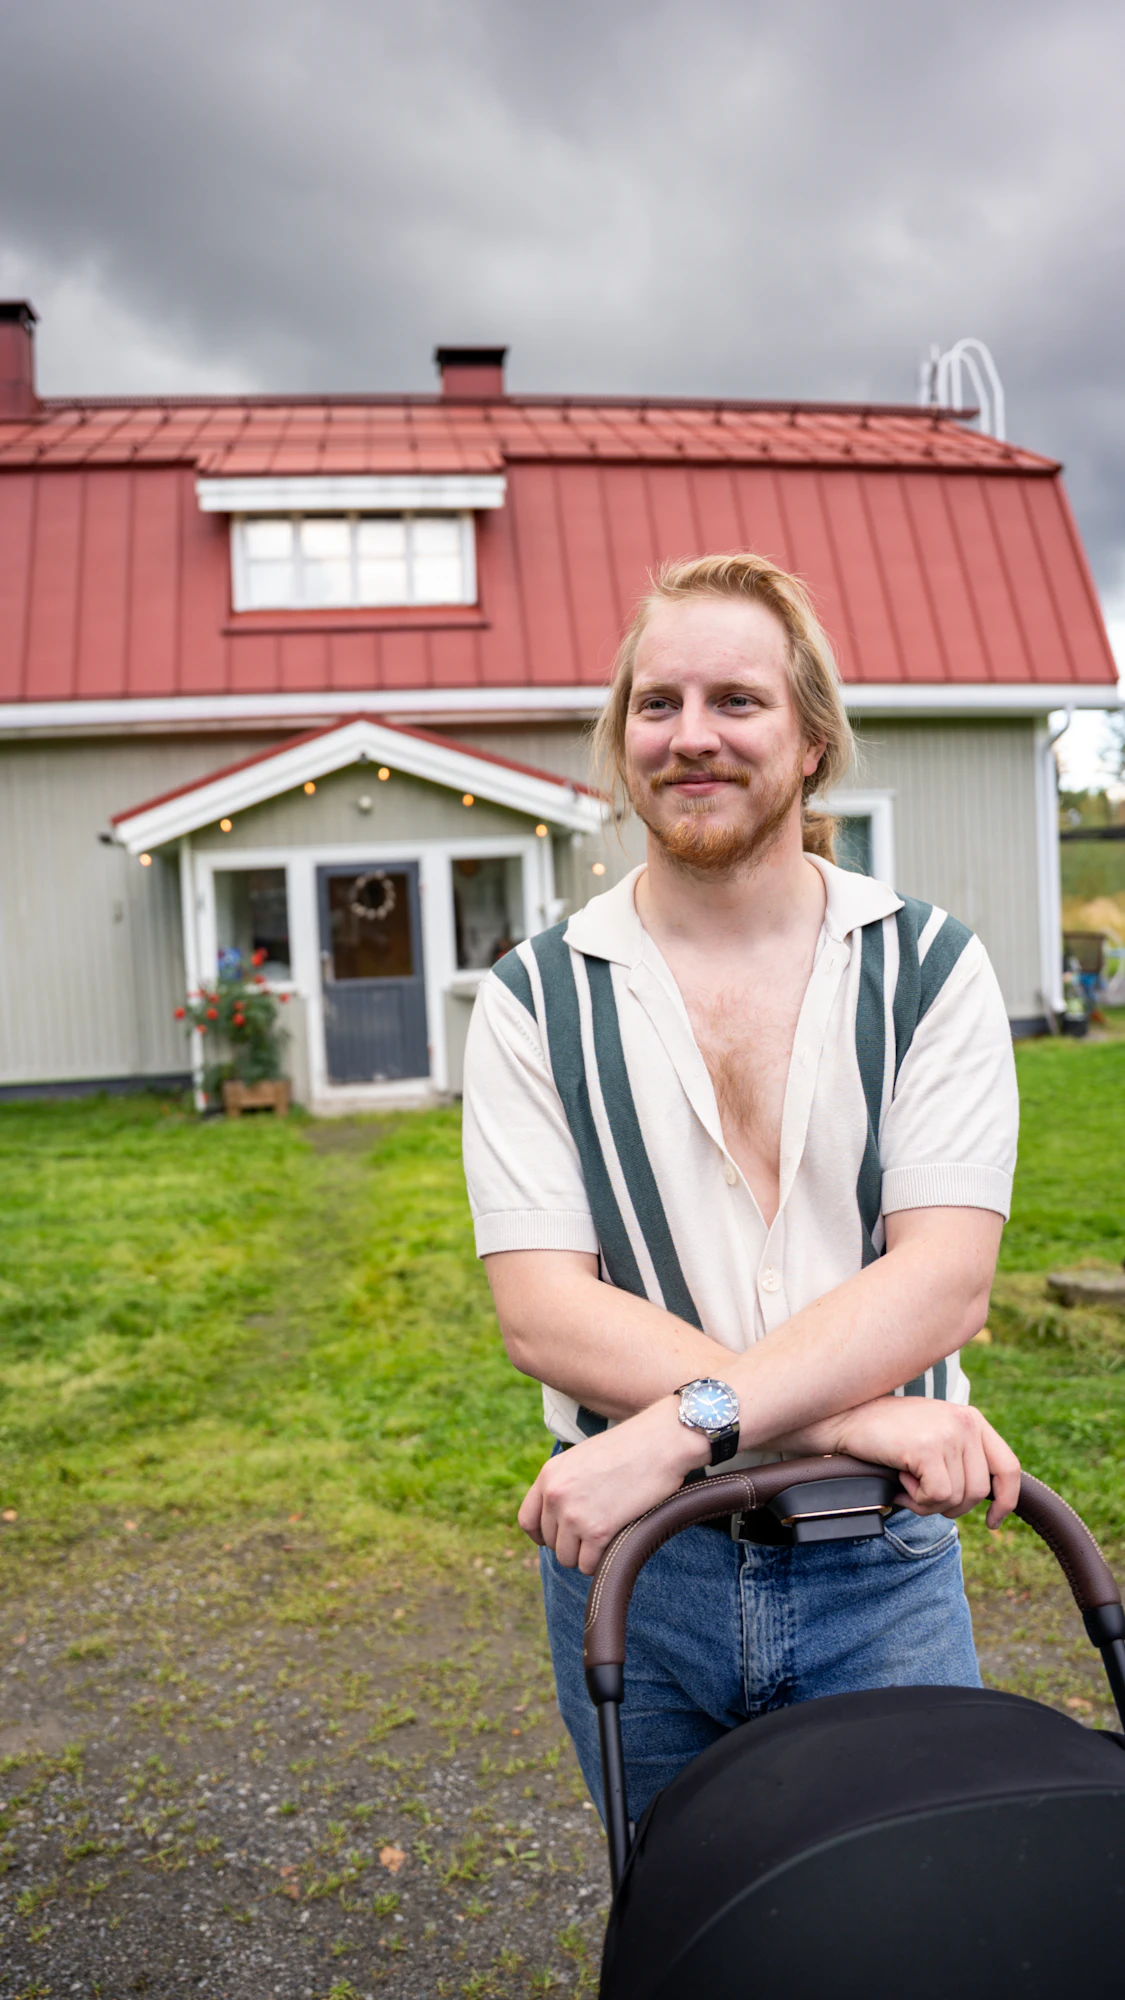 ”Pitäisi olla omaisuutta, jotta voi ostaa omaisuutta. Jää nuoriso näppärästi ulos”, Niklas Mäkelä toteaa. Kuva: Tarmo Lehtosalo
Ilman vanhempien antamaa vakuutta Mäkelän ja Rissalan vaihtoehdoiksi olisivat jääneet kallis kulutusluotto tai työn lykkääminen. Odottelu olisi voinut heikentää rakennuksen kuntoa ja arvoa entisestään.
Mäkelä pitää selvänä, että hän ja Rissala ovat lainansaannin vaikeudesta huolimatta poikkeuksellisen hyvässä asemassa. Molemmilla on ammatti, jonka tekijöistä on maaseudulla pulaa. Lisäksi vanhemmilla oli vapautuneita kiinnityksiä, joita voitiin käyttää vakuutena.
 Niklas Mäkelä ja Aino Rissala ostivat perheelleen talon, johon he alun perin muuttivat vuokralaisiksi. Kuva: Tarmo Lehtosalo
Maallemuutosta haaveilevat ostajat jäävätkin hyvin erilaiseen asemaan sen perusteella, onko heillä itsellään tai läheisillä muuta pantattavaa omaisuutta.
”Tuntuu, ettei tällä ainakaan auteta maaseudun asuttuna pitämistä”, Mäkelä arvioi.
Muissa Pohjoismaissa julkinen valta paikkaa syrjäseutujen vakuusvajetta. Norjassa valtion asuntopankki rahoittaa kuntien kautta asunnon hankintaa ihmisille, jotka eivät saa tavallista pankkilainaa.
 Pielavedellä aiotaan seuraavaksi vaihtaa lattioita alkuperäisen tapaisiin leveisiin lankkuihin. Kunhan säästöjä ensin kertyy. Kuva: Tarmo Lehtosalo
Islannissa valtio myöntää maaseudun rakentamiseen lainoja alueilla, joilla talon markkina-arvo jää rakennuskustannuksia pienemmäksi. Ruotsissakin valtion luottotakauksilla helpotetaan rakentamista ja perusparannuksia matalan markkina-arvon alueilla.
Mäkelän ja Rissalan katto on nyt kunnossa, mutta lähes satavuotiaassa talossa riittäisi lisääkin korjattavaa. Seuraavaksi he tahtoisivat avata lattioita, vaihtaa eristeitä ja palauttaa taloon sen ikään sopivia lankkulattioita. Uutta remonttilainaa he eivät ole hakeneet.
 Vanhojen rakennusten säilyttäminen on asukkailleen yhä kunnia-asia, vaikka rahoituksen saaminen onkin vaikeutunut. Kuva: Tarmo Lehtosalo
Rahoitusvaikeudet eivät ole saaneet pariskuntaa katumaan maallemuuttoa. He suosittelevat maaseudun rauhaa muillekin. Muuttajan täytyy silti tottua ajatukseen, ettei kotiin käytettyjä rahoja välttämättä saa myytäessä takaisin. Remonttikassaakin pitäisi olla valmiina.
”Nyt pitää vain ajan kanssa säästellä ja maksaa sitten käteisellä.”
Artikkelin aiheet- Osaston luetuimmat


