Jatkajan maksukyky ja vakuudet puntaroidaan tarkasti, kun osakeyhtiötila suunnittelee omistajanvaihdosta
MT kysyi kolmelta pankkiryhmältä kantaa osakeyhtiötilan sukupolvenvaihdokseen. Jatkajien maksukyvyn merkitys korostui.Tilaajalle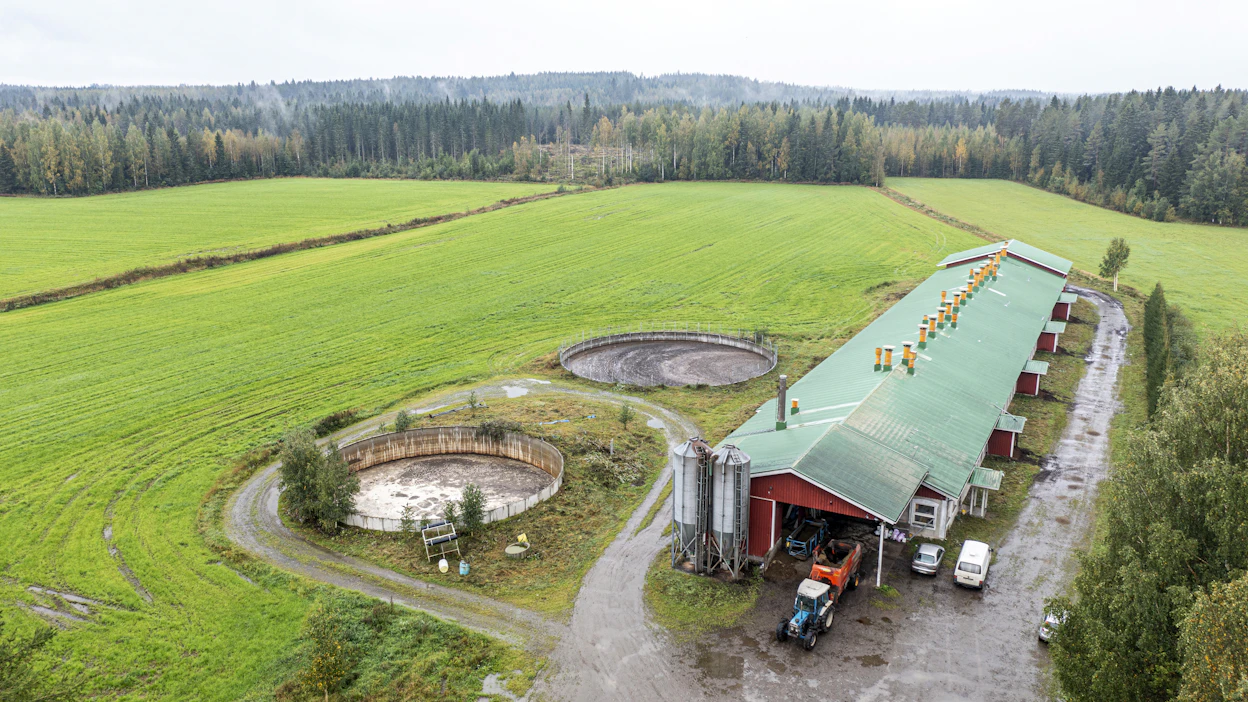 Arkistokuva myynnissä olleesta vasikkakasvattamosta. Tila ei liity jutun tapaukseen. Kuva: Pentti Vänskä
Maaseudun Tulevaisuus kysyi kolmelta pankkiryhmältä kantaa osakeyhtiömuotoisen maitotilan sukupolvenvaihdoksen rahoittamiseen. Kysely tehtiin vahvalla maatalousalueella sijaitsevan tilan todellisilla tiedoilla. Tilan omistussuhteet ja taloustiedot ovat MT:n tiedossa. Kutsumme tilaa nimellä Tila Oy, sillä omistajat eivät halua nimeään julkisuuteen.
Tilan kannattavuuskerroin on vuonna 2022 ollut 2,55, mikä on merkittävästi alan keskiarvon yläpuolella. Myös yrittäjätulo, yrittäjävoitto ja oman pääoman tuotto ovat kaikki selvästi alan keskiarvoa parempia.
Nordean vastaus tapaukseen oli tiivistetysti se, että talousdatan perusteella ostettavalla yhtiöllä on vahva taseasema, erinomainen kannattavuus ja maksuvalmius.
”Tarvittaisiin kuitenkin vielä myös lisätietoa jatkajien maksukyvystä sekä haettavalle rahoitukselle asetettavista vakuuksista. Pankki tekee päätökset aina kokonaisarvioinnin perusteella”, Kirsi Tossavainen Nordeasta vastaa.
”Jatkajien maksukyvyn selvitys olisi ensiarvoisen tärkeää. Lisäksi vakuuksien osalta tarkempi arvonmääritys vaatisi yksityiskohtaiset tiedot esimerkiksi peltojen sijainnista ja ojituksesta, metsien puustosta ja tilan rakennuskannasta.”
Osuuspankkiryhmä kommentoi tapausta vain yleisellä tasolla.
”Pankki arvioi aina rahoitettavaa asiakasta kokonaisuutena ja luotonmyönnön perusteena on riittävä todennettava velanhoitokyky”, OP:n vastauksessa todetaan.
Osuuspankki korostaa, että omistajanvaihdos on iso hanke, jonka taustoitukseksi tarvitaan laadukas pitkän aikavälin laskelma.
”Arvio tehdään lopullisten, tilintarkastettujen tilinpäätösten perusteella, kun niistä on tehty tilinpäätösanalyysi usealta vuodelta.”
Lukujen lisäksi selvitetään laadullisia asioita, kuten yrityksen historian keskeiset tapahtumat. Myös jatkajan yrittäjäominaisuudet ovat keskeinen tekijä rahoitusta mietittäessä, Osuuspankista todetaan.
Aito Säästöpankki ei ehtinyt vastaajan sairastumisen vuoksi vastata määräajassa.
Artikkelin aiheet- Osaston luetuimmat


