 Matti Ropolle määrättiin kiinteistövero 1,8 hehtaarin metsätilalta, koska verottajan mielestä palstalla ei voi harjoittaa oikeaa metsätaloutta. Tilalla on puustoa 275 kuutiota. Kuva: Rami Marjamäki
Kiinteistövero järkyttää pienten metsätilojen omistajia: Matti ihmettelee, päteekö hänen metsäänsä edes metsälaki
Metsästä ei verolain mukaan tarvitse suorittaa kiinteistöveroa. Verohallinto tulkitsee ohjeessaan toisin.TilaajalleMoni pienen metsäkiinteistön omistaja on tänä keväänä yllättynyt siitä, että palstasta on määrätty maksettavaksi kiinteistövero. Tämä on ilmennyt uudesta kiinteistöverotuspäätöksestä.
Verohallinto kertoo sivuillaan, että se on tehnyt ”korjauksia” alle kahden hehtaarin metsien tietoihin. ”Pienet metsäpalstat eivät ole verovapaita, vaan niistä maksetaan kiinteistöveroa maapohjan yleisen kiinteistöveroprosentin mukaan”, verottaja toteaa.
Tieto on närkästyttänyt pienten metsätilojen omistajia, sillä metsä kuin metsä on kiinteistöverolain mukaan säädetty vapaaksi kiinteistöverosta.
 Metsä se on parinkin hehtaarin metsä. Kuva: Rami Marjamäki
Yksi ”korjauksen” kohteeksi joutunut on Matti Roppo, joka omistaa Vesilahdella Pirkanmaalla 1,8 hehtaarin metsäkiinteistön. Hän on omistanut sen ongelmitta jo 30 vuotta ja harjoittanut sillä metsätaloutta.
Roppo astelee rauhallisesti tilallaan, jolla on monenlaista metsää: tukiksi kasvavaa mäntyä, koivutaimikkoa ja järeää koivikkoa kuusialikasvoksineen.
”Metsäkeskuksen mukaan tilalla on puuta 275 kuutiota, ja lisäksi Metsäkeskus on antanut metsälle hakkuusuosituksen. Metsäasiantuntija on tehnyt tilalle harvennussuunnitelman vuonna 2024. Puunkorjuuta varten tehtiin toissa talvena ennakkoraivaus”, Roppo kertoo.
Hänen mielestään kiinteistövero on täysin perusteeton.
Verohallinto vetoaa vero-ohjeeseensa ”Maatalous- ja metsämaan verovapaus kiinteistöverotuksessa”, jossa todetaan ykskantaan, että ”Pienellä pinta-alalla ei lähtökohtaisesti voi harjoittaa maa- tai metsätaloutta vakaassa tulonhankkimistarkoituksessa.” Pienen tilan raja on asetettu kahteen hehtaariin.
Verottajan yksioikoinen tulkinta ja verotuskäytäntö ärsyttävät metsänomistajia, jotka todella harjoittavat metsätaloutta alle kahden hehtaarin tilalla. Metsänomistus on Suomessa pirstaloitunutta ja pieniä tiloja on paljon.
Verohallinnon johtavan veroasiantuntijan Mira Kosusen mukaan pieni metsätila pääsee pois kiinteistöverotuksesta, jos omistaja pystyy osoittamaan, että se kuuluu samaan kokonaisuuteen omistajan tai hänen puolisonsa muiden metsätilojen kanssa.
Poikkeuksellisesti pieni metsäkiinteistö voi toimia myös omana yksikkönään ilman kiinteistöverotusta, jos omistaja pystyy todistamaan, että tilalla harjoitetaan metsätaloutta. Todistustaakka on omistajalla.
Mikäli tilanomistaja kokee, että verottajan tulkinta on väärä, hän voi kiinteistöveroilmoituksellaan selvittää, millainen käyttö omalla kiinteistöllä on, Kosunen sanoo.
Mikäli kiinteistövero kuitenkin lankeaa maksettavaksi, sen koko vaihtelee sijaintikunnan mukaan.
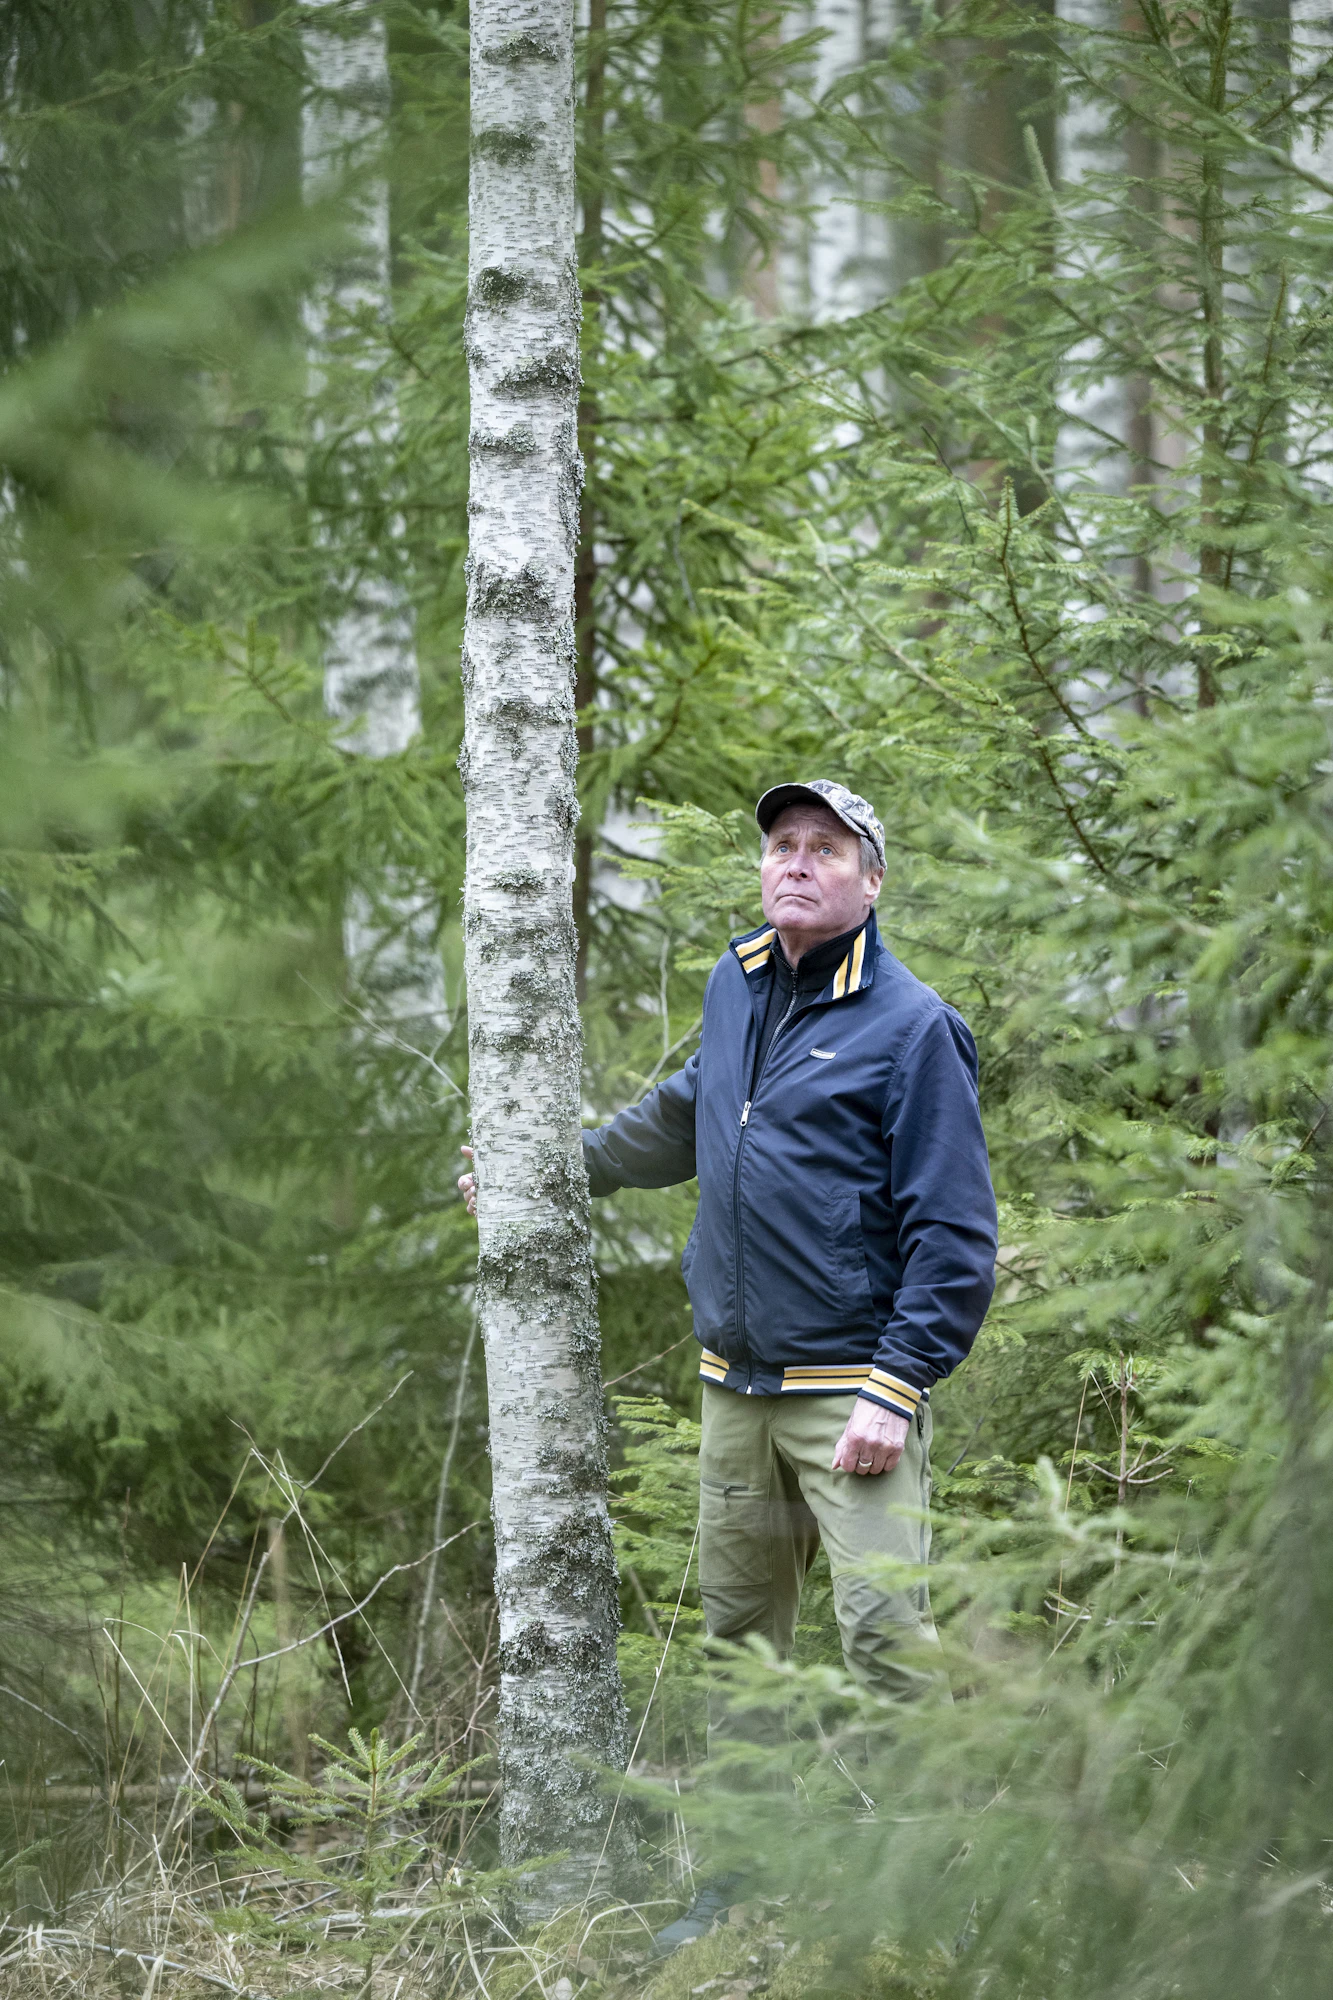 Matti Ropon tilalla kasvaa monenlaista metsää, kuten koivikkoa, jossa on jo tuuhea kuusialikasvos. Kuva: Rami Marjamäki
Toinen MT:n toimitukseen yhteyttä ottanut henkilö toteaa, että verottajan käytäntö herättää kysymyksen viranomaisen toimivallasta ja kansalaisten yhdenvertaisuudesta. Kiinteistöverolaki vapauttaa metsätalousmaan verosta ilman kahden hehtaarin pinta-alarajoja, hänkin huomauttaa.
Yhteydenottaja, joka asemansa vuoksi haluaa pysyä nimettömänä, on tehnyt asiasta kantelun eduskunnan oikeusasiamiehelle. Oikeusasiamiehen kanslia vahvistaa kantelun saapuneen.
Verohallinnon suorittama laaja otanta pienten tilojen omistajista ihmetyttää kantelijaa, sillä metsätalous on jota kuinkin ainut tapa hyödyntää esimerkiksi kapeita sarkamaisia tiloja, joilla ei ole rakennuksia eikä edes mahdollisuutta saada rakennuslupaa.
Kantelija huomauttaa MT:lle, että pienellä tilalla voidaan myös harjoittaa arvokasta metsänkasvatusta esimerkiksi visapuulla. Hän korostaa, että verottajan tulkinta loukkaa yhdenvertaisuutta, kun pienelle tilalle määrätään kiinteistövero siksi, että siitä saisi vain pientä tuloa. Sijoitusmuotona sitä voi hänestä verrata pieneen sijoitusrahasto-osuuteen, josta tulee pieniä osinkoja.
Kantelija epäilee, että moni ikäihminen tai passiivinen omistaja ei huomaa tai jaksa hakea epäoikeudenmukaiseen kiinteistöveropäätökseen oikaisua.
”Pienellä pinta-alalla ei lähtökohtaisesti voi harjoittaa maa- tai metsätaloutta vakaassa tulonhankkimistarkoituksessa.”
Matti Roppo huomauttaa, että verottajan tulkinta metsätaloudesta pienellä tilalla on laaja kysymys.
”Kun tilalla tehdään hakkuita, saako kuluista tehdä vähennyksiä? Esimerkiksi teettämäni ennakkoraivaus maksoi 900 euroa. Saanko veronpalautusta, jos en ole metsäverotuksen piirissä?”
”Ja tarvitseeko alle kahden hehtaarin metsässä ylipäätään noudattaa metsälain säännöksiä?” Roppo ihmettelee.
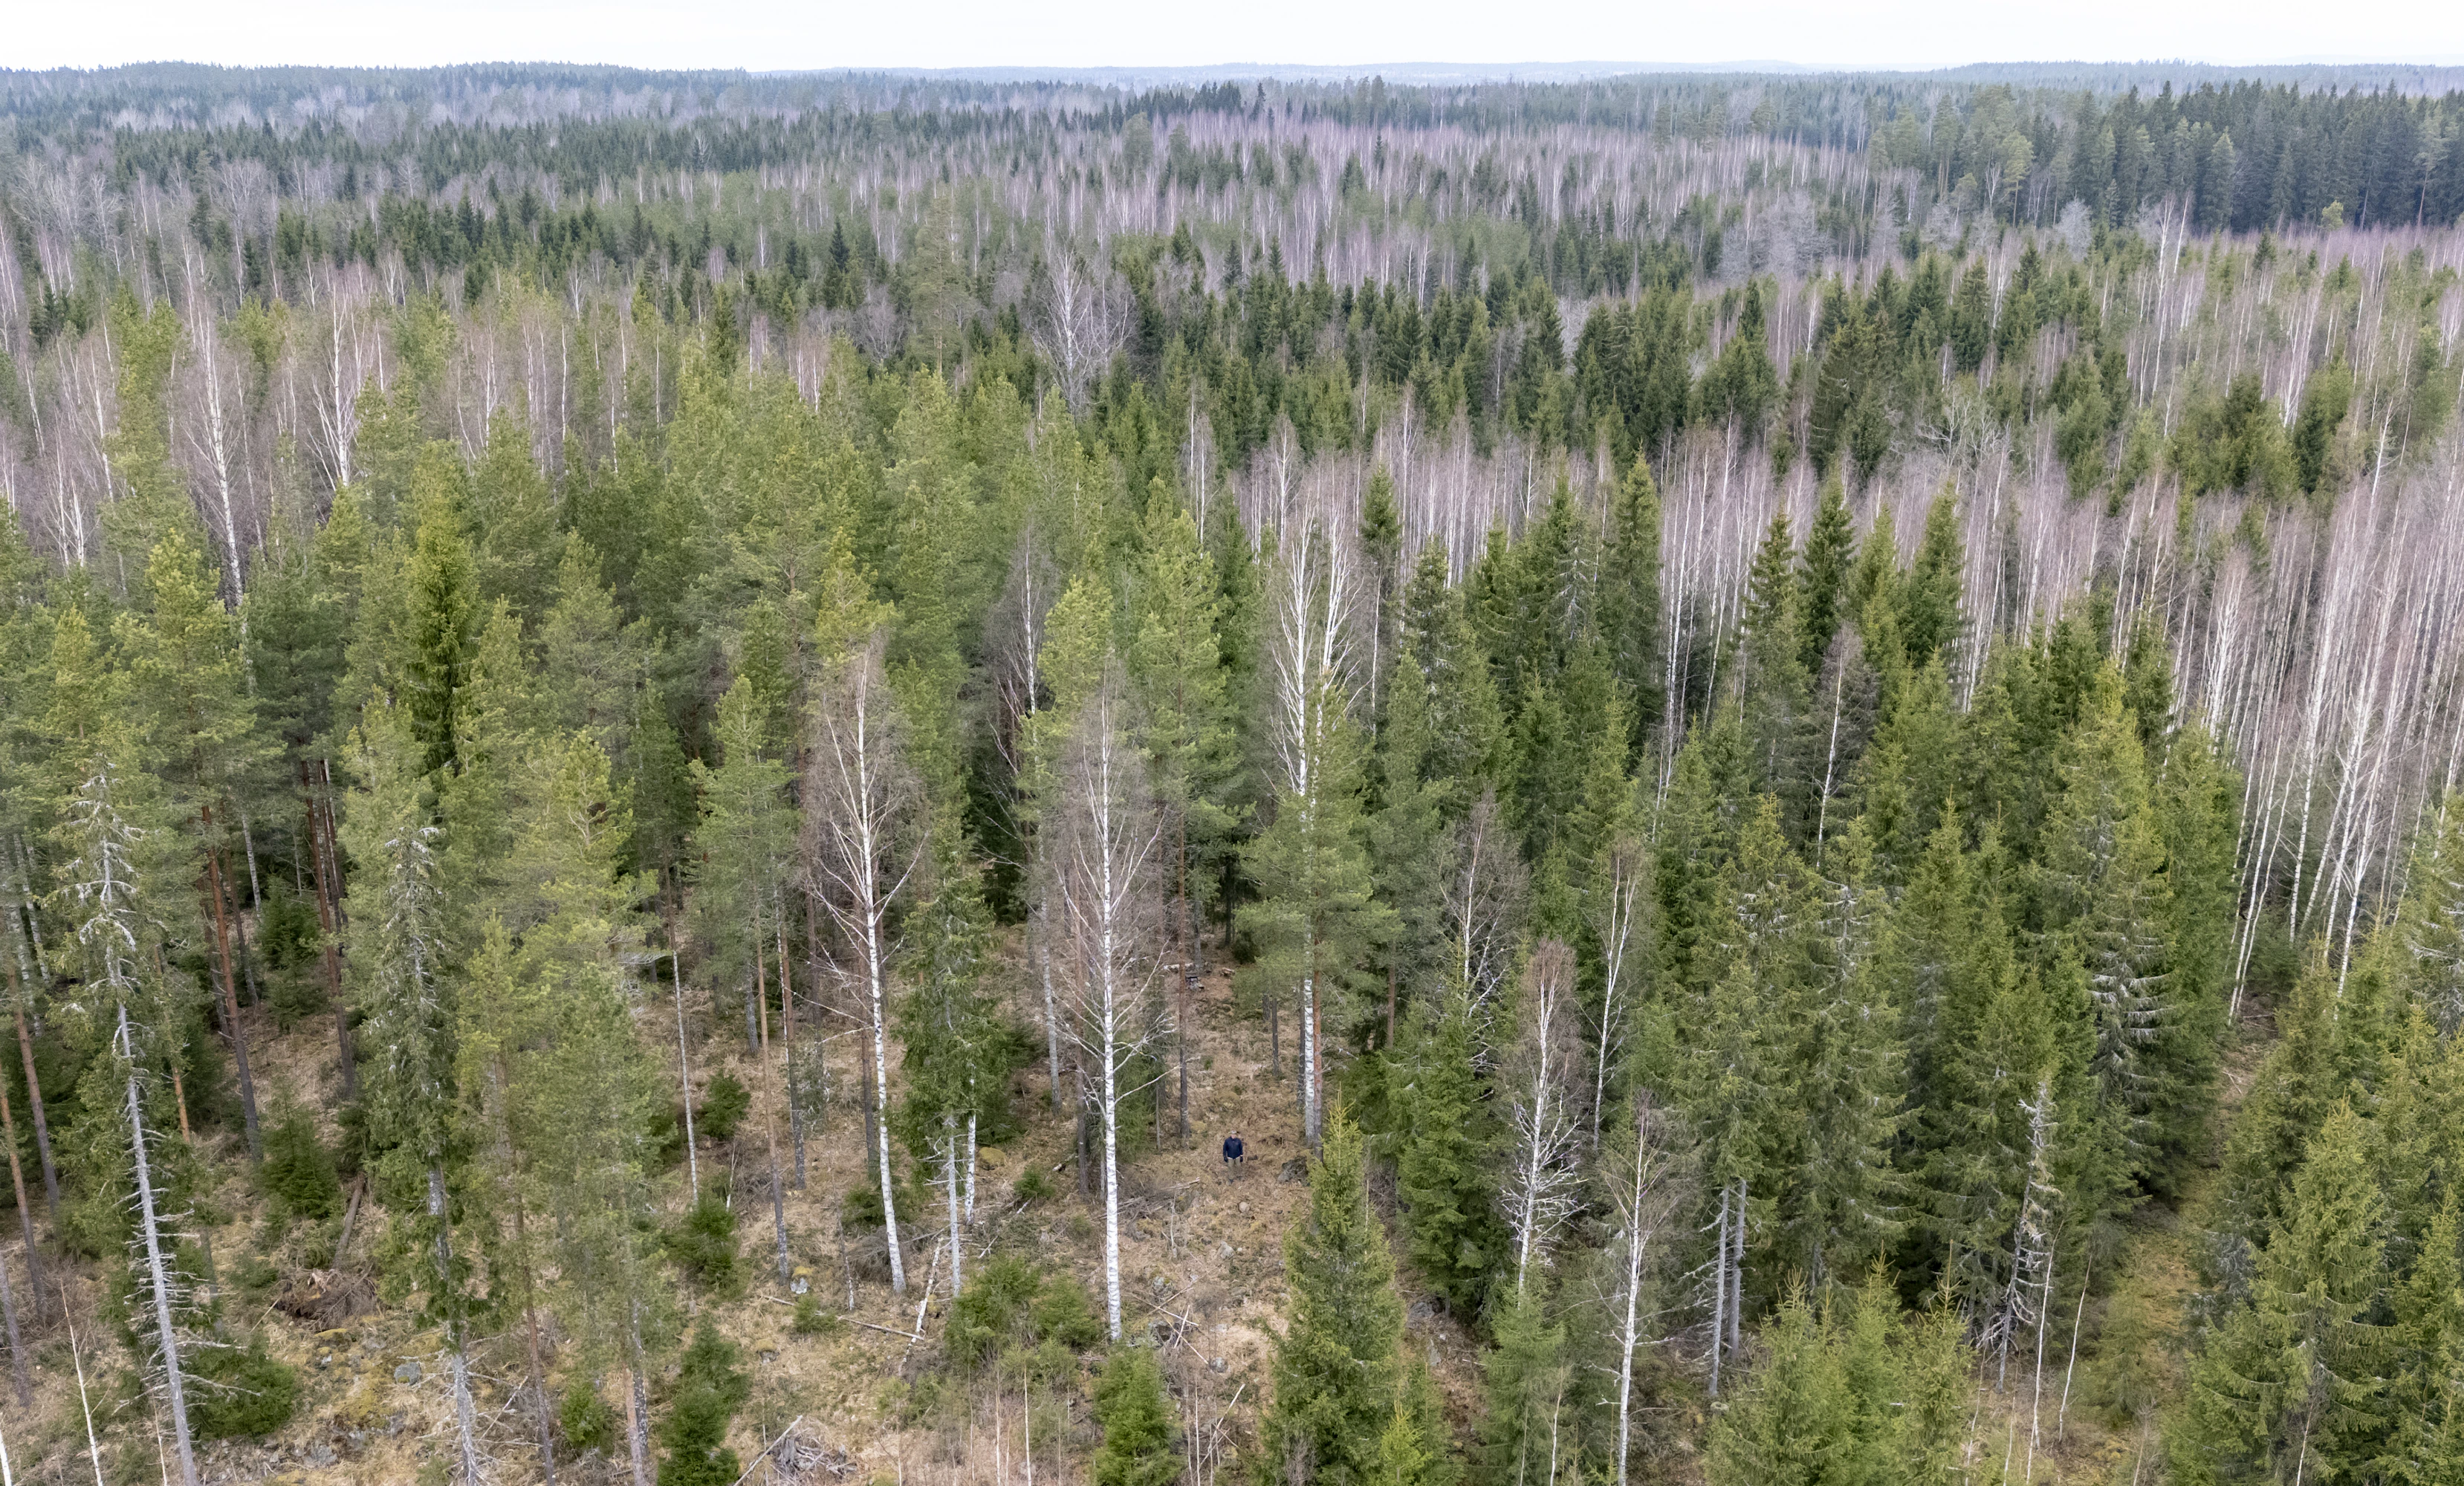 Matti Roppo pienenä pisteenä metsässään, jonka puusto on venynyt jo aikuiseen mittaan. Kuva: Rami Marjamäki
Yhtenä taustatekijänä pienten metsätilojen kiinteistöverotuksessa saattaa olla kiristynyt valtiontalous. Verohallinto kertoi äskettäin, että kiinteistöveron tuotto kasvaa tänä vuonna hitaammin kuin useimpina aiempina vuosina.
”Hidastumisen taustalla ovat erityisesti rakennuskustannusindeksin vaimea kasvu, uudisrakentamisen vähyys ja se, että kunnat ovat korottaneet kiinteistöveroprosenttejaan aiempaa hillitymmin”, Verohallinnon ylitarkastaja Jenna Lempiäinen totesi tiedotteessa.
Artikkelin aiheetMetsäpalvelu
Miltä metsäsi näyttää euroissa? Katso puun hinta alueittain ja hintojen kehitys koko Suomessa.

- Osaston luetuimmat


