Metsätalouden kirjanpitoon kertyneet menot kannattaa ilmoittaa joka vuosi, vaikka tuloja ei olisi tullut. Menot ilmoitetaan Omaverossa Menot ja varaukset -vaiheessa.
Jos tuloja ei ole vuonna 2025 ollut, ilmoitetut menot alentavat muuta verotusta.
Kaikki puun tuottamisesta ja korjuusta aiheutuneet menot ovat vähennyskelpoisia. Metsätalouden menojen on perustuttava tositteisiin. Jos kuitti on jäänyt saamatta, se kannattaa pyytää jälkikäteen.
Vähäisissä menoissa tositteeksi kelpaa myös metsänomistajan muistiinpanoihinsa laatima oma selvitys.
Menot alvilla vai ilman?
Arvonlisäverovelvollinen metsänomistaja kirjaa tuotantopanosten hinnat ilman arvonlisäveron osuutta.
Pakollisen arvonlisäverovelvollisuuden raja on 20 000 euroa.
Metsänomistaja, joka ei ole arvonlisäverovelvollinen, kirjaa hinnat arvonlisäveroineen.
Metsänomistaja voi hakeutua vapaaehtoisesti arvonlisäverovelvolliseksi, vaikka vuoden liikevaihto jäisi rajan alle.
Palkkausmenoina ilmoitetaan perheen ulkopuolisen työnvoiman palkkauksen kustannukset.
Myös metsätöissä ahertaneen, verovuonna 15 vuotta täyttäneen lapsen palkan saa vähentää, mutta se ei saa olla korkeampi kuin vieraalle henkilölle maksettava palkka.
Myös palkan sivukulut hyväksytään. Niitä ovat esimerkiksi sosiaaliturvamaksut ja työsuhteeseen liittyvät työeläke-, tapaturma- ja työttömyysvakuutusmaksut.
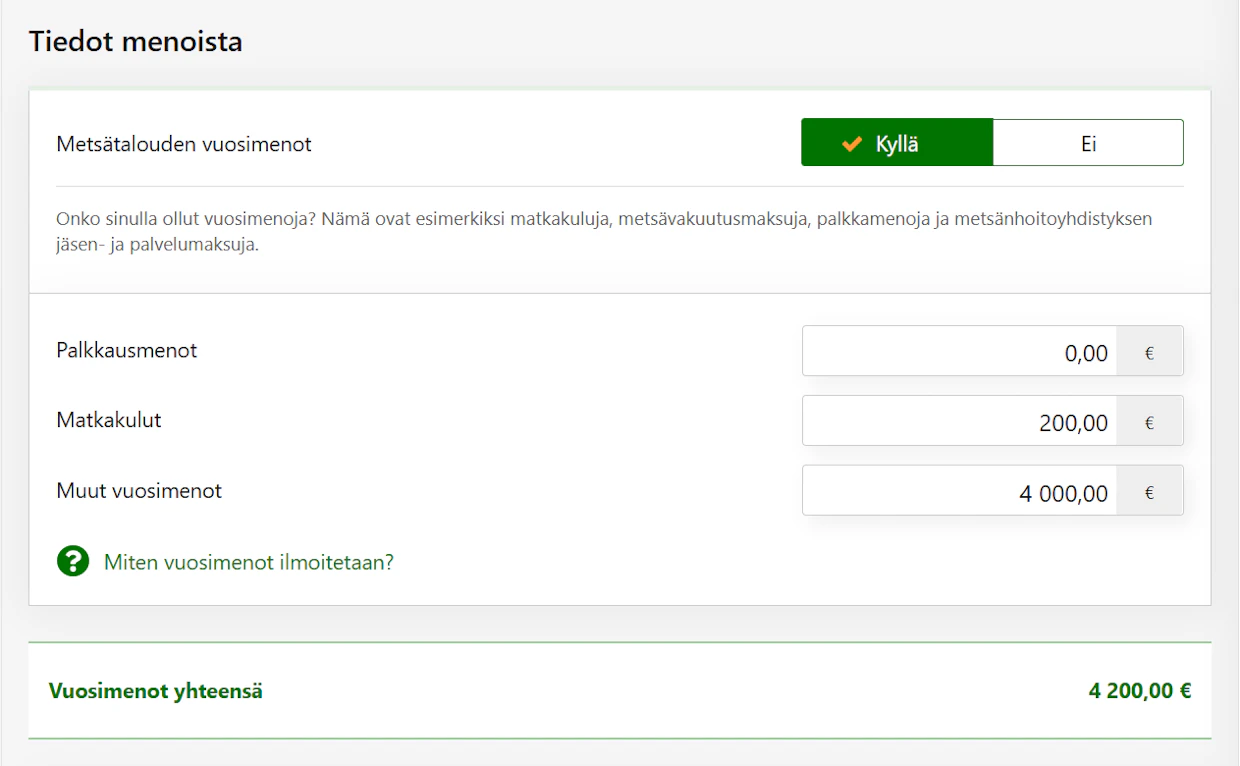
Metsätalouden menot kannattaa ilmoittaa vuosittain, vaikka tuloja ei olisi. Esimerkissä matkakuluina ilmoitetaan metsän hoitamiseen ja korjuuseen liittyvät matkakulut. Muita vuosimenoja ovat esimerkiksi metsänhoitoyhdistyksen jäsenmaksu ja ammattilehden tilausmaksu. Kuva: Verohallinto
Puun tuottamiseen ja korjuuseen liittyvät oman asunnon ja metsän väliset matkakulut ilmoitetaan omassa kohdassaan.
Matkakuluissa ei ole omavastuuosuutta eikä ylärajaa. Metsätalouteen liittyviä matkoja voivat olla esimerkiksi taimikon tarkastus, metsäalan koulutustilaisuuteen osallistuminen tai metsänhoitoyhdistyksen toimistolla käyminen.
Oman auton metsätalouskäytöstä aiheutuvana menona voi vuodelta 2025 vähentää 0,27 euroa kilometriltä tai todellisten kustannusten mukaan. Matkoilla, joilla käytössä on ollut myös peräkärry, vähennystä voi korottaa vielä 0,10 eurolla kilometriltä.
Metsätalouden ajoista on pidettävä ajopäiväkirjaa. Siihen merkitään ajon alkamis- ja päättymisaika, ajoreitti, matkan tarkoitus sekä ajettu kilometrimäärä. Ajopäiväkirja liitetään metsätalouden veromuistiinpanoihin.
Julkisten kulkuvälineiden käytöstä aiheutuneet kustannukset vähennetään toteutuneiden kustannusten perusteella.
Omaan metsään suuntautuvista matkoista ei voi vähentää päivärahoja.
Muualle kuin omaan metsään tehdyistä metsätalouden matkoista päivärahan voi vähentää todellisten kulujen ja kaavamaisesti lasketun arvon perusteella.
Yli kuuden tunnin matkoilla vähennys on 19 euroa ja yli kymmenen tunnin matkoilla 35 euroa. Ehtona on, että paikka sijaitsee vähintään 15 kilometrin päässä kotoa. Veroilmoituksessa päiväraha kirjataan osaksi matkakuluja.
Kuolinpesä tai verotusyhtymä voi matkalaskun perusteella maksaa osakkailleen verovapaita korvauksia metsätalouteen liittyvistä matkoista, jotka osakas tekee muualle kuin metsätilalle.
Muut matkakulut vähennetään kuolinpesän tai yhtymän vuosimenoissa.
Ulkomaan opintomatkojen kustannukset ovat vähennyskelpoisia, jos matkalta saadut opit ovat hyödynnettävissä Suomessa harjoitettuun metsätalouteen. Ohjelmaa tulee olla vähintään neljä tuntia päivässä.
Hyväksyttäviä metsämenoja
Urakoitsijoille maksetut suoritukset puunkorjuusta, maanmuokkauksesta, metsän lannoituksesta, taimikonhoidosta ja muista metsänhoitotöistä
Tarvikemenot, kuten lannoitteet, taimet, siemenet ja työvarusteet
Moottorisahan, raivaussahan, traktorin ja muiden metsätaloudessa käytettyjen koneiden polttoaine-, voiteluaine ja korjausmenot
Pienkaluston hankintamenot, kuten reppuruisku, karsintavälineet, vesuri ja kirves sekä moottori- ja raivaussaha
Metsätalouden rakennusten, teiden ja ojien kunnossapitotyöt ja -tarvikkeet
Metsävakuutusmaksut
Mhy:n jäsen- ja palvelumaksut
Muut metsänhoitoyhdistysten, Metsäkeskuksen ja muiden palveluntarjoajien toimitusmaksut, suunnittelu- ja neuvontapalkkiot ja metsäsuunnitelman ylläpitomaksut
Suomen Metsäsäätiön menekinedistämismaksu
Pakolliset eläkevakuutukset
Tiemaksut
Metsätalouden tietokoneohjelmien ja kirjanpitovälineistön hankintamenot sekä it-, puhelin- ja postitusmenot
Veroilmoituksen laadintapalkkio
Ammattilehtien tilausmaksut, osallistumismaksut koulutustilaisuuksiin sekä metsäalan näyttelyjen ja messujen pääsyliput
Puunmyyntisaatavan kauppaan liittyvät pankin veloittamat kulut ja mahdollinen pankille palautettava kauppahinnan osa
Työhuonevähennys
Metsätalouden velkoihin liittyvät toimitusmaksut, luotonvarausprovisiot ja muut lainan liitännäiskulut
Matkat asuinpaikalta metsätilalle esimerkiksi tarkastuskäynnille tai istutustöihin, koulutustilaisuuksiin tai metsänomistamiseen liittyvään tapaamiseen
Valtaosa metsätalouden vuotuisista menoista kuuluu muihin vuosimenoihin. Esimerkkejä vähennyskelpoisista menoista on listattu seuraavalle sivulle.
Jos käytät metsätaloudessa moottorikelkkaa, mönkijää tai traktoria, niiden käyttötuntien perusteella lasketut kulut voi vähentää muina vuosimenoina.
Koneiden käyttötunneista ja -tarkoituksesta on oltava luotettava selvitys veromuistiinpanoissa.
Jos muuta selvitystä ei ole, kuluiksi voidaan arvioida vuoden 2025 verotuksessa moottorikelkasta ja mönkijästä 15 euroa käyttötunnilta ja traktorista 12 euroa käyttötunnilta.
Moottorikelkka, mönkijä tai traktori voi vain poikkeustapauksissa kuulua metsätalouden kalustoon. Tällöin koneen tulee olla jatkuvasti metsätalouskäytössä.
Jos traktoria käytetään puutavaran kuljetukseen, kulut arvioidaan hankintatyön arvon puutavaralajikohtaisten konekustannusten mukaan. Jos traktori kuuluu maatalouden kalustoon, maatalouden verotuksessa tulee tehdä vastaava tuloutus.
Metsänomistajalla täytyy olla tallessa metsätalouden verovähennyksiin kirjattavista menoista kuitti tai selvitys. Menot vähennetään yleensä sinä vuonna, kun ne on maksettu.
Kuitteja ei liitetä veroilmoitukseen, vaan ne säilytetään omissa muistiinpanoissa.
Omia muistiinpanoja liitteineen on säilytettävä kuusi vuotta verovuoden päättymisestä lukien. Vuoden 2025 kuitit on säilytettävä vuoden 2031 loppuun. Verottaja voi tarvittaessa pyytää kirjanpitoa nähtäväkseen.
Kaikista kuiteista ei käy selville, miten kulu liittyy metsätalouteen. Siinä tapauksessa kulu kannattaa tarkentaa omiin muistiinpanoihin.
Huomioi, että joistain kuiteista teksti häipyy ajan mittaan. Sellaisista on syytä ottaa valokopio tai valokuva.
Vähennyskelpoisia metsämatkoja
leimikon suunnittelu
puukaupan teko
puunkorjuun valvonta
puutavaran mittaus
korjuujäljen tarkastus
lumi-, myrsky- ym. vahinkojen tarkastus
taimikoiden kevät- ja syystarkastus
istutus ja kylvö
taimikon raivaus
pystykarsinta
hankintapuun valmistus
tarvikkeiden ja työvoiman kuljetus
koulutustilaisuuteen osallistuminen
metsätalouden tulonhankintaan liittyvä näyttely- tai messumatka