Puun myyntitulojen ilmoittamisessa maltti on valttia ‒ tiedot tulevat viimeistään alkuviikosta Omaveroon
Puukauppoja, korvauksia ja tukia koskevat tiedot tulevat Omaveroon viimeistään helmikuun alussa.
Tilaajalle
Arvonlisäverovelvollinen metsänomistaja ilmoittaa tulot ilman arvonlisäveroja. Alvin osuus ilmoitetaan erikseen arvonlisäveroilmoituksella. Kuva: Hanne Manelius
Metsätalouden veroilmoitus täytetään Omaverossa neljässä vaiheessa.
Ensimmäisenä tarkistetaan ja tarvittaessa täydennetään taustatiedot. Varsinaisen metsätalouden veroilmoituksen täyttäminen alkaa metsätalouden tulojen ilmoittamisella Omaverossa tai vaihtoehtoisesti paperilla 2C-lomakkeella.
Metsätalouden tulot ovat metsänomistajalle pääomatuloa, josta vähennetään metsätalouteen liittyvät menot.
Jäljelle jäävästä verotettavasta pääomatulosta maksetaan veroa pääomatulojen veroprosentin mukaan.
Veroa maksetaan 30 prosenttia 30 000 euroon saakka ja sen yli menevästä osasta 34 prosenttia.
Tärkeät päivämäärät
Pelkkää metsätaloutta harjoittavien tulee palauttaa ilmoitus viimeistään 2.3.2026.
Myös arvonlisäveron viimeinen ilmoitus- ja maksupäivä on 2.3.2026.
Maatalouden ja elinkeinotoiminnan harjoittajilla takaraja on 1.4.2026.
Pysyvästi ulkomailla asuvat jättävät ilmoituksen viimeistään 28.4.2026.
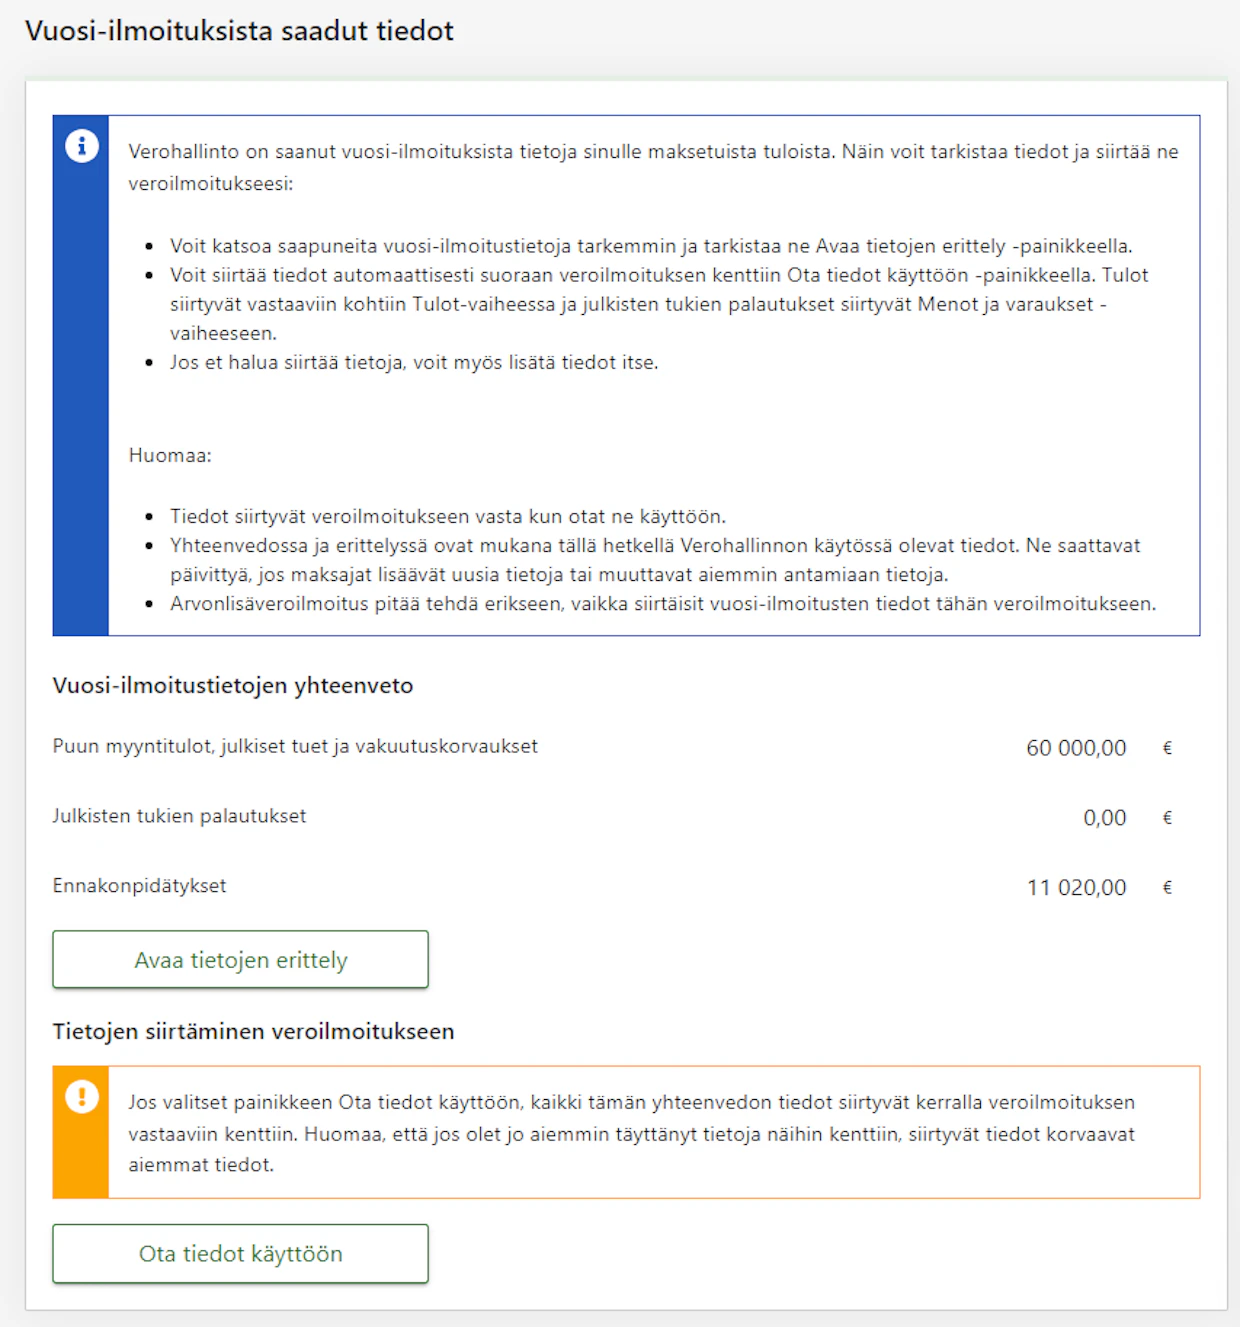
Puun ostajien ja julkisten tukienmaksajien vuosi-ilmoituksistasaadut tulotiedot voi ottaakäyttöön klikkaamalla kohdasta”Ota tiedot käyttöön”. Tiedotkannattaa tarkastaa klikkaamallakohtaa ”Avaa tietojen erittely”ennen kuin ne siirtää omaanveroilmoitukseen. Kuva: Verohallinto
Puun myyntitulojen ilmoittamisessa ei kannata hätäillä, sillä puukauppoja, korvauksia ja tukia koskevat tiedot tulevat automaattisesti Omaveroon viimeistään 3. helmikuuta.
Verottaja saa tiedot tammikuun loppuun mennessä puun ostajien ja tukien maksajien tekemistä vuosi-ilmoituksista.
Valmiit tiedot saa siirrettyä veroilmoitukseen klikkaamalla kohdasta ”Ota tiedot käyttöön”. Luvut kannattaa tarkastaa klikkaamalla kohtaa ”Avaa tietojen erittely” ennen kuin ne siirtää omaan veroilmoitukseen.
Halutessaan tiedot voi myös ilmoittaa itse tai niitä voi tarpeen mukaan korjata.
Arvonlisäverovelvollisten on tehtävä arvonlisäveroilmoitus erikseen, vaikka hyödyntäisi valmiita tietoja.
Etkö myynyt puuta?
Jos metsänomistaja ei ole myynyt verovuonna puuta, verotettavaa pääomatuloa ei kerry.
Menoja on yleensä vuosittain. Ne kannattaa aina kirjata veroilmoitukseen.
Kun metsätalouden tulot ovat menoja pienemmät, syntyy metsätalouden alijäämää. Alijäämä vähennetään verovelvollisen muista pääomatuloista. Jos niitä ei ole, se vähennetään ansiotulojen veroista alijäämähyvityksenä. Silloin vähennys on 30 prosenttia alijäämän määrästä. Verottaja huolehtii vähennykset automaattisesti.
Verosta tehtävä vähennys on enimmillään 1 400 euroa puolisoa kohti. Vähennystä korotetaan 400 eurolla yhdestä alaikäisestä lapsesta ja 800 eurolla, jos lapsia on vähintään kaksi.
Jos alijäämä on niin suuri, ettei sitä voida kokonaan vähentää muista pääomatuloista ja ansiotulojen veroista alijäämähyvityksenä, vahvistaa verottaja alijäämästä ja metsätalouden koroista pääomatulolajin tappion. Sen saa vähennetyksi seuraavan kymmenen vuoden aikana kertyvistä pääomatuloista.
Puun myyntituloja ovat kaikki pysty- ja hankintakaupoista sekä omasta metsästä kotitalouksille myydyistä polttopuista ja joulukuusista saadut tulot. Myös puukauppojen bonukset on ilmoitettava myyntitulona.
Osa puunostajista tarjoaa puukaupan rahoituspalveluita, joilla suuren osan puukaupparahoista saa muutamassa päivässä tilille, vaikka korjuu olisi myöhemmin. Tämäkin pankin maksama puunmyyntisaatavan kauppahinta on pystykauppatuloa.
Vuoden 2025 verolomakkeeseen kirjataan tulot, jotka metsänomistaja on saanut 1.1.–31.12.2025.
Arvonlisäverovelvollinen metsänomistaja ilmoittaa puun myyntitulot aina ilman arvonlisäveroa.
Puun ostajan verottajalle toimittamaa ennakonpidätystä ei vähennetä ilmoitettavasta summasta. Verohallinto saa tiedot siitä suoraan puun ostajilta. Erittelyt arvonlisäveron ja ennakonpidätyksen osuuksista löytyvät puunostajan toimittamasta maksutositteesta.
Puun myyntitulot ilmoitetaan sen vuoden tulona, jona maksu on saatu, vaikka hakkuu olisi tehty eri vuonna. Jos puukaupan maksut ajoittuvat monelle vuodelle, niistä ilmoitetaan se osa, joka on tullut tilille vuonna 2025.
Yrittäjävähennys
Metsätalouden harjoittajat saavat yrittäjävähennyksen. Sen perusteella metsätalouden positiivisesta pääomatuloksesta vähennetään viisi prosenttia ennen verojen määräämistä.
Jos tulos jää tappiolliseksi, metsätalouden tappiollista pääomatuloa ei pienennetä verotuslaskennassa viittä prosenttia.
Vähennys koskee luonnollisia henkilöitä, kuolinpesiä ja yhtymiä.
Metsänomistajan ei tarvitse huomioida yrittäjävähennystä veroilmoittamisessa, sillä Verohallinto tekee sen metsänomistajan puolesta.
Metsänomistajalle maksetut metsätalouden tuet ovat niin ikään veronalaista metsätalouden pääomatuloa.
Metsätuhoista saadut vakuutuskorvaukset ja hirvivahinkokorvaukset ilmoitetaan ennakonpidätyksineen.
Metsänomistaja ilmoittaa veroilmoitukseen vanhat Kemera-tuet, uudet Metka-tuet ja joutoalueen metsitystuet. Metka-tukia ovat esimerkiksi tuki taimikon ja nuoren metsän hoitoon sekä luonnonhoidon tuki.
Metka-tukia haettiin viime vuonna ahkerasti. Tukiin varattu summa loppui syksyllä kesken, mikä siirsi suuren määrän maksatuksia vuoteen 2026.
Jos metsänomistajalle jo myönnetyn tuen maksaminen on lykkääntynyt seuraavaan vuoteen, ilmoitetaan vuoden 2025 veroilmoituksessa vain työn kustannukset vuosimenoina.
Tuki kirjataan veroilmoitukseen pääomatulona vasta sinä vuonna, kun maksu on saatu. Jos tuki on maksettu suoraan palveluntarjoajalle, metsänomistaja ilmoittaa vain työn kulut menoina kohdassa ”Muut vuosimenot”.
Yksityisen luonnonsuojelualueen perustamisesta saadut korvaukset ovat verovapaita.
Myös puun oma käyttö tulee ilmoittaa. Siihen saa apua oheisesta taulukosta, josta voi tarkistaa maatalouden ja yksityistalouden käyttöön otetun puutavaran arvon.
Elinkeinotoiminnan käyttö tarkoittaa muuhun elinkeinoon kuin maatalouteen käytettyä puuta. Silloin puun arvona käytetään käypää arvoa eli hankintakauppahintaa.
Yksityiskäyttöön otettua puuta ovat esimerkiksi asuinrakennuksen tai pihasaunan rakentamiseen tai korjaamiseen käytetty puu.
Muuhun omaan käyttöön, kuten asuinrakennuksen lämmittämiseen, otettu oma puu on verovapaata. Myös metsästä kerättyjen marjojen, sienien ja muiden jalostamattomien keräilytuotteiden myyntitulot ovat verovapaita.
Omasta metsästä maatalouden käyttöön otetun puun arvo on niin ikään metsätalouden verotettavaa pääomatuloa.
Elinkeinotoiminnan käyttö tarkoittaa muuhun elinkeinoon kuin maatalouteen käytettyä puuta. Silloin puun arvona käytetään käypää arvoa eli hankintakauppahintaa.
Jos omaa puuta on käytetty maatalouden tai muun elinkeinon tuotantorakennuksiin, sovelletaan hiljaista kuittausta. Sen mukaisesti puun arvoa ei merkitä tuloksi mutta sitä ei voi myöskään vähentää näiden elinkeinojen verotuksessa.
Metsää ulkomailla
Jos omistaa metsää ulkomailla, metsätalouden tulos ilmoitetaan Suomessa ja metsän sijaintimaassa.
Verohallinto vähentää ulkomaille maksetun veron Suomessa lasketusta, eikä metsänomistaja maksa samaa veroa kahdesti.
Ulkomailta saadut pääomatulot ilmoitetaan joko Omaverossa tai lomakkeella 16B. Ulkomaan varojen pitää näkyä henkilöasiakkaan esitäytetyssä veroilmoituksessa.
Jos metsän ostamiseksi on otettu lainaa, se on tulonhankkimisvelkaa eikä metsätalouden verotuksessa mukana. Esitäytettyjen velka- ja korkotietojen korjaukset ilmoitetaan Omaverossa tai lomakkeella 50B.
Metsätalouteen kohdistuvat tulonhankkimismenot vähennetään Suomen verotuksen lisäksi myös kohdemaan verotuksessa, jos kohdemaan verosäännökset sen sallivat.
Omassa metsässä käynti ei oikeuta päivärahavähennyksiin.
Ulkomailta metsää omistavalla on oikeus suomalaiseen metsävähennykseen. Vähennys pitää tehdä kohdemaasta saaduista tuloista.
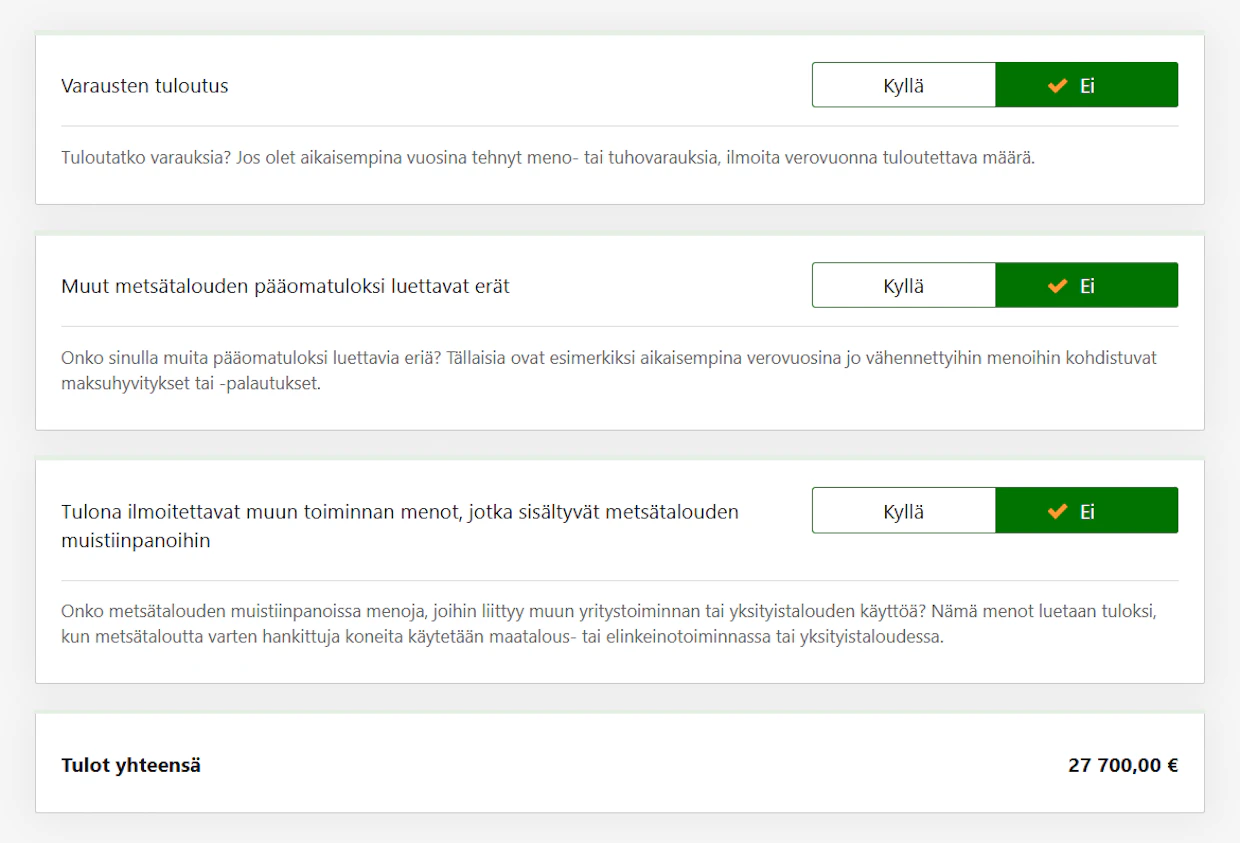
Varausten tuloutus tarkoittaa edellisvuosina tehtyjä varauksia, jotka nyt puretaan. Tässä kohdassa ilmoitetaan se määrä, jonka haluaa tulouttaa vuoden 2025 verotukseen.
Varauksen voi tulouttaa joko kokonaan tai vain osittain, jolloin loppu jää myöhempään käyttöön. Jäljelle jäävän varauksen määrä tulee korjata Omaverossa kohtaan Menot ja varaukset.
Muut metsätalouden pääomatuloksi luettavat erät ilmoitetaan erikseen. Tällaisia voivat olla esimerkiksi maksuhyvitykset tai -palautukset, jotka kohdistuvat aiempina verovuosina vähennettyihin menoihin.
Muun toiminnan menoja muodostuu, kun käyttää metsätaloutta varten hankittuja koneita tai metsätalouteen palkattujen henkilöiden työpanosta esimerkiksi maataloudessa, elinkeinotoiminnassa tai yksityiskäytössä, kuten omien polttopuiden teossa.
Metsänomistajalle verovuoden 2025 suurin muutos on pellosta ja metsämaasta saatujen vuokratulojen muuttuminen henkilökohtaiseksi pääomatuloksi.
Aiemmin maatalouden veroilmoitukseen kirjatut tiedot ilmoitetaan nyt henkilökohtaisella esitäytetyllä veroilmoituksella.
Esimerkiksi metsätilan, metsästysoikeuden tai matkapuhelinverkon tukiaseman maa-alueen vuokraamisesta sekä tuuli- ja aurinkovoimaloiden rakennuspaikoista saadut vuokratulot ja vaikutusaluekorvaukset, hiilinielukorvaukset ja pellon vuokratulo ovat pääomatuloja.
Voimalan tuottaman sähkön siirtolinjaa varten luovutetusta maasta tai alueen pysyvästä käyttöoikeudesta maksettu kertakorvaus verotetaan sen sijaan luovutusvoittona. Myös luovutusvoitto ilmoitetaan henkilökohtaisessa esitäytetyssä veroilmoituksessa.
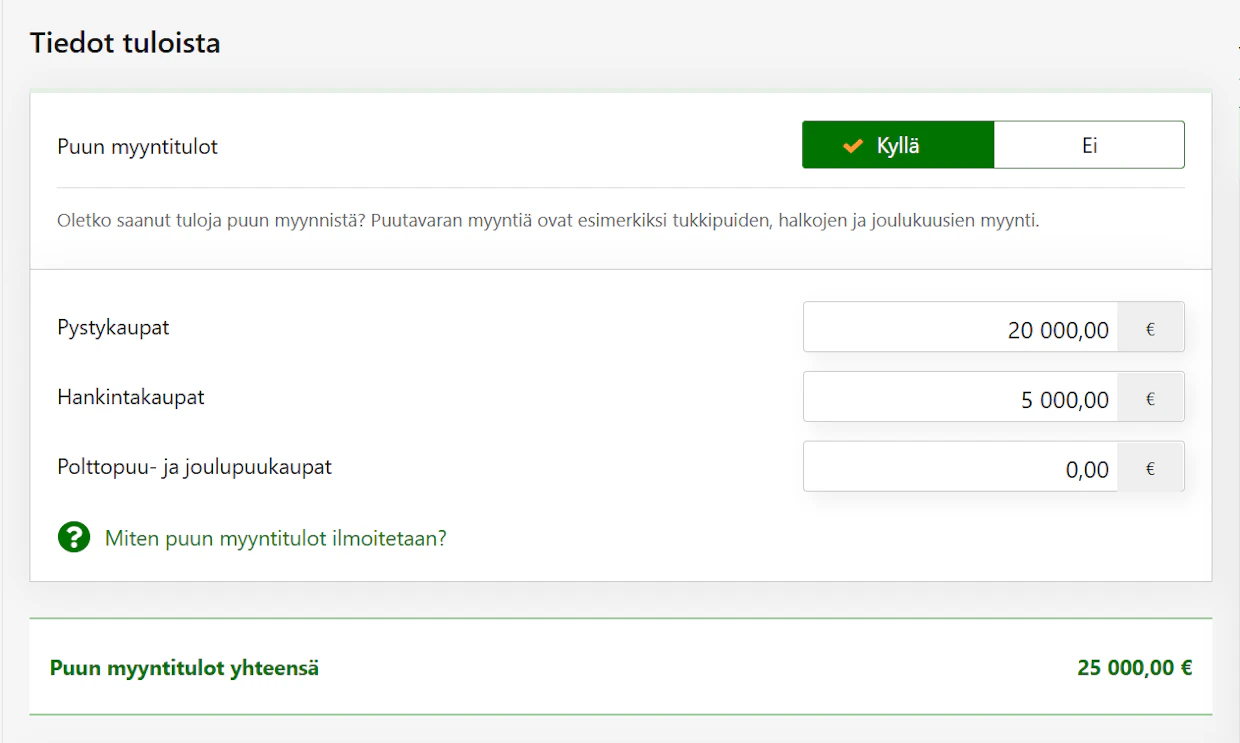
Puun myyntitulot ilmoitetaan erikseen pysty-, hankinta- ja polttopuukaupoista. Esimerkissä metsänomistaja ilmoittaa pysty- ja hankintakaupasta saadut tulot. Oman hankintatyön arvo ilmoitetaan myöhemmin kohdassa ”Menot ja varaukset”. Kuva: Verohallinto
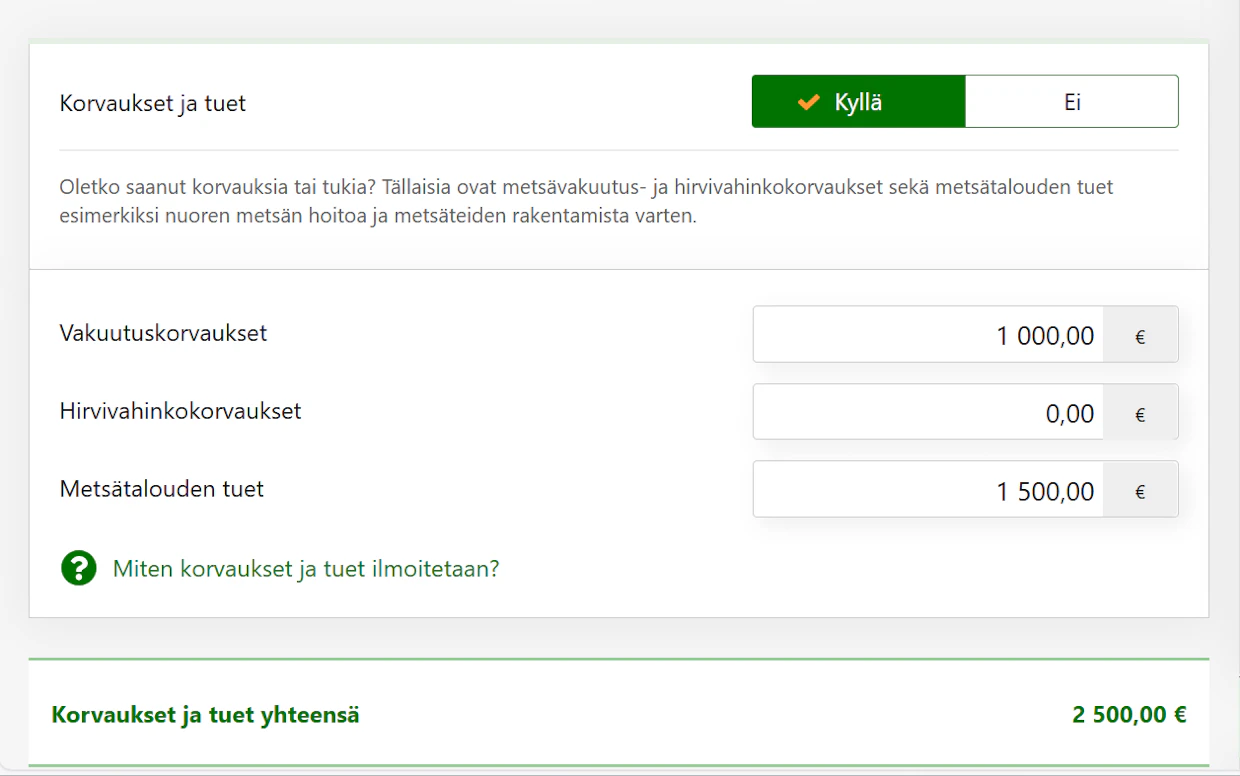
Metsänomistajat saamat korvaukset ja metsätalouden tuet ilmoitetaan samassa kohdassa. Kuva: Verohallinto
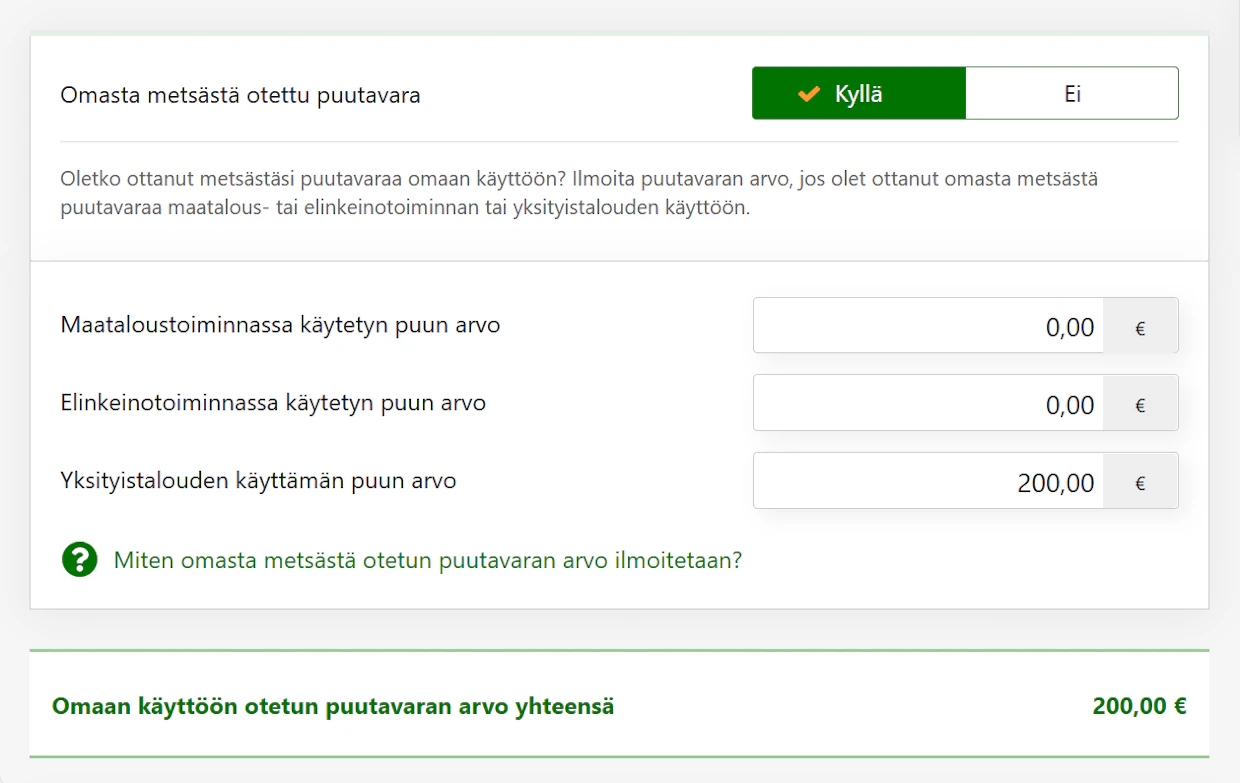
Omasta metsästä otetun puun arvo ilmoitetaan käyttökohteittain. Esimerkissä metsänomistaja on ottanut omasta metsästään puuta pihasaunan rakentamiseen. Käytetyn puumäärän arvo on laskettu verottajan yhtenäistämisohjeessa annettujen arvojen perusteella. Kuva: Verohallinto
Metsänomistaja voi tässä kohdassa siirtää aiempina vuosina tehtyjä meno- tai tuhovarauksia tuloksi. Kuva: Verohallinto