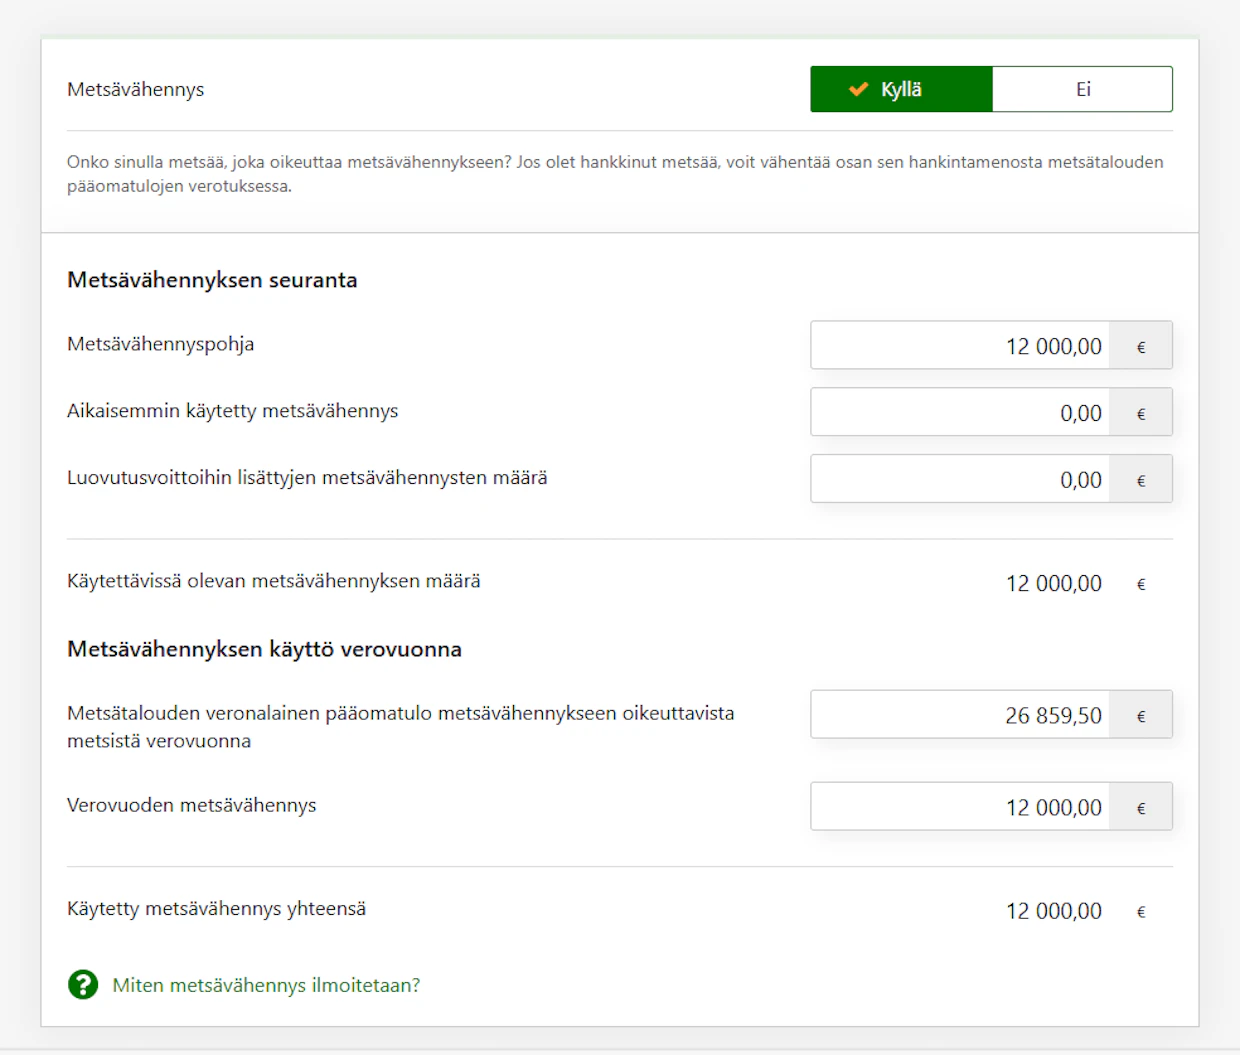
Metsävähennys ilmoitetaan Omaverossa Menot ja varaukset -vaiheessa Metsävähennys-osiossa.
Metsävähennykseen oikeutetun metsänomistajan pitää ilmoittaa seurantatiedot verottajalle, vaikka ei hyödyntäisikään vähennystä verovuonna 2025.
Metsävähennykseen ovat oikeutettuja luonnolliset henkilöt, kuolinpesät, verotusyhtymät ja yhteismetsät. Osakeyhtiöillä ei ole oikeutta siihen.
Metsävähennysoikeuden enimmäismäärä on 60 prosenttia metsän hankintamenosta.
Hankintamenoon lasketaan mukaan kauppakirjan laadintakulut, kaupan välityspalkkio, lainhuudatuskulut, varainsiirtovero sekä lohkomis- ja rajankäyntikulut. Jos tilalla on esimerkiksi kesämökki, sen osuutta ei lasketa mukaan.
Metsävähennyksen ehdot
Metsä on ostettu normaalisti, vaihdettu tai ostettu lahjanluonteisella kaupalla vuoden 1992 jälkeen.
Metsästä on kertynyt vuoden 2025 aikana vähintään 2 500 euroa tuloja.
Muistiinpanoissa on selvitys siitä, että pääomatulot on saatu metsävähennykseen oikeutetuilta tiloilta.
Jos tilan hinta on ollut 100 000 euroa, siitä muodostuu 60 000 euron metsävähennyspohja, jonka saa vähitellen vähentää metsätalouden pääomatuloista.
Käytännössä metsänomistaja siis saisi myydä puuta verottomasti 60 000 euron edestä.
Vuotuinen metsävähennys saa olla korkeintaan 60 prosenttia vuoden pääomatuloista ja sen pitää olla vähintään 1 500 euroa.
Metsävähennys on metsänomistajakohtainen, ei tilakohtainen. Metsävähennyksessä huomioitavien tulojen pitää olla peräisin niiltä metsäkiinteistöiltä, jotka ovat metsävähennyskelpoisia.
Jos on perinyt tai saanut lahjaksi metsää, edelliseltä omistajalta käyttämättä jääneen vähennysoikeuden voi siirtää itselleen.
Jos metsänomistaja haluaa hyödyntää metsävähennystä, tulee hänen kirjata ensin seurantatiedot. Esimerkissä metsävähennyspohjaa on jäljellä 12 000 euroa. Vuotuinen metsävähennys saa olla korkeintaan 60 prosenttia verovuoden pääomatuloista. Tässä tapauksessa se olisi reilut 16 000 euroa eli metsänomistaja voi käyttää koko jäljellä olevan metsävähennyksen. Kuva: Verohallinto
Metsävähennyksen seurantatiedot ovat Omaverossa valmiina, jos metsänomistaja on tehnyt aiemmin metsävähennyksen.
Omaverossa on valmiina myös edellisvuotinen luovutusvoittoihin lisättyjen metsävähennysten määrä. Kohta täytetään, jos on myynyt metsävähennyskelpoista metsää vuoden 2008 jälkeen.
Lopuksi tulee päättää, kuinka paljon metsävähennystä käyttää vuonna 2025. Omaverossa järjestelmä tarkistaa, että syötetty summa täyttää sille asetetut ehdot.
Käytetty metsävähennys yhteensä päivittyy Omaveroon automaattisesti. Tieto on tarpeen veroilmoituksen teossa ensi vuonna.
Yhteismetsä saa tehdä metsävähennyksen vain, jos luonnolliset henkilöt tai kuolinpesät omistavat vähintään puolet osakaskunnan osuuksista.
Rajoitus koskee vuonna 2022 tai sen jälkeen hankittuja metsiä. Jos yhteismetsään liitettävällä metsällä on käyttämätöntä metsävähennysoikeutta, oikeus siirtyy yhteismetsän käyttöön.
Vuonna 2026 metsävähennyspohja nousee 75 prosenttiin. Veroilmoitukseen korotettu vähennys kirjataan vasta vuonna 2027.