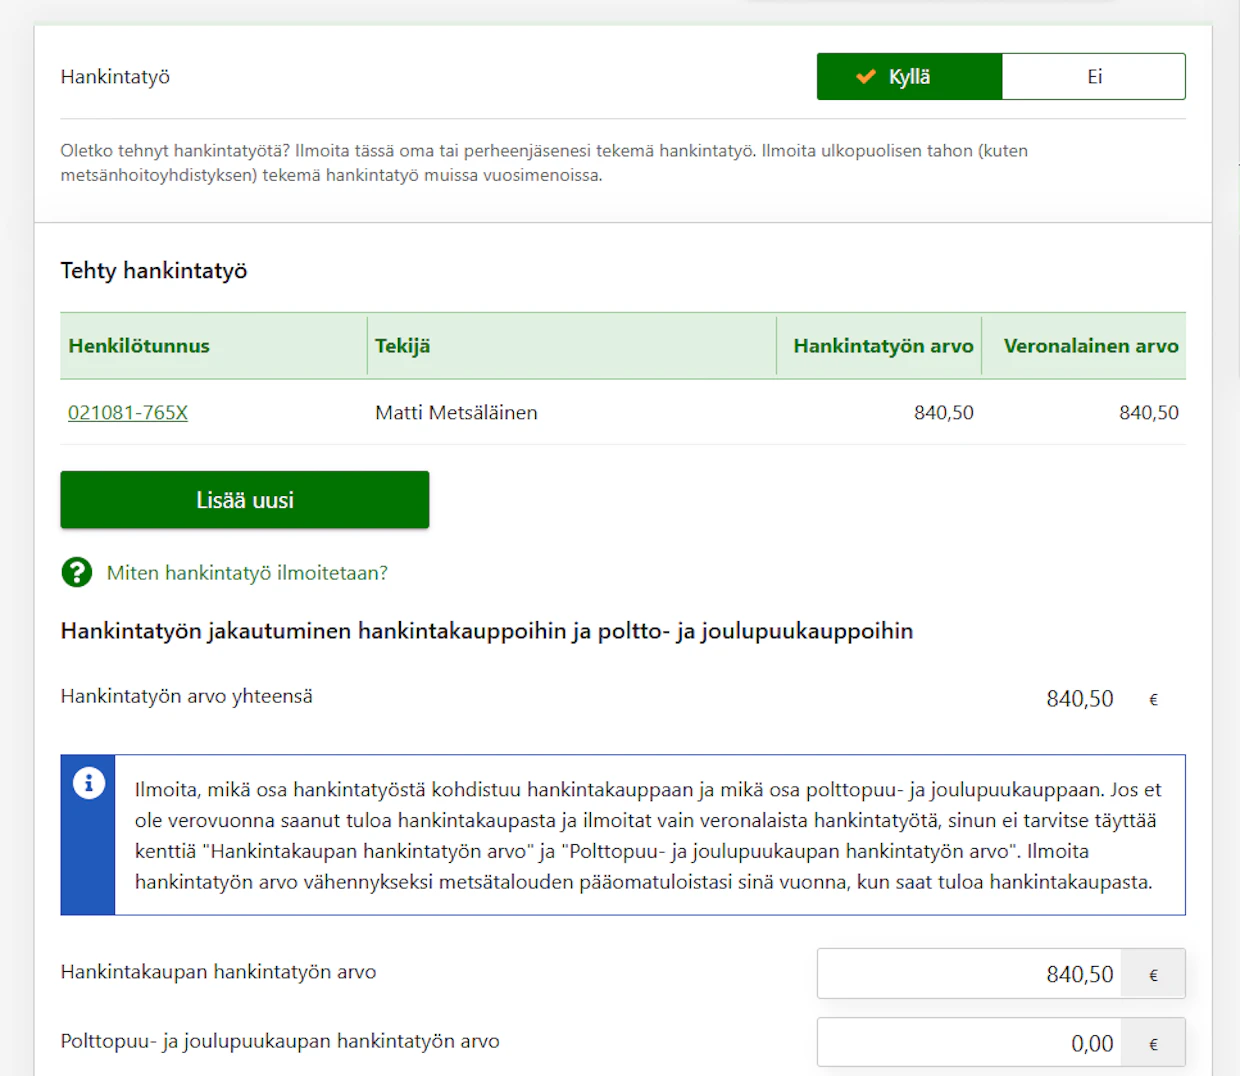
Hankintatyön yksityiskohtaiset tiedot ilmoitetaan tekijäkohtaisesti klikkaamalla kohtaa ”Lisää uusi”. Kuva: Verohallinto

Jos metsänomistaja tai hänen perheenjäsenensä on itse korjannut puuta myytäväksi metsästä, hankintatyön arvo ilmoitetaan Omaverossa Menot-osiossa ja myyntitulo Tulot-osiossa hankintakauppana.
Itse tehdyn hankintahakkuun arvo pienentää metsänomistajan verotettavien puunmyyntitulojen määrää. Oman hankintatyön arvo on verovapaata 125 kuutioon saakka. Sen yli menevä osuus on hankintatyön tekijälle veronalaista ansiotuloa.
Jos hankintakaupan koko ylittää 125 kuutiota, osa hankintatyöstä kannattaa ajoittaa syksylle ja osa seuraavan vuoden keväälle. Näin metsänomistaja pystyy hyödyntämään 125 kuutiometrin verovapauden molempina vuosina.
Verovapaus on maatilakohtainen. Metsäverotuksessa yhdeksi maatilaksi luetaan yleensä samassa kunnassa sijaitsevat tilat, jotka muodostavat yhtenäisen tilakokonaisuuden.
Metsätila on yksi maatilan muoto. Tilaan kuulumattomilla kiinteistöillä tehty puutavaran valmistus tai kuljetus ei ole hankintatyötä.
Merja teki vuonna 2024 hankintakaupan ja sai siitä ennakkomaksua.
Hankintatyön hän teki vasta vuonna 2025, jolloin hän sai myös puukaupan loppumaksun.
Vuonna 2024 saatu puun myyntitulon ennakkomaksu on kokonaan Merjan pääomatuloa.
Sen sijaan vuonna 2025 Merjan pääomatuloksi katsotaan puun myyntitulo vähennettynä hankintatyön arvolla.
Hankintatyön veronalainen, yli 125 kuutiometrin, ylittävä osuus verotetaan Merjan ansiotulona.
Lähde: vero.fi
Hankintatyötä on sekä puutavaran valmistus että kuljetus. Niistä aiheutuneet menot (esimerkiksi koneiden poistot, korjaus- ja kunnossapitomenot sekä polttoaineet) kohdistuvat metsätalouden pääomatuloon ja ne kirjataan muistiinpanoissa metsätalouden menoihin.
Metsänomistajan pitää laatia muistiinpanoihinsa laskelma hankintatyön arvosta. Laskelmassa voi käyttää apuna oheisen taulukon lukuarvoja. Ne löytyvät myös Verohallinnon yhtenäistämisohjeesta.
Myös muita arvoja voidaan käyttää, jos ne ovat perusteltuja. Työn arvo tarkoittaa sitä, mitä vieraalle pitäisi maksaa samasta urakasta. Jos korjattavana on ollut esimerkiksi myrskypuita, työn arvo on varmasti korkeampi kuin tavanomaisessa hakkuussa.
Hankintatyön määrä kirjataan veroilmoitukseen sen tekovuonna, vaikka puutavaran luovutus ja maksu tapahtuisivat vasta seuraavana vuonna.
Sen sijaan hankintatyön arvo merkitään ilmoitukseen vasta sinä vuonna, kun hankintakaupasta saa tuloa. Hankintatyön arvo ei voi olla suurempi kuin vastaava puun myyntitulo.
Kuitu- ja tukkipuun lisäksi hankintatyön arvoa voi syntyä kokopuuna korjattavan energiapuun, halkojen, pilkkeiden, hakkeen ja joulupuiden myynnistä.
Hankintatyön arvo ja tekijät ilmoitetaan Omaverossa työntekijäkohtaisesti. Tekijän henkilötunnus on pakollinen tieto.
Kuolinpesissä ja verotusyhtymissä hankintatyön tekijöitä voivat olla osakkaat perheenjäsenineen. Yhteisöt tai yhteisetuudet, kuten yhteismetsät, ja niiden henkilöasiakkaat eivät voi tehdä hankintatyötä.
Jos hankintatyötä on tehnyt useampi henkilö, hankintatyön arvo ja verovapaa osuus jaetaan tekijöiden kesken heidän tekemänsä työmäärän mukaisesti.
Omavero laskee tekijäkohtaiset hankintatyön arvot yhteen. Sen jälkeen pitää ilmoittaa, mikä osuus kaikesta hankintatyöstä kuuluu hankintakauppaan ja mikä poltto- tai joulupuukauppaan.
Jos hankintapuun valmistus tai kuljetus on teetetty ulkopuolisella, esimerkiksi metsänhoitoyhdistyksellä tai urakoitsijalla, ilmoitetaan hankintatyön arvoksi vain itse tehty osuus.
Tulot ilmoitetaan kuitenkin kokonaisuudessaan hankintakauppana. Korjuu- tai kuljetuspalvelun kustannukset ilmoitetaan vuosimenoina.
Miltä metsäsi näyttää euroissa? Katso puun hinta alueittain ja hintojen kehitys koko Suomessa.



