Joudutko maksamaan lisää veroja, koska puolisosi sai puunmyyntituloja? Tämä metsäverotuksen yksityiskohta voi aiheuttaa ikävän yllätyksen
Veroasiantuntija neuvoo, kuinka puunmyynnin verot kannattaa huomioida jo etukäteen.Tilaajalle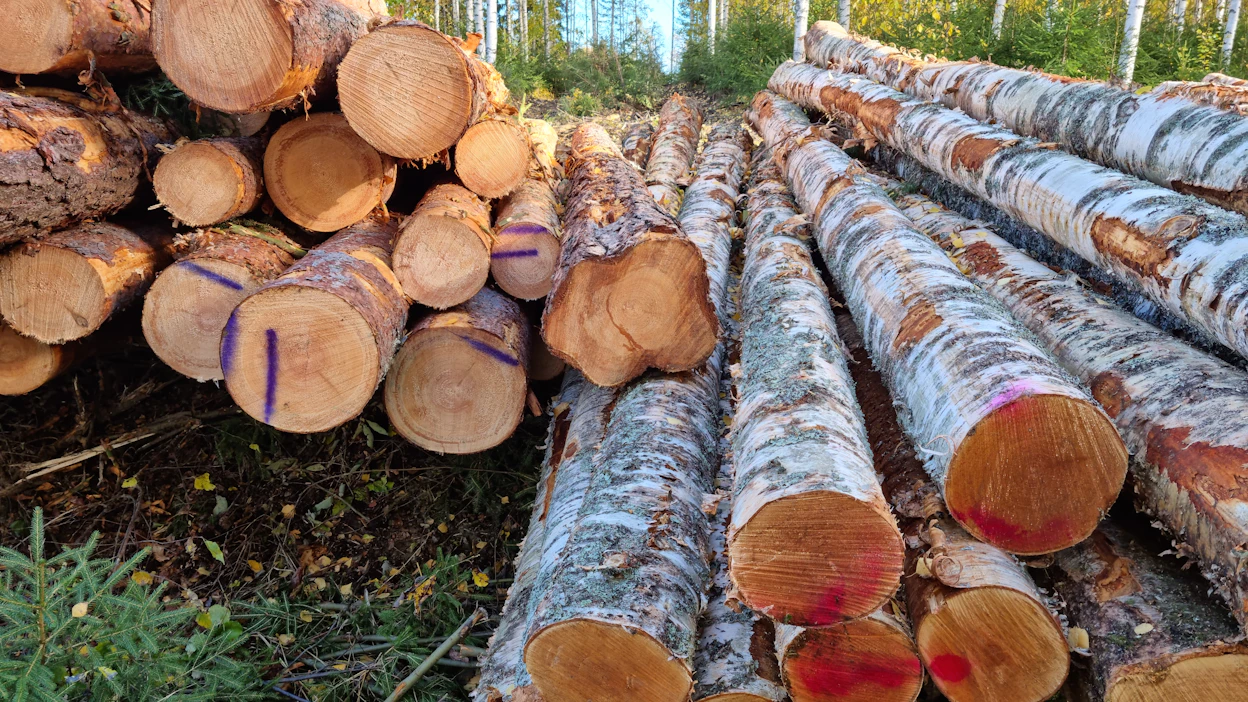 Metsänomistaja ilmoittaa veroviranomaiselle veronalaiset tulonsa, niistä tehtävät vähennykset sekä muut verotukseen vaikuttavat tiedot. Kuva: Juha Kaihlanen
MT:n lukija yllättyi, kun hänen puolisonsa myi yksin omistamaltaan metsäkiinteistöltä puuta, mutta verottaja laski puunmyyntituloja ja -veroja myös kyseistä metsää omistamattomalle puolisolle.
”Miksi verottaja laskee metsän myyntitulot avioparin yhteiseksi myyntituloksi, vaikka vain toinen omistaa alueen ja puut, jotka on myyty?” hän kysyy.
Verohallinnon johtava veroasiantuntija Katja Kulha arvelee, että tapauksessa saattaa olla kyse siitä, että molemmat aviopuolisot omistavat metsää, yksin tai yhdessä. Tällöin aviopuolisoiden kakkien metsäkiinteistöjen katsotaan kuuluvan yhteiseen metsätalouteen.
”Tämä johtuu siitä, että puolisoihin sovelletaan tuloverotuksessa verotusyhtymiä koskevia säännöksiä metsätalouden osalta, vaikka heitä ei rekisteröidäkään Verohallinnossa metsäyhtymäksi”, Kulha sanoo.
Näin ollen verotuksessa ei tehdä eroa, miltä metsäkiinteistöltä puuta on myyty, vaan kaikki tulkitaan puolisoiden yhteiseksi metsätuloksi.
Vaikka kumpikin puolisoista omistaisi metsänsä itsenäisesti, puunmyyntitulot voidaan ilmoittaa yhteisellä veroilmoituksella riippumatta siitä, miltä kiinteistöltä ne on myyty. Tulo jaetaan verotettavaksi sen mukaan, mikä osuus puolisoilla on metsävarallisuudesta.
Kulhan mukaan poikkeustapauksissa puolisot voivat ilmoittaa omistamansa metsäkiinteistöt verotukseen erillään, jos he näin ehdottomasti haluavat.
”Erillinen verotus vaatii, että kyseistä metsäkiinteistöä hallitsee pysyvästi yksin. Jos puolisoilla omistamiensa kiinteistöjen lisäksi yhteistä metsää, toinen puolisoista ilmoittaa erillisilmoituksella myös yhteiset metsät.”
Artikkelin aiheetMetsäpalvelu
Miltä metsäsi näyttää euroissa? Katso puun hinta alueittain ja hintojen kehitys koko Suomessa.

- Osaston luetuimmat


