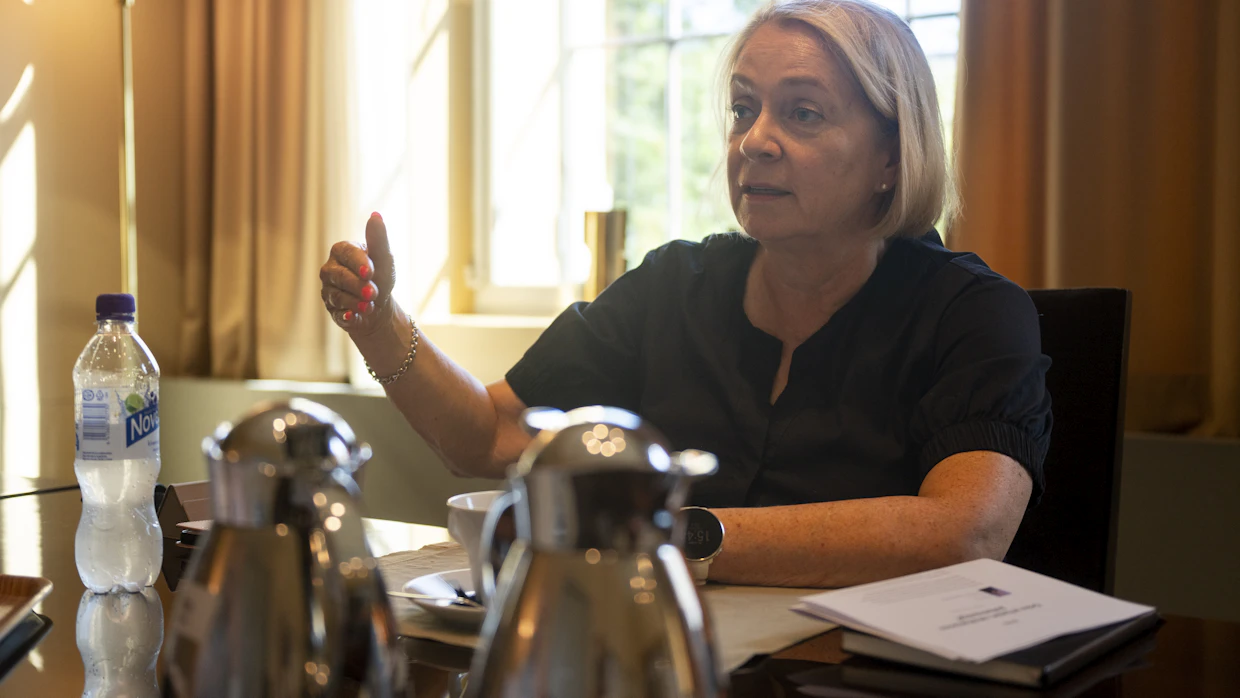
Toimialoittain vertailtaessa Suomen Pankin Marja Nykänen arvioi maatalouden reaalivakuuksien, kuten metsän ja tuotantolaitosten vakuusarvojen olevan helpommin arvioitavissa kuin vaikkapa pelialan startupin. Kuva: Oskar von Essen

Suomalaiset pankit tuntevat yritysasiakkaansa aiempaa heikommin, kun pankkien paikallinen läsnäolo on vähentynyt kasvukeskusten ulkopuolella ja yritysrahoitusta on keskitetty kaupunkikeskuksiin.
Suomen Pankin johtokunnan varapuheenjohtaja Marja Nykänen herätteli heinäkuussa blogillaan keskuspankin Euro&Talous -julkaisusarjassa keskustelua pienten ja keskisuurten yritysten rahoituksen pullonkauloista.
Nämä samat pullonkaulat ja pankkilainoituksen jumitus koskettavat myös investointeihinsa kasvurahoitusta hakevia maatiloja.
”Olen kuullut lukuisia viestejä, että pääkaupunkiseudun kehyskunnissakin toimivat pienyrittäjät ja yritykset tuskailevat pankkilainojen saannin kanssa. Reuna-alueiden yritysten asema on epäilemättä vielä hankalampi”, Nykänen kirjoittaa.
”Kysyn, onko Suomessa liian vähän pankkikilpailua?”
Suoraa vastausta keskustelun avaukseen ei ollut Marja Nykäsellä antaa Maaseudun Tulevaisuuden haastattelussa.
Pankkikilpailu vaihtelee asiakassektoreittain:
”Esimerkiksi asuntorahoituksessa pankit kilpailevat. Se näkyy siinä, kun asuntolainojen marginaalit ovat Suomessa euroalueen matalimpien joukossa. Siellä kilpailu selkeästi toimii.”
Isommat yritykset eivät taas ole riippuvaisia pankkirahoituksesta, vaan saavat rahaa laskemalla liikkeelle joukkovelkakirjalainoja. Isoilla yrityksillä on pääsy kansainvälisille markkinoille syndikoituine, usean pankin lainoineen. Käyttöpääoman rahoitus toimii ja viennin rahoitustuotteet ovat suuryritysten käytössä.
”Se, mikä jää väliin, on pk-yrityssektori, jossa kilpailu asiakkaista ei selkeästi ole yhtä kovaa kuin vaikkapa asuntorahoituksessa.”
Nykänen esittää kysymyksen siitä, ”saavatko pankit asuntorahoituksella ja sijoituspalvelutuotteilla helpommin ansaintansa kuin työläämmästä yritysten rahoittamisesta?”
Yritysrahoitus teettää enemmän työtä ja vaivaa, kun rahoittajan tulee tuntea yritys, tehdä vähän yritystutkimusta ja lukea tilinpäätös.
”Pitää perehtyä yrityksen toimintaan. Kun pankit ovat keskittäneet toimintojaan kaupunkikeskuksiin, paikallistuntemus pankeilta on voinut hävitä: eivät tunne paikallisia olosuhteita ja -yrittäjiä. Hiljainen tieto ja pitkäaikainen paikallinen tieto yrityksistä on vähentynyt”, Suomen Pankin Nykänen arvioi.
On selvää, että yritysrahoituksen sisältyy enemmän riskiä kuin vaikkapa asuntorahoittamiseen. Pankit myös hinnoittelevat yrityslainojen korot ja marginaalit korkeammalle.

Pankit tekevät kelpo tulosta edelleen. Korkojen nousun aikana pankit tienasivat hyvin, ja korkokate tuottaa yhä hyvää tulosta. Toimintoja on tehostettu ja taseet ovat vahvat, kuten pitääkin.
Kaikkiin hankkeisiin ei luottoa tule antaa. Yrityksen ja maatilankin toiminnan tulee olla kannattavaa, ja vakuudet kunnossa.
Kauppalehti hämmästeli yrittämistä käsitelleessä pääkirjoituksessaan (KL 25.6.2025), miten edes valtion oman rahoitusyhtiön Finnveran tarjoama 80-prosenttinen takaus ei Finnveran yrittäjiltä saaman palautteen perusteella ole riittänyt pankkirahoituksen järjestymiseen kasvuhakuisille yrityksille.
Pankit eivät avaa asiakkaidensa tilanteita.
”Pankit sysäävät mielellään vastuun pankkisääntelyn kontolle. Vastoin yleistä käsitystä, pankkien sääntelyyn ei ole kuitenkaan tehty suuria muutoksia pitkään aikaan”, Marja Nykänen kirjoittaa.
Finanssikriisin jälkeen pankkien sääntelyä ja pääomavaatimuksia kiristettiin, syystäkin. Nykäsen mielestä kymmenessä vuodessa pankkisektorin olisi pitänyt jo sopeutua tehtyyn pankkien vakavaraisuussäätelyyn, Basel II:een. Seuraava vaihe, Basel III, on vielä tulossa voimaan.
”Tienhoitokunnilla ja kalastuksenhoitokunnilla ei ole y-tunnusta, ja se on voinut estää niiltä pankkitilin avaamisen.”
Pankit ovat rahoituksen portinvartijoita, ja rahan lähde tulee tuntea. Kun pienyrityksillä on ollut vaikeuksia avata edes tiliä pankissa, Nykänen herättelee pankkien riskiarviointia ja suhteellisuudentajua, kun ne vahtivat mahdollista rahanpesua:
”Tienhoitokunnilla ja kalastuksenhoitokunnilla ei ole y-tunnusta, ja se on voinut estää niiltä pankkitilin avaamisen.”
Valtionvarainministeriössä on valmisteilla lainmuutos, joka laajentaisi pankkien velvollisuutta peruspankkipalveluiden tarjoamiseen pienille ja mikroyrityksille.
Marja Nykänen pitää lakia perusteltuna:
”On ehkä kuvaavaa, että pankkeja joudutaan lailla velvoittamaan harjoittamaan perusliiketoimintaansa eli tarjoamaan pankkipalveluita nykyisille ja mahdollisille uusille asiakkailleen.”
Pienyritysten rahoituksen vaivalloisuudesta kertovat viestit, joiden mukaan pankit perustavat kielteisen luottopäätöksensä helposti yrittäjän epäsäännöllisiin tuloihin ja vetoavat positiivisen luottotietorekisterin tietoihin.
Finanssivalvonta on valvottaville antamassaan ohjeistuksessa todennut, että luottopäätöksen on perustuttava kattavaan luottoanalyysiin, jossa positiivinen luottotietorekisteri on vain yksi tiedonlähde.

OP-ryhmän pääjohtaja Timo Ritakallio arvioi keskiviikon tammi‒syyskuun tulosjulkistuksen yhteydessä osuuspankkeja olevan vuoden 2025 lopussa jäljellä 54. Vielä syyskuun 2024 lopussa niitä oli 99. Yhdistymisneuvotteluja on käyty ja käydään eri puolilla maata. Perjantaina, heinä-elokuun vaihteessa, useampi fuusio tulee voimaan ja osuuspankkien lukumäärä supistuu 75:stä 62:een. Konttorien määrä ei ole vähentynyt samassa suhteessa.
Itsenäisten osuuspankkien määrä siis lähes puolittuu kuluvan vuoden aikana fuusioiden kautta. Jos keskittäminen johtaa pankin läsnäolon vähenemiseen paikkakunnalla, se vähentää paikallista osaamistakin.
Muut Suomessa toimivat pankit ovat keskittäneet toimintojaan ja vähentäneet konttoreita haja-asutusalueilla jo aiemmin.
Suomen Pankin johtokunnan varapuheenjohtajana ja rahoituslaitoksia valvovan Finanssivalvonnan johtokunnan puheenjohtajana Marja Nykänen tuntee suomalaisen pankkisektorin erittäin hyvin. Hän on aiemmin työskennellyt eri tehtävissä myös Nordeassa ja sen edeltäjäpankeissa.
Suomen Pankin johtokunnan varapuheenjohtaja.
Valittiin Suomen Pankin johtokunnan jäseneksi 1.2.2017 alkaen, johtokunnan varapuheenjohtaja 2018-.
Nykänen vastaa tehtävässään muun muassa rahoitusmarkkinakysymyksistä ja makrovakauspolitiikasta.
Finanssivalvonnan johtokunnan puheenjohtaja.
Koulutus: oikeustieteen kandidaatti, Helsingin yliopisto.
Työskennellyt aiemmin Finanssivalvonnassa sekä eri tehtävissä Nordeassa ja sen edeltäjäpankeissa.
Lähde: Suomen Pankki