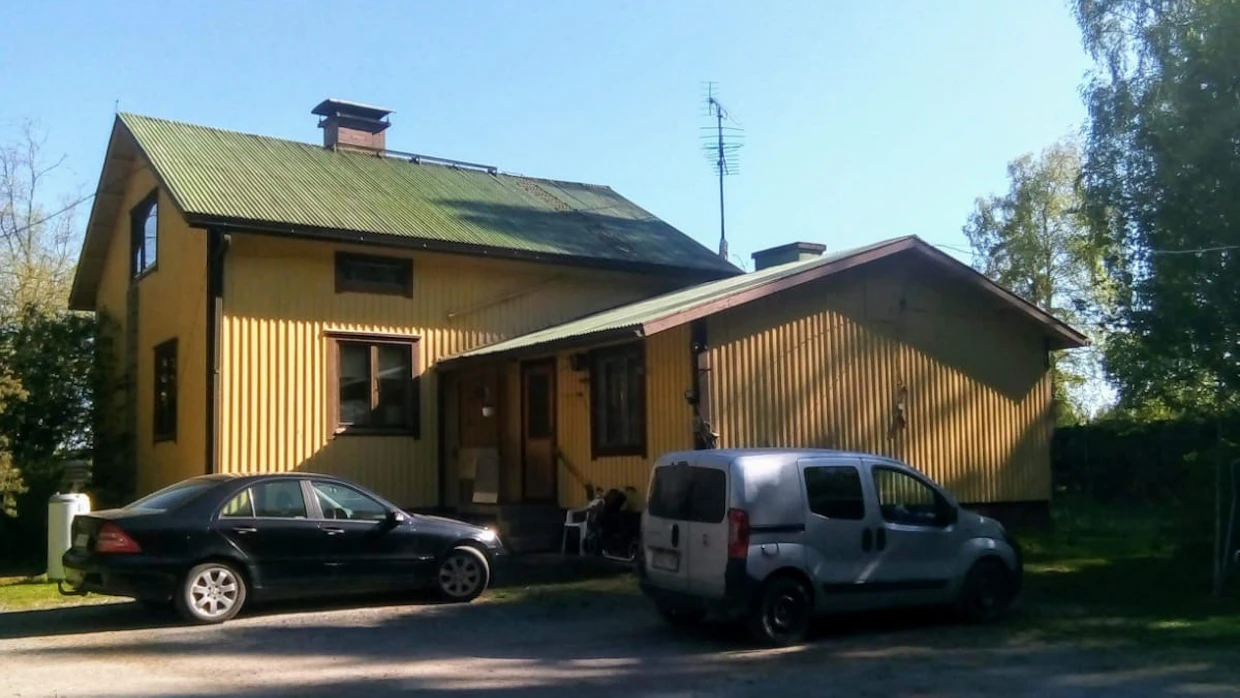
Jorma Hippoksen vanha kotitalo sai myöhemmin lisäosan. Kuva: Jorma Hippos

Turussa asuva Jorma Hippos törmäsi yllättävään asiaan, kun hänen äitinsä kuoli syksyllä.
Perunkirjoittaja arvioi perikunnan Yläneellä sijaitsevan rintamamiestalon 30 000 euron arvoiseksi. Isän kuollessa vuonna 2012 hinnaksi katsottiin perunkirjoituksessa 60 000 euroa.
Eli reilussa 10 vuodessa arvo oli puolittunut, ja se onkin Hippoksen mukaan käypä arvo alueella.
”En tiedä siellä yhtään rintamamiestaloa, joista joku maksaisi 50 000:tä enempää.”
Sen sijaan toista asiaa hän ei ymmärrä.
”Maaseudun kiinteistöjen arvo on laskenut nopeaan tahtiin 30–40 prosenttia, mutta verottaja silti ottaa kiinteistöveroa sen mukaan, mikä niiden arvo on aiemmin ollut.”
Myyntiarvo ei määrää verotusarvoa vaan se, paljonko vastaavan rakentaminen maksaisi nyt.
Johtava veroasiantuntija Mira Kosunen Verohallinnosta sanoo, että ikäalennus tiputtaa kiinteistöveroa rakennuksen vanhetessa. Toisaalta esimerkiksi perusparannukset ja tai rakennusten jälleenhankinta-arvoon kohdistuvat indeksikorotukset toimivat toiseen suuntaan eli voivat nostaa kiinteistöveroa.
Perintöverotuksessa huomioitavat rakennusten arvot eivät vaikuta kiinteistöverotukseen.
”Rakennusten verotusarvot määritellään joka puolella Suomea jälleenhankinta-arvon perusteella.”
Rakennuksen verotusarvo kiinteistöverotuksessa ei siis mene myyntiarvon mukaan vaan sen, paljonko uuden ja vastaavanlaisen rakentaminen keskimäärin ja todennäköisesti maksaisi nyt – tai oikeammin 75 prosenttia vastaavan uuden talon rakentamishinnasta.
Tästä syystä rakennuksen arvon aleneminen ei näy kiinteistöverossa.
Rakennusten jälleenhankinta-arvoista määrätään asetuksessa, joka annetaan vuosittain ja näitä arvoja korjataan vuosittain rakennuskustannusindeksin mukaisesti.
Yksi kiinteistöverotuksen ongelmista on, että rakennusten verotusarvoperusteet ovat 1970-luvulta, joten verotusarvot ovat rakennuksilla ja maapohjillakin jääneet yleisesti jälkeen kustannus- ja hintakehityksestä indeksikorotuksista huolimatta.
”Toki kiinteistöverotus on myös kaavamaista, eri laskentaperusteisiin pohjautuvaa, eikä se tästä syystä voi ottaa huomioon yksittäisten kiinteistöjen tai alueiden arvojen muutoksia”, Kosunen muistuttaa.
Rakennusten hinnat ovat eriytyneet vahvasti eri puolilla Suomea. Sitä todistaa myös Hippoksen perintötalon hintakehitys nopeasti alaspäin.
Kiinteistöverouudistusta on valmisteltu jo toistakymmentä vuotta. Yksi sen tavoitteista on laittaa rakennusten ja maapohjien arvot paremmin ajan tasalle eri puolilla maata.
Kosusen mukaan on todennäköistä, että kiinteistöverouudistus korottaa kasvukeskusten kiinteistöverotusta ja voi laskea sitä osalla kiinteistöistä. Vaikutuksia on kuitenkin tarkemmin vielä mahdoton arvioida, koska laki ei ole päässyt vielä edes lausuntokierroksille.

Hippoksen tapauksessa purueristeinen talo on ollut tämän talven kylmillään vedet katkaistuina, sillä tyhjän talon lämmitys olisi käynyt turhan kalliiksi.
Ainoa keino saada kiinteistöveroa merkittävästi laskettua on osoittaa talon kunnon heikentyneen merkittävästi.
Monia mietityttää, onko esimerkiksi oman pihapiirien rakennusten kiinteistöverotus ajan tasalla vaiko peruja menneiltä ajoilta. Rakennuksiahan on voinut jäädä esimerkiksi tyhjilleen, eikä tieto ole siirtynyt eteenpäin verottajalle.
”Jokaisella on velvollisuus tarkistaa, että kiinteistöveroilmoituksessa asiat ovat oikein. Siinä näkyvät tiedot, kuten onko rakennuksessa sähköt ja tulevatko sinne vedet. Jos muutoksia on tullut, ne pitää ilmoittaa kiinteistöveroilmoituksessa”, Kosunen sanoo.
Tämä mahdollistaa joissain tapauksissa veron laskemisen, mutta myös nostamisen. Jos esimerkiksi uusia, vaikkapa alle 30-neliöisiä rakennuksia on tullut pihapiiriin ilman rakentamislupaa, ne pitää ilmoittaa kiinteistöveroilmoituksessa.


