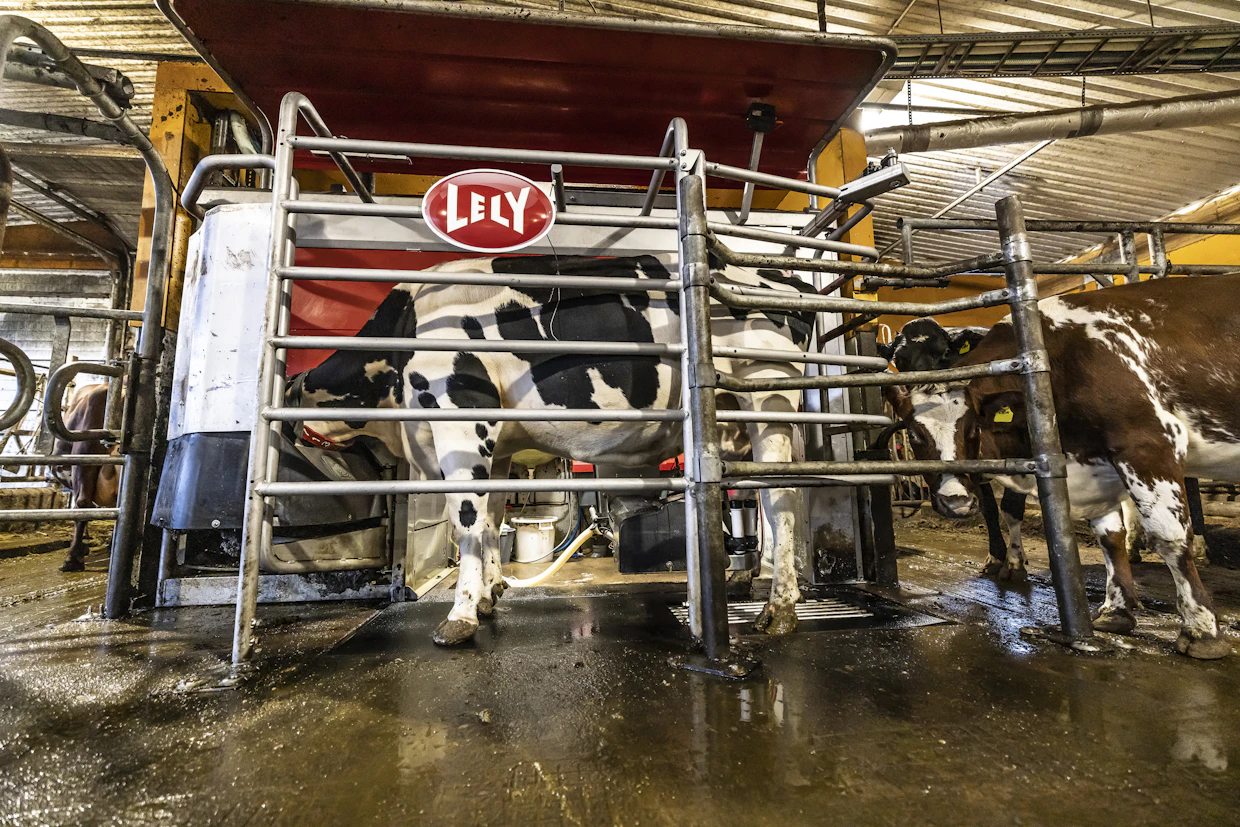
Leasing on harvoin edullisin vaihtoehto lypsyrobotin rahoittamiseen. Kuva: Mikko Nikkinen
Lypsyrobottihankinnassa, joka toteutetaan useimmiten uuden navetan yhteydessä, tuotantoa laajennettaessa tai siirryttäessä asemalypsystä automaattilypsyyn, korkotukilaina on järkevin ja edullisin rahoitusvaihtoehto, summaa talouspalvelujen kehitysjohtaja Petri Koivisto ProAgriasta.
”Jos robotti-investointiin saa tuen eivätkä investointituen katot pauku, edullisinta on hakea investointitukea ja korkotukilainaa, ja loppu rahoittaa esimerkiksi omalla tai ulkopuolisella rahoituksella.”
Investointituki on 35 prosenttia, korkotukilaina 50 prosenttia ja korkotuen määrä viisi prosenttia hyväksytyistä kustannuksista eli muun rahoituksen osuus jää 15 prosenttiin. Käytettyihin lypsyrobotteihin tukea ei saa.
Investointituen katto tilaa kohti on 1,5 miljoonaa euroa kolmessa vuodessa.
Investointituen katto tilaa kohti on 1,5 miljoonaa euroa kolmessa vuodessa, Koivisto huomauttaa. Siitä korkeintaan 1,2 miljoonaa euroa myönnetään maatilojen kilpailukykyä ja kannattavuutta parantavien investointien tukemiseen.
Varsinkin isoissa investoinneissa kuten lypsykarjanavetoissa katto tulee helposti vastaan jo välttämättömistä ratkaisuista ja jotain joudutaan jättämään pois. Lisävarusteita on esimerkiksi lypsyroboteissa mahdollista hakea myöhemmin myös eläinten hyvinvointituen kautta.
”Pankkilaina on useasti edullisin, mutta rahoitusyhtiölainoja voi saada erilaisissa kampanjoissa hyvinkin edullisilla ja kiinteäkorkoisilla tarjouksilla.”
Jos lypsyrobotin hankintaan ei tule avustusta eikä korkotukilainaa tai niitä tulee vain osittain, rahoitusvaihtoehtoja ovat silloin pankkilaina, rahoituslaina tai leasing.
”Sopivin on valittava aina tapauskohtaisesti. Pankkilaina on useasti edullisin, mutta rahoitusyhtiölainoja voi saada erilaisissa kampanjoissa hyvinkin edullisilla ja kiinteäkorkoisilla tarjouksilla”, Koivisto sanoo.
Usein myös kauppiaat tarjoavat osamaksuun perustuvaa rahoitusyhtiölainaa. Samoin pankitkin saattavat suositella kääntymistä rahoitusyhtiön puoleen konehankintojen rahoituksessa peruspankkilainan sijaan.
”Automaattisesti toinen ei ole toista edullisempi vaan niitä on vertailtava.”
Leasing on harvoin edullisin vaihtoehto. Sen etuna kuitenkin on, ettei omaa tasetta tarvitse kuormittaa vieraalla pääomalla, joskaan konekaan ei tule taseeseen.
”Jos lainakanta on jo huomattava, leasing voi olla järkevä vaihtoehto. Leasingeissakin on erityyppisiä rahoitusmalleja, joihin kannattaa perehtyä. Jos esimerkiksi vanha kone menee vaihdossa, miten se vaikuttaa kuukausieriin”, Koivisto havainnollistaa.
Hänen muistuttaa, että myös verotuskäytännöissä on leasingissä poikkeuksia. Vähennyksiä ei tehdä poistoina kuten itselle vieraalla tai omalla rahoituksella hankitussa, taseessa olevassa koneessa vaan sitä mukaa, kun konetta maksetaan.
Normaalirahoituksella itselle ostetussa koneessa vähennetään koko koneen arvonlisävero ostohetkellä, kun taas leasingissä arvonlisävero sisältyy jokaiseen maksuerään.
Leasing eroaa myös arvonlisäverokäytännössä muusta rahoituksesta. Normaalirahoituksella itselle ostetussa koneessa vähennetään koko koneen arvonlisävero ostohetkellä, kun taas leasingissä arvonlisävero sisältyy jokaiseen maksuerään.
”Arvonlisävero on maatilalla läpimenoerä, jolla ei välttämättä ole suurta merkitystä. Isommissa hankinnoissa kuten lypsyroboteissa sitoutuu kuitenkin vierasta pääomaa ja arvonlisäveroa on enemmän, jolloin on oltava väliaikaista rahoitusta.”
”Isommissa investoinneissa kannattaa ehdottomasti valita kuukausi-alv, koska raha tulee silloin melko pian takaisin”, Koivisto suosittelee.
”Isommissa investoinneissa kannattaa ehdottomasti valita kuukausi-alv, koska raha tulee silloin melko pian takaisin.”
Kaikki investoinnit on kuitenkin aina maksettava. Jos hankinta tehdään ulkopuolisella rahoituksella, silloin on erityisen tärkeää ymmärtää täysin, mihin on rahoituksessaan sitoutunut.
”Se koskee kaikkia rahoitusmuotoja, mutta erityisesti siis leasingiä. Kannattaa perehtyä varsinkin niihin ehtoihin, jotka koskevat sopimuskauden päättymistä. Jos ne eivät ole selvillä, siitä saattaa koitua ikäviä yllätyksiä”, Koivisto muistuttaa.


