Investointeihin pystyviä maatiloja yhdistää usein kaksi asiaa
Peräti 50 prosentilla tiloista yrittäjätulo oli vuonna 2023 negatiivinen.Tilaajalle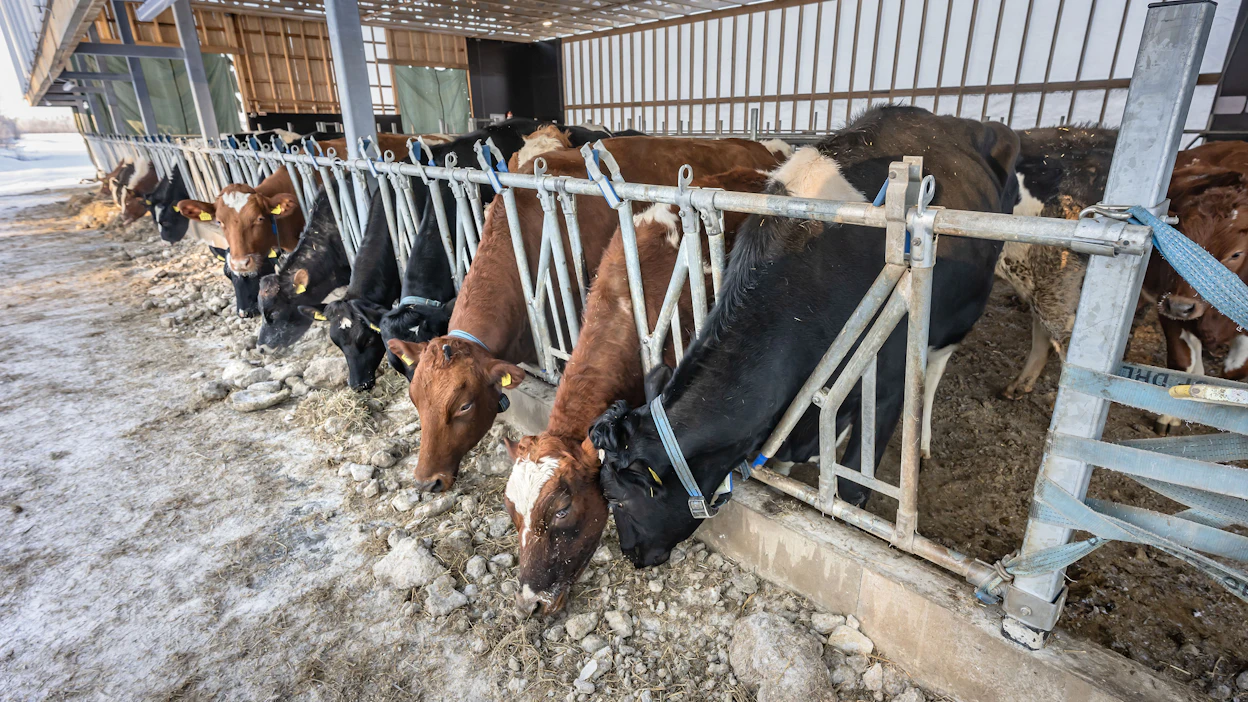 Lainakannasta peräti 60 prosenttia on kotieläintiloilla, vaikka lukumääräisesti niitä on vain 20 prosenttia tiloista. Arkistokuva. Kuva: Johannes Tervo
Suomalaisten maatilojen investoinnit keskittyvät kahdenlaisille tiloille.
”Uusista maatalouden lainoista 40 prosenttia on nostettu osakeyhtiömuotoisille maatiloille, vaikka osakeyhtiöitä on vain neljä prosenttia tiloista. Voidaan päätellä, että nämä tilat ovat taloutensa puolesta pystyneet investoimaan”, kertoo erikoistutkija Olli Niskanen Luonnonvarakeskuksesta.
Vielä vuonna 2011 osakeyhtiömuotoiset maatilat nostivat vain 11 prosenttia maatalouden investointilainoista.
Lainakannasta peräti 60 prosenttia on kotieläintiloilla, vaikka lukumääräisesti niitä on vain 20 prosenttia tiloista.
Tiedot ilmenevät Pellervon taloustutkimuksen ja Luonnonvarakeskuksen vuosia 2015–2023 tarkastelevaan tutkimukseen, jota Niskanen esitteli maataloustieteen päivillä.
Tietyt maakunnat nousevat investointikärjiksi. Eniten lainoja on nostettu Varsinais-Suomessa ja Etelä-Pohjanmaalla. Suuri osa rahoituksesta kohdistui lypsykarjatiloille, seuraavaksi eniten viljanviljelytiloille, kolmantena tulevat nautakarjatilat.
Suhteellinen velkaantuneisuus, eli velkamäärä suhteessa myyntituottoihin ilman maataloustukia on suurinta Etelä-Pohjanmaalla (1,4 euroa tuotoseuroa kohden) ja Kanta-Hämeessä (1,3).
”Velkamäärä on korkea suhteessa tuotokseen samoissa maakunnissa, joissa myös pellon hinta on korkea. Investoinnit nostavat pellon kysyntää”, summaa Niskanen tilannetta.
Toisaalta vähäisemmän kysynnän alueilla edullisemmat ja ylipäätään saatavilla olevat peltoresurssit voivat tarjota laajentamisen mahdollisuuksia. Vakuusarvostus rahoituksen saamiseksi laskevien hintojen alueilla on kuitenkin haaste, johon pian myös maatalouteen avautuva Finveran takaus saattaa tuoda helpotusta.
Maatalouslainojen uudet nostot olivat vuoteen 2019 asti yli miljardi euroa vuodessa. Tason pudotus vuosina 2021–2023 oli merkittävä, 15 prosentin luokkaa. Siihen on vaikuttanut muun muassa rakentamiskustannusten inflaatiopiikki.
”Vuoteen 2015 saakka investoinnit jakautuivat myös tasaisemmin eri tuotantomuotojen välille. Siinä kohtaa kulu-tuotto-suhde muuttui. Voidaan puhua panoshintakriisistä, joka vaikutti kannattavuuteen ja maksuvalmiuteen. Tämän jälkeen on ollut vaikea ottaa vastaan yhtään uutta iskua, kuten tukimaksatusten muutokset.”
Vuonna 2024–2025 lainojen nostot ovat hieman elpyneet.
”Kyse on patouman purkautumisesta, mutta toki kotieläintilojen talous ylipäätään on kääntynyt paremmalle tolalle ja mahdollistaa investointeja.”
Valtaosa positiivisesta yrittäjätulosta muodostuu noin 20 prosentilla tiloista. Peräti 50 prosentilla tiloista yrittäjätulo oli vuonna 2023 negatiivinen.
”Tilojen määrä vähenee tasaisesti. Tämän hetken tiloista jatkaa 52 prosenttia, kun tarkastellaan vuotta 2050. Pellon hallinta muuttuu siis lähes 750 000 hehtaarilla.”
Pelto on keskeisin maatalousluottojen vakuus.
”Tulevaisuus pitää turvata 10-15 vuoden päähänkin. Laskentaosaaminen korostuu. Osakeyhtiöillä käytössä olevat seurantatyökalut ja tase ovat tässä hyviä työkaluja.”
Maatilojen hankala taloustilanne on näkynyt maksuvalmiusongelmien määrän kasvuna maatalousyrityksissä. Tilojen maksuvalmius on huonontunut vuoden 2015 pakotteiden seurauksena.
”Järjestämättömiä luottoja on suhteessa enemmän, kun vertailua tehdään muiden alojen yrityksiin.”
Silti maataloudessa tehdään toimialoittain tarkasteltuna vähiten konkursseja. Konkurssien osuus on 0,1 prosenttia maatalousyrityksistä, kun kaikissa yrityksissä se on 0,6 prosenttia.
Niskanen toteaa maatalouden toimintaympäristön rahoituksen olevan tulevaisuudessa haaste. Maatilojen määrän vähentyessä potentiaalisia ostajia maatilan vakuuksille on vähemmän.
Tällä on vaikutuksia pellon vakuusarvoon. Erityisesti maatilojen asuinrakennukset, mutta muutkin maatalouden rakennukset, toimivat tällä hetkellä heikosti vakuutena.
”Tulevaisuus pitää turvata 10–15 vuoden päähänkin. Laskentaosaaminen korostuu. Osakeyhtiöillä käytössä olevat seurantatyökalut ja tase ovat tässä hyviä työkaluja.”
Maatilat ovat kokeneet rahoituksen saamisen yhä vaikeampana. Niskanen toteaa, että mielikuva voi osittain johtua siitä, että rahoituksen saaminen vaatii paljon paperityötä.
”Maatiloilla on usein muutakin rahoituksen tarvetta kuin vain investointeihin liittyvää. Tällaisen rahoituksen saaminen on kieltämättä tällä hetkelläkin haasteellista.”
Artikkelin aiheet- Osaston luetuimmat