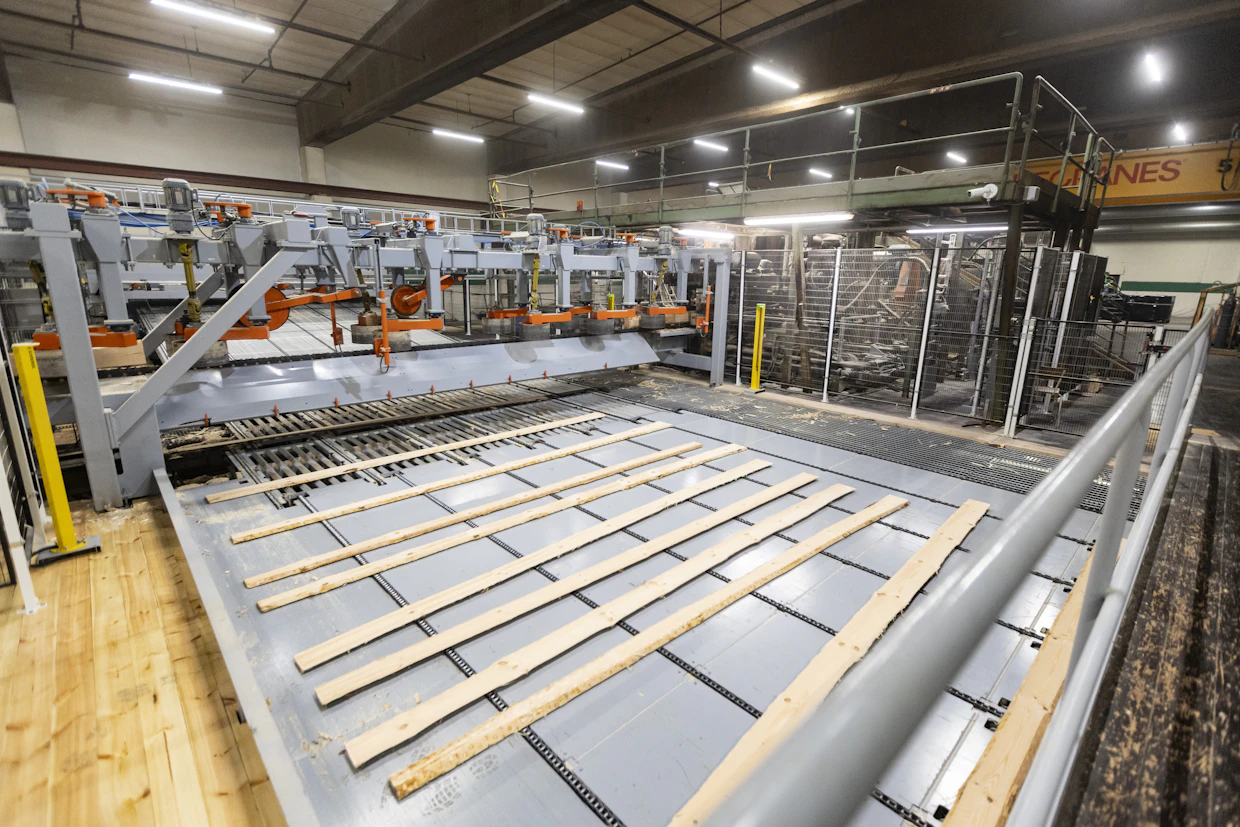
UPM teki kesällä ja alkusyksystä noin kymmenen miljoonan investoinnin Korkeakosken sahalle Juupajoelle. Syyskuussa julkistetulla kaupalla saha on siirtymässä Versowoodin omistukseen. Kuva: Rami Marjamäki
Metsäteollisuuskonserni UPM on julkistanut ensimmäistä kertaa sellutehtaidensa kannattavuuseron. Vuoden kolmannella neljänneksellä voittoa syntyi Uruquayn kahdella sellutehtaalla, kun taas Suomen kolme sellutehdasta ja neljä sahaa tahkosivat tappiota.
Etelä-Amerikan sellutehtaat (Fibres South) tekivät 80 miljoonan euron vertailukelpoisen liikevoiton. Niiden liikevaihtoon suhteutettu liikevoittoprosentti oli 22.
Suomen tehtaiden vertailukelpoinen liiketappio oli 37 miljoonaa euroa, josta noin 30 miljoonaa euroa selittyi Kaukaan sellutehtaan pidennetyllä seisokilla ja kunnossapitokustannuksilla. Myös puukustannukset olivat korkeimmillaan.
Kolmessa kuukaudessa on tapahtunut käänne, koska toisen neljänneksen jälkeen toimitusjohtaja Massimo Reynaudo totesi Suomen sellutehtaiden tehneen voitollisen tuloksen.
Analyytikoille suunnatussa verkkolähetyksessä Reynaudo totesi, että kolmanteen neljännekseen osui useita poikkeuksellisia tekijöitä, kuten ennätyksellisen kallis puu, erityisen alhainen sellun hinta ja pitkä tuotantokatkos, jolla kuitenkin vältettiin kalliin puun käyttöä ja helpotettiin puuhuollon paineita.
Reynaudon mukaan Suomen selluliiketoiminnan sopeuttamista jatketaan markkinatilanteen mukaan. Yhtiö on aiemmin kertonut seisottavansa Pietarsaaren sellutehdasta kaksi viikkoa marraskuussa.
Ensi vuodesta alkaen UPM lupaa taloudellista lisätietoa Suomen ja Etelä- Amerikan selluliiketoiminnoista niiden erityispiirteiden ja merkittävyyden takia. UPM:n liikevaihdosta noin kolmannes tulee sellusta.
UPM:n liikevaihto ja tulos laskivat vuoden kolmannella neljänneksellä viime vuodesta. Konserni osavuosikatsauksesta ei löytynyt positiivisia yllätyksiä tai näkymää suhdanteiden kääntymisestä lähiaikoina nousuun.
Tammi–syyskuussa UPM teki liikevaihtoa 7,3 miljardia euroa, joka oli 363 miljoonaa euroa vähemmän kuin viime vuoden vastaavana aikana.
Vertailukelpoinen liiketulos heikkeni 30 prosenttia 566 miljoonaan euroon. Katsauskauden voitto jäi alle puoleen aiemmasta ja oli 233 miljoonaa euroa.
Reynaudon mukaan kolmas vuosineljännes toi jonkin verran väliaikaista selkeyttä kansainvälisen kaupan ehtoihin, mutta kuluttajakysyntä pysyi vaisuna ja epävarmuus jatkuu.
”Kehittyneiden materiaalit ja hiilidioksidipäästöjä vähentävät ratkaisut paransivat kolmannen neljänneksen tulostaan edellisvuodesta. Sellu- ja painopaperiliiketoiminnot kärsivät kuitenkin toimintaympäristön poikkeuksellisesta epävakaudesta, mikä vaikutti negatiivisesti UPM:n tulokseen”, Reynaudo sanoo.
Yhdeksässä kuukaudessa sellu- ja sahaliiketoiminnan vertailukelpoinen liikevoitto oli 220 miljoonaa euroa, kun se vuotta aiemmin oli 397 miljoonaa. Sellun toimitusmäärät nousivat, mutta hintojen lasku niisti liikevaihtoa ja tulosta.
Painopapereiden kysyntä oli heikkoa, paperitoimituksen vähenivät ja vientitullit vaikuttivat liiketoimintaan. Ylikapasiteetti rasittaa edelleen painopapereiden kannattavuutta.
Tarrat ja erikoispaperit saivat kasaan euromääräisesti lähes yhtä paljon tulosta, mutta tarrojen taustapaperia tekevä erikoispaperit kannatti suhteellisesti paremmin. Vajaan 11 prosentin kannattavuus on ihan kohtuullinen.
UPM:n piti tulosohjeistuksensa ennallaan, eikä lähiajan näkymiin ole luvassa muutoksia. Tulosohjeistuksen mukaan konsernin vertailukelpoisen liikevoiton odotetaan olevan arviolta 425–650 miljoonaa euroa vuoden 2025 toisella puoliskolla. Viime vuonna se oli 709 miljoonaa euroa.
UPM arvioi tuloksensa hyötyvän toisella vuosipuoliskolla muun muassa alemmista muuttuvista kustannuksista, samoin kuin vuoden viimeiselle neljännekselle perinteisesti ajoittuvista vuotuisista energiaan liittyvistä hyvitysmaksuista.
Sellun hinnat ovat toisella vuosipuoliskolla olleet alemmat kuin ensimmäisen puoliskon toteutuneet hinnat.
Talousjohtaja Tapio Korpeinen tarkensi analyytikkopuhelussa, että puun hinnanlasku näkyy tuloksessa puolen vuoden viiveellä.
UPM arvioi tuloksensa kärsivän sellun alemmista myyntikatteista, painopaperitoimitusten laskusta sekä laajemmasta kunnossapitotoiminnasta. Sen sijaan kehittyneiden materiaalien liiketoimintojen tulosten odotetaan paranevan.
UPM ja Versowood julkistivat syyskuun lopulla sopimuksen strategisesta kumppanuudesta ja Korkeakosken sahan siirtymisestä Versowoodin omistukseen. Osavuosikatsauksen mukaan sahan myyntiin liittyvät varat ovat 27 miljoonaa euroa. Kauppa odottaa vielä viranomaishyväksyntää.
Muokkaus 29.10.25 klo 12.50: Juttua muokattu kauttaaltaan ja lisätty grafiikkaa.
Miltä metsäsi näyttää euroissa? Katso puun hinta alueittain ja hintojen kehitys koko Suomessa.